先搞懂:意外险到底保什么?
意外险保的“意外”,不是你主观觉得“没想到这事儿会发生”就算,得同时满足四个条件:外来的、突发的、非本意的、非疾病的。四个条件缺一个都不行。 下楼踩空摔断腿。外来,摔是外力导致,不是身体本身病变。突发,一秒发生,不是慢慢积累的。非本意,没人故意想摔。非疾病,不是因为骨头病变自己断的。四个占全,符合赔付条件。 中暑算吗?不算。中暑是自身身体对高温不适应引发的问题,属于自身身体原因,不符合“非疾病”的要求。 猝死算吗?绝大多数情况下不算。猝死大多是心脏等身体器官突发疾病导致的,本质是疾病,除非产品特意附加了猝死保障责任,才会赔付。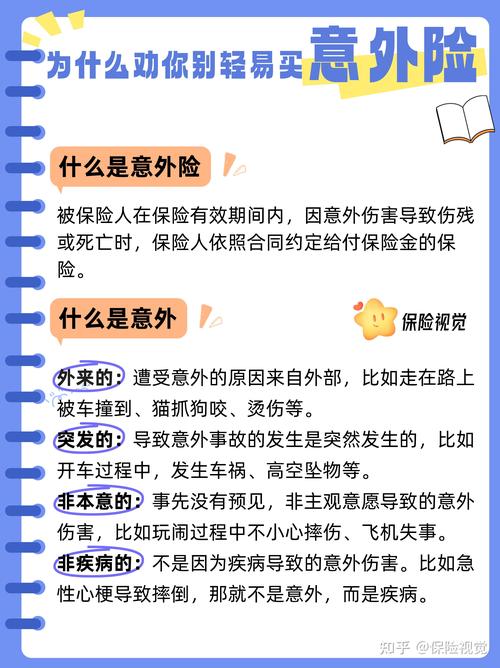
别踩坑:几个常见认知误区
第一,只堆身故保额,忽略意外医疗。 很多人买意外险,觉得身故保额越高越划算,听起来就踏实。可实际上,意外险这辈子你大概率用不到身故责任,用得最多的场景,就是出门摔了碰了、切菜切到手、被猫抓了打疫苗,需要报销门诊住院费用,这部分是意外医疗管的。你买1000万身故保额,意外医疗额度只有1万,真摔成骨折花了两三万,报不了多少,没用。 第二,只保全残,不按比例赔伤残。 这是很多老产品藏的文字游戏。全残是什么?就是彻底失去生活自理能力,比如双眼永久失明、四肢缺失三根以上那种,才能达到全残标准。如果只是断了一根手指,属于9级伤残,只保全残的产品一分钱都不会赔。正常的意外险都是按1-10级伤残按比例赔,1级全残赔100%保额,10级最轻赔10%,这个差别真的很大。 第三,所有意外都能赔?错,一定要看免责条款。 比如酒后驾驶出意外,不赔。打架斗殴主动挑事受伤,不赔。跳伞、攀岩、潜水这些高风险运动,大部分普通意外险都把这些列进免责了,想要保得买专门的特定意外险。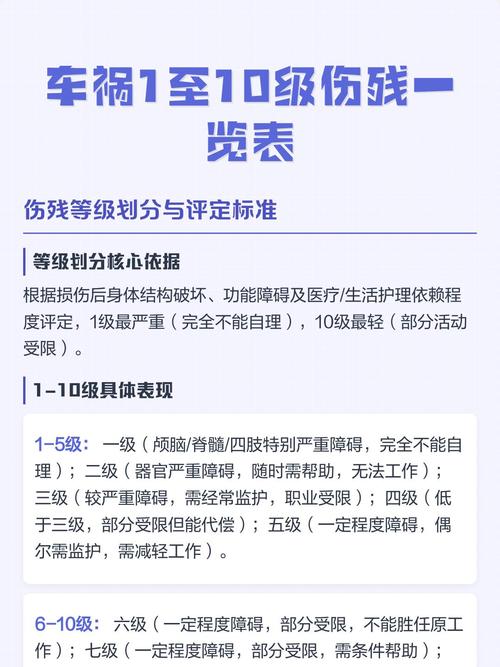
理赔申请要注意什么?
真出了意外,第一步先留好证据。如果是在外面受伤,尽量拍几张现场照片,留好受伤场景的记录。 去医院就诊的时候,跟医生说清楚受伤的原因,比如“昨天下楼踩空摔了左腿”,别写得模棱两可,给后续理赔添麻烦。 所有的缴费票据、诊断证明、检查报告,都整理好收好,别乱丢。 很多人问,自己不小心弄伤的能赔吗?能。意外险不追究你自己有没有责任,只要符合意外定义,不在免责范围里,就可以申请理赔。 走医保报过了还能报吗?大部分情况可以,意外医疗一般可以报销医保结算后剩余的自费部分,具体要看你的合同条款。合规提醒
作者|dananjin
排版|dananjin
审核|阿辰