我在病房外碰到表姐夫蹲在楼梯口抽烟,一边接银行催房贷的电话一边揉发红的眼睛,那场景我现在想起来都觉得堵得慌。一家子的开销停不下来,赚钱的人倒先躺了,那滋味,真的不好受。
重疾险不是“得病就赔”,它是赔收入损失的
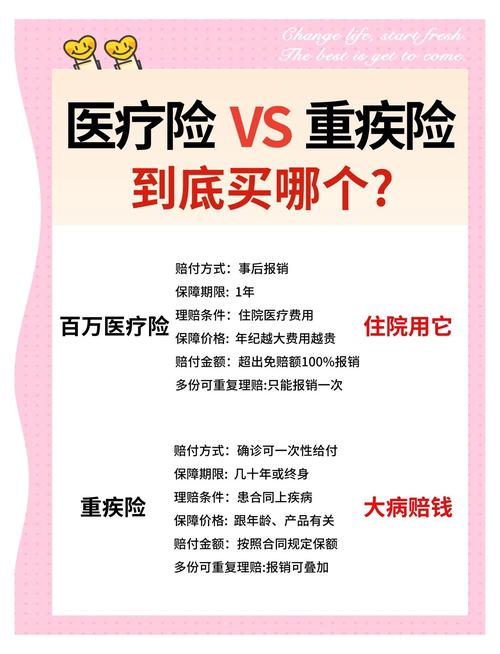
很多人第一次接触重疾险,都默认它是“得了大病给你报医药费”的。不对,那是医疗险干的活。医疗险是凭发票报销,你花了多少医药费,按规则报多少,管的是看病的账单。重疾险不一样,它是只要你确诊的疾病符合合同约定的条件,一次性给你打一笔钱。
这笔钱怎么花,没人管你。
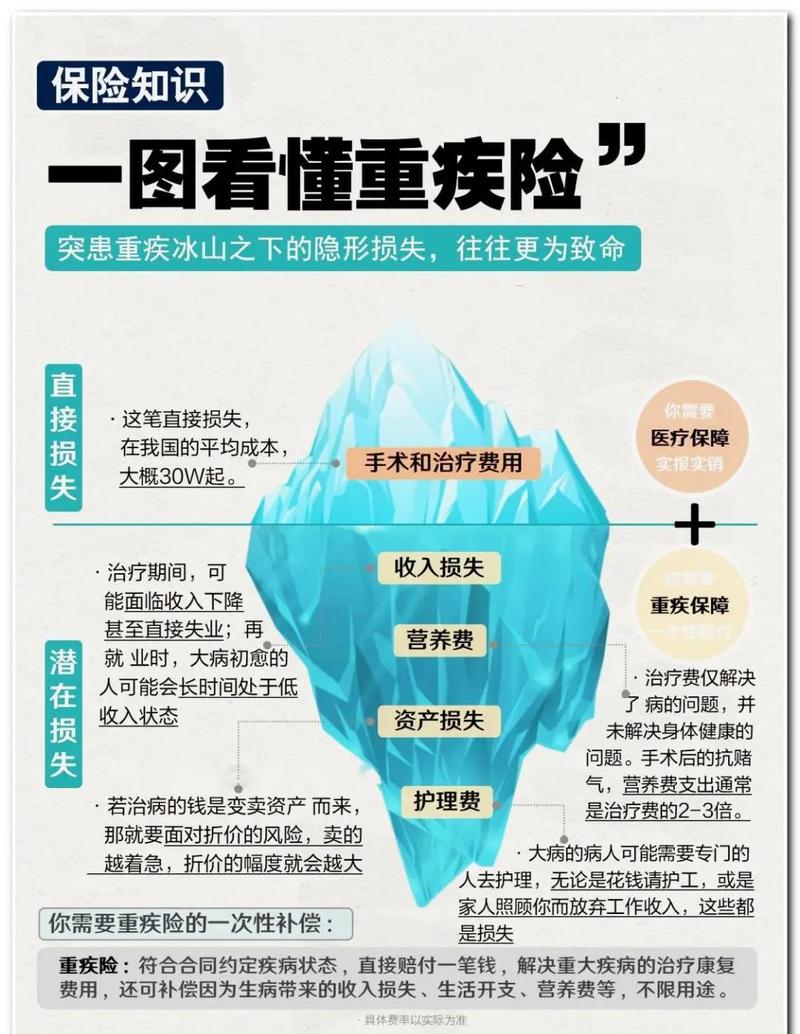
你可以付医药费,可以交房贷,可以给小孩交学费,可以拿来给病人补营养,甚至你想拿去散心旅游都可以。它核心的作用,从来不是付医药费,是弥补你得病之后没法工作的收入缺口。
毕竟一场大病下来,少说三五年没法正常上班,一家子总不能坐吃山空吧?这就是重疾险最核心的价值:你倒下了,它替你继续赚钱养这个家。
这些常见误区,很多人一踩一个坑
说实话,我见过太多人买重疾险,花了钱还没买到对的保障,大多是踩了这些坑。第一个坑:保的疾病数量越多越好。
真不是。现在银保监会统一规定,所有在售重疾险都必须包含25种核心重疾,这25种占了所有重疾理赔的95%以上,定义全行业统一,不存在哪家更宽松哪家更严格。现在很多产品号称保100多种重疾,后面多加的几十种,大多是发病率极低的罕见病,更多是营销噱头,对实际理赔影响很小。
第二个坑:身体有小毛病就肯定买不了。
很多人体检查出个甲状腺结节、肺小结节,就觉得自己被保险公司拉黑了,干脆不买了。其实真不是,很多结节只要分级够低,都可以正常承保,哪怕是除外责任,也比完全没有保障强。这里要提醒,一定要做好如实健康告知,具体核保结果以保险公司官方结论为准,别自己瞎猜就放弃了。
第三个坑:终身重疾一定比定期重疾好。
哪有这回事?适合自己预算的才对。你刚工作没几年,存款不多房贷还重,买个保到60岁的定期重疾,能做够50万的额度,比你咬咬牙买个20万额度的终身,管用太多了。
风险不等人啊,你先把最需要赚钱养家的这几十年给覆盖住,以后有钱了再补终身保障就好,没必要硬撑。
买之前一定要捋清楚这几件事
买重疾就是买额度,这句话真没错。一般来说,额度至少要覆盖你3-5年的家庭年收入,再加上剩下的房贷车贷这类负债,不然真出事了,给个十几万,根本起不到托底的作用,解决不了什么问题。
其次,一定要自己过一遍等待期和免责条款。
等待期就是买完保险之后,要过了这段时间出险才会赔付,具体规则每个产品不一样,都以合同写的为准。免责条款就是列出来哪些情况不赔,比如酒驾、故意犯罪这些都是常规免责,一定要自己扫一遍,别买完就把合同扔抽屉里积灰。
最后,别迷信“有病治病没病返钱”。
返还型重疾的价格比普通消费型贵出一大截,羊毛出在羊身上,你多交的钱利息,刚好够覆盖几十年后的返还,你要是预算有限,真没必要为了“不白花保费”这个心理,多掏那么多钱。不过话说回来,你要是就喜欢这种返钱的感觉,也没人拦着你。
重疾险从来不是什么能让你发财的工具,它就是你家墙上的防盗门。你安防盗门,不是为了等着被偷,就是求个心安。真的坏事临门了,它能帮你挡一下,不至于让一场大病把十几年存的买房钱掏空,不至于让原本好好的家,一下子掉进坑里爬不出来。
温馨提示:本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,所有关于产品的规则、理赔、健康告知要求,均以对应的保险合同以及保险公司官方说明为准,本文不推销、不推荐任何具体保险产品。
作者|dananjin
排版|dananjin
审核|乐乐