医疗险到底管啥?
先给结论,医疗险就是报销型的保险。你看病花钱,符合合同要求的部分,保险公司给你报销医药费,花多少报多少,不会给你超过实际花费的钱。这点和重疾险完全不一样。 重疾险是符合赔付条件,直接给你一笔钱,爱怎么花怎么花,没人管你是不是拿去看病。很多人把这俩搞混,白掏了冤枉钱。
几个核心概念,一个都不能错
1. 免赔额就是保险公司不赔、需要你自己掏的钱。举个例子,免赔额1万,你看病总共花了8千,那一分都不报。花了1万8,就报超过1万的那8千。就是这么简单。免赔额越低,保费越贵,看你自己需求选。 2. 等待期
买完保险之后,得等一段时间才能理赔。说白了就是防止有人已经生病了,才买保险骗钱,对吧?不同产品等待期不一样,短的30天,长的90天甚至更久。具体以合同为准。 3. 续保规则
这个是医疗险最关键的点之一。保险到期之后,你能不能接着买?会不会因为你去年理赔过、身体变差了就不让你买?目前有不同类型,一种是约定了保证续保年限的,这种在约定期间内,不管你身体怎么样,都能续。另一种是没有保证续保约定的,到期保险公司有权拒保。所有规则一定要看合同写的,别光听口头说。 4. 保障范围
有的医疗险只报社保范围内的用药和治疗,有的可以报社保外的进口药、自费项目。这点差很多,保费也差很多,自己要看清楚。
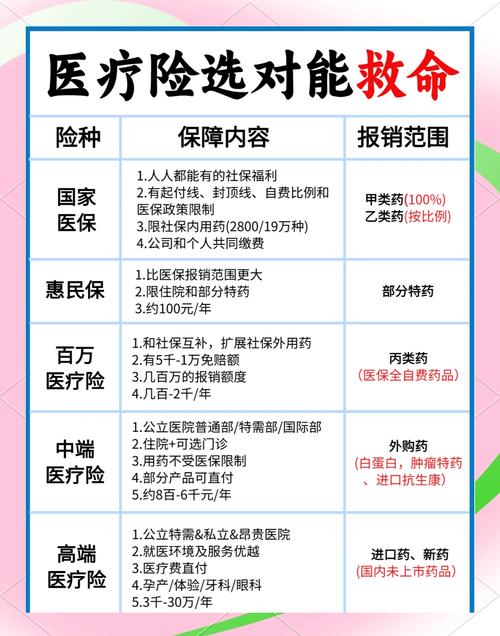
常见的几个误区,踩坑的人特别多
社保是基础,没错。可社保有封顶线,超过部分不报。社保外的进口药、靶向药,很多报销比例很低甚至不报。真遇到大病,社保报完自己还要掏几十万,这个缺口,就是医疗险补的。 第二个误区:我年轻身体好,用不着。
谁也没法保证自己这辈子不生病。年轻的时候买,保费便宜,身体好也能顺利通过核保。等你年纪大了,查出来点高血压糖尿病,想买都买不了。到时候再后悔,没用。 第三个误区:只要住了院就能赔。
哪有这么好的事。得满足好几个条件:过了等待期,你如实做了健康告知,这个病不在免责条款里,花的钱在保障范围内,缺一个都可能赔不了。 第四个误区:买多份医疗险能多报。
不对哦,医疗险是报销型的,你总共花了10万,不可能在两家公司各报10万,总共拿20万。总共报的钱不会超过你实际花的医药费。买多份其实是分摊报销,不是重复获利。
最后几个必须记牢的提醒
合规提醒:本文仅做医疗险基础知识科普,不推荐任何具体保险产品,不评价任何保险公司或产品优劣,所有具体的保障规则、理赔要求、核保标准,都以你所购买的保险合同,以及对应保险公司的官方说明为准,本文不构成任何投保建议。
作者|dananjin
排版|dananjin
审核|知知