上周陪楼下阿姨逛社区超市,店庆搞活动满200减30。阿姨挑了一箱牛奶半斤排骨,算下来187,差13块够满减,愣是在收银台旁边翻了半天,抓了一盒蔓越莓曲奇凑单,最后付了170多。回家路上阿姨跟我念叨,你看那13块,得我自己先凑够了才能享优惠,其实不就是我自己先出了13块的门槛费嘛。
我当时突然反应过来,这不就是大家天天问的免赔额吗?
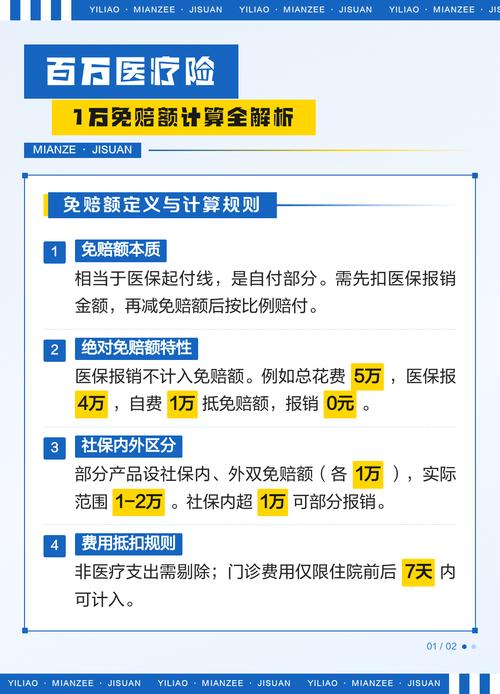
免赔额,说白了就是你自己先承担的部分
没什么玄乎的。买了保险,不是只要出事就全赔,大部分保险都会提前约定好一个额度,这个额度以内的损失,需要你自己承担,超过的部分,保险公司再按约定赔。这个提前约定好的、需要你自己担的额度,就是免赔额。
举个大家最熟悉的例子,咱们常见的百万医疗险,大多有1万元的免赔额。如果你住院总共花了8万元,社保报销了5万元,剩下3万元需要自己出,那扣掉1万元的免赔额,保险公司会赔剩下的2万元。
要是你这次住院总共只花了8000,社保报完之后自己只出了3000,不够1万免赔额,那这次就不用保险公司赔钱,全自己担。
真的好多人踩过这个坑,出事没拿到理赔就说保险骗人,其实就是没搞懂提前约定好的免赔额规则。
常见的免赔额,分这几种情况
说实话,很多人不知道,免赔额也分好几种,不同的免赔额规则差很远。
最常见的分法,是绝对免赔额和相对免赔额。绝对免赔额就是不管你损失多少,都一定会扣掉免赔额那部分,只赔超过的部分,目前国内绝大多数保险用的都是绝对免赔额。相对免赔额就是,如果你的损失没有超过免赔额,保险公司不赔,如果超过了,保险公司全额赔,不扣免赔额,这种现在比较少见了。
还有一种分法,是按累计方式分单次免赔额和年累计免赔额。单次免赔就是每次出险都要扣一次免赔额,比如你一年住三次院,每次都扣1万,那就是每次都要超过1万才赔。年累计免赔就是一整个保障年内,所有自己承担的花费加起来,总共超过免赔额就可以赔,还是刚才那个百万医疗险的例子,大多都是年累计1万免赔额,今年第一次住院自己出了6千,第二次出了5千,加起来1万1,超过免赔额的1千就可以赔。
哦对了,还有一些财产险里会有免赔额比例,比如撞到别人的车,修车花了1万,约定免赔率20%,那就是2000块免赔,保险公司赔8000,这个也很常见。
绕开免赔额的几个常见认知误区

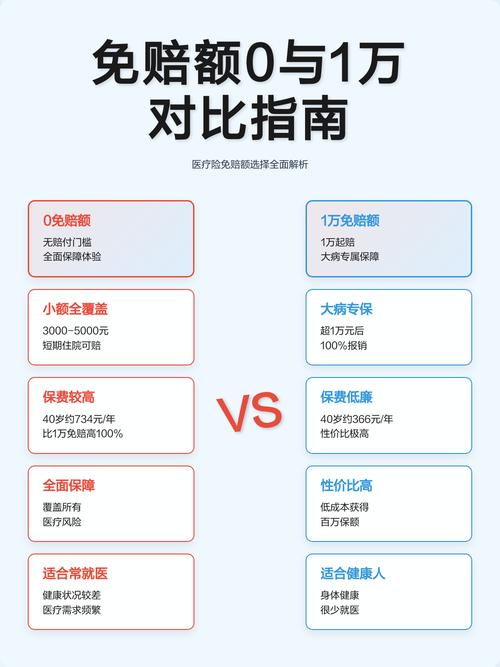
第一个误区:免赔额越低越好。
很多人买保险,一看到免赔额高就扭头走,非要选0免赔的。其实真不是这样。免赔额越低,保险公司要承担的风险越高,保费自然也就越贵。同样的保障责任,0免赔的产品,保费可能比1万免赔的贵出一倍还多。对于大部分普通人来说,几千块的小额花费自己都能承担,没必要多花那么多钱去换低免赔额。
第二个误区:有免赔额就是保险坑人。
我听过太多人说,“凭什么让我自己先出一部分?这不是坑人吗?”其实反过来想,如果连几百块的发烧感冒、磕磕碰碰都要保险公司赔,那保险公司要处理多少小额理赔?运营成本上去了,最终还是会加到所有投保人的保费里。免赔额把这些小额理赔过滤掉,把保费降下来,把保额留给大额风险,这不正好符合保险“保大不保小”的初衷吗?
第三个误区:社保报销的部分不能算进免赔额。
很多人都搞混这点,以为免赔额是要自己掏腰包付的钱才算,社保报的不算。其实现在大部分医疗险,社保报销的部分是可以累计进免赔额的。当然,也有部分产品规则不一样,具体还是要看合同的约定,这点一定要注意。
不过话说回来,不管免赔额高还是低,本质都是保险定价和风险分担的一种方式,没有绝对的好坏,只是看适不适合自己的需求而已。
最后提醒大家:
以上内容仅供学习参考,不构成任何投保建议,具体免赔额规则、理赔要求都要以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|小准