不同险种的赔付比例,根本不是一回事
很多人以为赔付比例就是“赔多少钱的比例”,其实不同险种的逻辑天差地别。
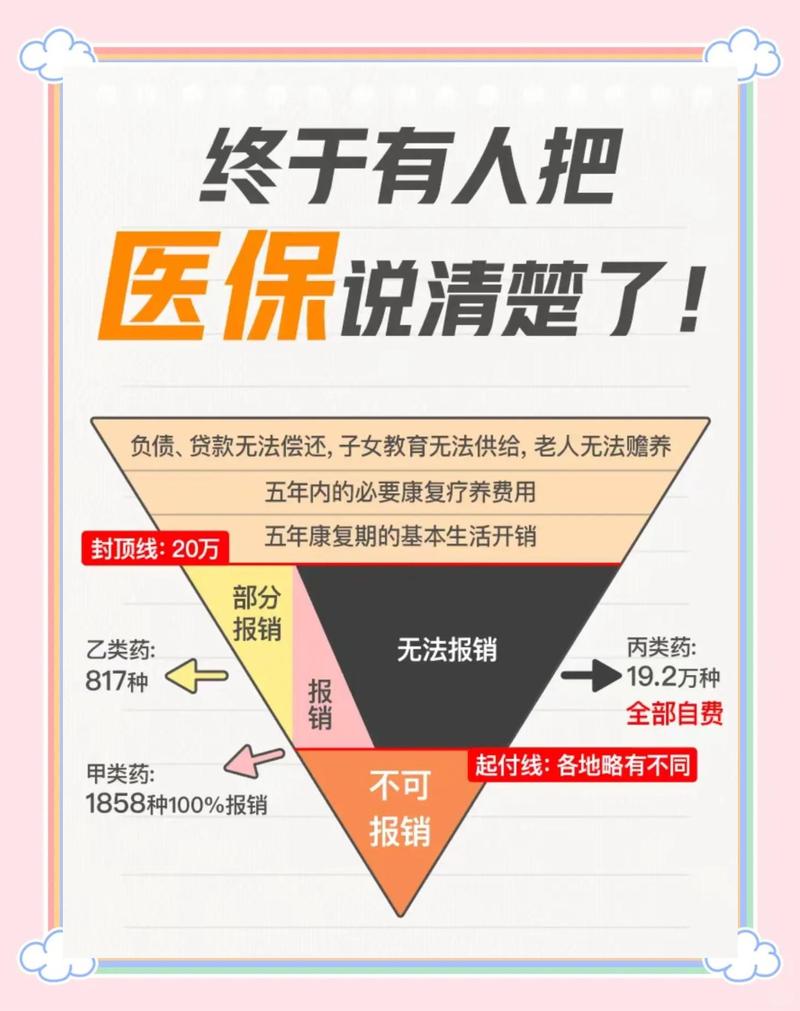
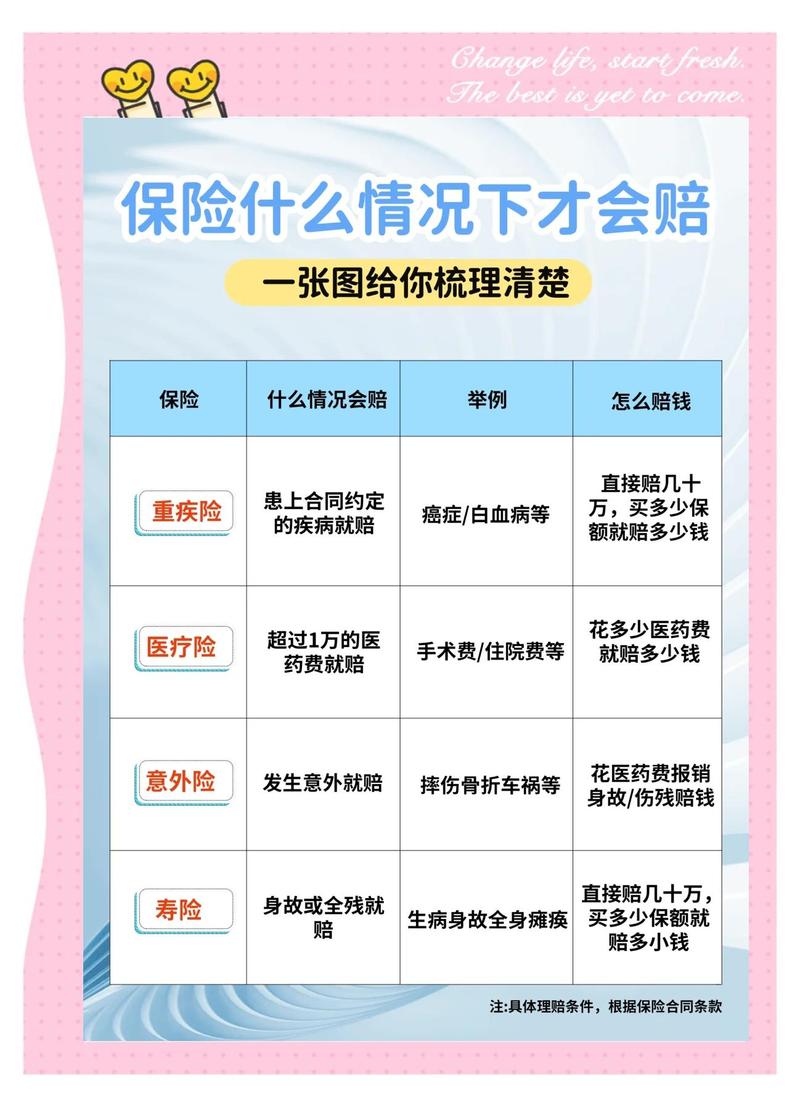
首先是医疗险,属于报销型保险,赔付比例就是报销比例。简单说就是你治病花了钱,去掉免赔额之后,剩下的符合要求的花费,按约定比例给你报销。
举个例子,你花了1万块,免赔额1万,那就是一分都报不了。如果免赔额是5千,赔付比例是80%,那就是(10000-5000)*80%=4000块,这就是你能拿到的钱。
然后是重疾险,属于给付型保险,赔付比例是保额的赔付比例,和你实际花了多少钱没关系。比如你买了50万保额,合同约定轻症赔30%保额,那就是直接给你15万,不管你治病花了10万还是30万,这个钱直接打给你,怎么花都行。
再说说意外险,意外险分两块,意外医疗是报销型,和医疗险的赔付比例逻辑一样。意外伤残是给付型,按伤残等级定赔付比例,从10%到100%不等,一级伤残全赔,十级伤残赔10%,这个是行业统一的等级划分。
寿险就比较简单,大部分情况都是全额赔付基本保额,很少有按比例赔付的情况,除非有特殊约定,这里就不多说了。
绝大多数人都踩过的赔付比例误区
说实话,我见过太多理赔纠纷,本质上都是对赔付比例的理解错了。
第一个误区:把“保额比例”当成“花费比例”。之前碰到过一个读者,买了10万保额的意外险,摔成十级伤残,他以为自己治伤花了5万,能全报,结果保险公司只赔了1万,就是没搞懂,意外伤残的10%,是10万保额的10%,不是你花费的100%。对吧?
第二个误区:忽略赔付比例的前提条件。很多医疗险都写着“有社保报销后100%赔付”,你看着挺好,没仔细看小字,没经社保报销的话,只赔60%。有人就是刚好没带社保卡,或者去了没纳入社保的诊所,最后自己多掏了不少钱。
第三个误区:默认所有费用都按同一个比例赔。很多保单,医保范围内的费用一个赔付比例,医保外的自费药、进口器材又是另一个更低的比例,有的甚至不赔,你不问不看,根本不会注意。
看赔付比例,记住这几个核心要点
拿到一份保单,看赔付比例不用逐字抠,抓这几点就行。
第一,先看赔付前提。这个比例是在什么条件下才能享受到?要不要先走社保?有没有免赔额?有没有时间限制(比如重疾险前10年额外赔付)?前提不对,比例再高也和你没关系。
第二,分清楚是报销比例还是给付比例。这个是核心中的核心,报销型的,比例再高也不会超过你实际花的钱;给付型的,比例乘以保额就是你拿到的钱,和花多少没关系。别搞混,搞错了预期,肯定出事。
第三,有没有分段比例。比如有的重疾险,60岁前得重疾赔150%,60岁后赔100%;有的医疗险,花费越高,赔付比例越高,这些分段规则一定要看清。
常见问题与合规提醒
常见注意事项:
- 不要只看宣传页上的最高赔付比例,要看你实际能用到的那个比例。很多产品把最高比例写在封面,实际上大部分人都达不到那个条件。
- 赔付比例不是单一评判标准,要结合保单其他条件一起看,本文不评价任何具体产品,大家自行对照合同判断。
合规提醒:
本文仅做保险知识科普整理,不构成任何投保建议、核保结论或理赔承诺。所有关于赔付比例的约定,均以您手中的保险合同,以及承保保险公司的官方说明为准。如有疑问,请直接咨询保险公司官方客服。
买保险,多花三分钟看一眼赔付比例的规则,能少掉好多头发。
作者|dananjin
排版|dananjin
审核|满满