一句话说清:现金价值到底是什么
现金价值,本质就是你退保时,保险公司能退给你的钱。打个比方,你报了一个线下健身年卡,一共交了3600,平均一个月300。你去了3个月不想去了,找健身房退卡,健身房扣掉你已经用了的3个月费用,再扣一点办卡的手续费,剩下的退给你。这个剩下退给你的钱,就相当于保险的现金价值。为什么长期保险会有这个东西?因为大部分长期保险用的是均衡费率,意思就是你交20年,每年交的钱都一样。你年轻的时候,生病出事的概率低,当年的实际保障成本其实比你交的保费低,多出来的钱保险公司帮你存着,累积起来就是现金价值。年纪大了之后,保障成本变高,就用之前累积的钱补进去。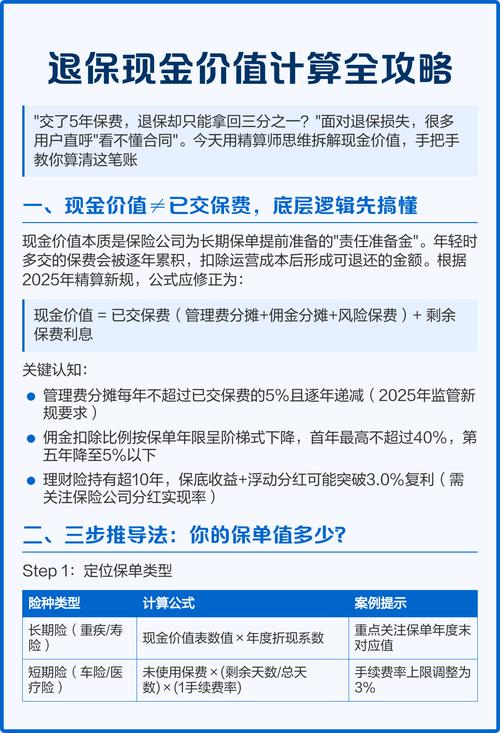
哪些保险会有现金价值?
不是所有保险都有现金价值。一般来说:1. 长期保险才有:保20年、保30年、保终身的重疾险、寿险、增额终身寿险、长期护理险这些,都有现金价值,合同里会附专门的现金价值表。
2. 一年期短期保险基本没有:比如一年期医疗险、一年期意外险,交一年保一年,当年交的钱当年都用作保障成本了,没有多余的钱累积,所以退保基本退不到钱,也没有现金价值。不过话说回来,也有一些特殊情况,比如有些一年期的产品也会有一点点现金价值,但额度极低,基本可以忽略不计。
关于现金价值的常见误解
很多人对现金价值的错解,基本都出在这几个地方:- 误解一:我交了多少保费,退保就该给我退多少
刚交完第一年保费就退保,现金价值往往只有你交的保费的十分之一甚至更低,很多人接受不了,觉得保险公司坑人。其实很好理解,第一年保险公司要扣掉代理人佣金、运营成本、当年的保障成本,剩下的才会累积成现金价值,前期自然很低,慢慢才会涨上来。 - 误解二:现金价值只有退保的时候能用
不对。除了退保拿钱,现金价值还有好几个用处:
– 保单贷款:你可以把保单抵押给保险公司,贷出不超过现金价值一定比例的钱出来用,手续比普通贷款简单很多。
– 减额交清:如果后续不想交保费了,可以把当前的现金价值折算成保额,后续不用再交钱,保单依然有效,只是保额变低了。
– 部分保险的身故赔付:很多带身故责任的长期险,身故是赔“保额和现金价值取较大者”,这时候现金价值直接关系到你能拿多少钱。 - 误解三:现金价值一定会一直涨
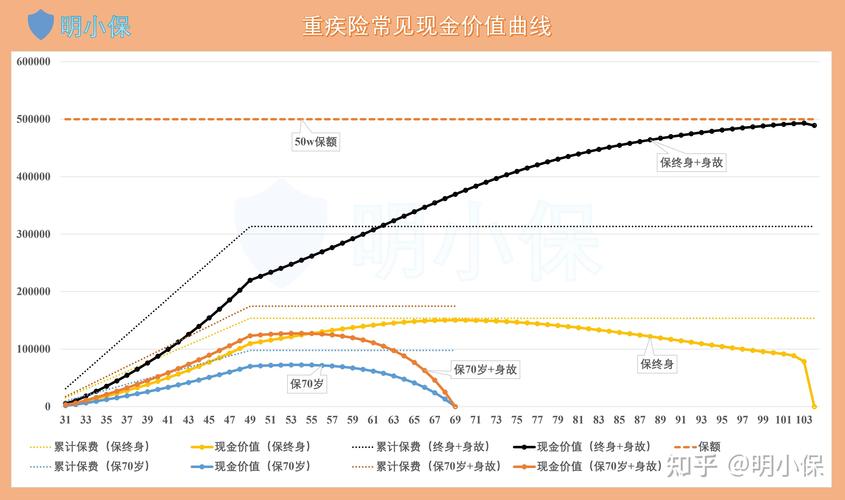
大部分产品的现金价值,会随着缴费年限增加慢慢涨,很多终身险的现金价值到后期会越来越高,但也有部分产品的现金价值,到高龄阶段会慢慢下降,具体看你的合同,别一概而论。
需要留心的几个注意事项
- 买长期险之前,扫一眼现金价值表。如果你三五年内大概率需要动用这笔钱,可能要退保,一定要心里有数,前期现金价值低,退保会亏。
- 用现金价值做保单贷款,记得按时还。如果贷款本息超过了现金价值,保单会直接失效,你的保障就没了。
- 所有现金价值的数字,都以你手里的保险合同为准。别人说的、网上看的,都不算数,自己翻合同找对应年份的数字就清楚了。
本文仅做保险知识科普,不推荐任何保险产品,不评价任何保险公司或产品优劣,不构成任何投保建议。所有关于现金价值的约定,均以您的保险合同以及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|白杨