一文读懂保险犹豫期:买错了还能免费反悔?
2026-09-29 16:11:11
有没有过这种经历?
线下听人讲产品,脑子一热签了字,回家翻完合同越看越不对,觉得根本不是自己需要的。
网上冲动投保,付完钱才发现健康告知填错了一项。
这时候,钱已经交了,还能全身而退吗?
大部分情况,当然可以。靠的就是今天要说的——保险犹豫期。
到底什么是保险犹豫期?
说穿了,就是保险公司给投保人的「冷静反悔期」,和你网上买东西的7天无理由退换,本质上是一回事。
毕竟保险合同复杂,很多人一时半会搞不懂,保险公司也怕你买错了后悔,干脆给你一段时间,想清楚,不合适可以退。
这里先划个重点:不是所有保险都有犹豫期。一般只有长期保险才有,比如保几十年、保终身的重疾险、寿险、长期意外险这类。一年期及以内的短期保险,比如普通意外险、一年期医疗险、航意险这类,大多没有犹豫期。
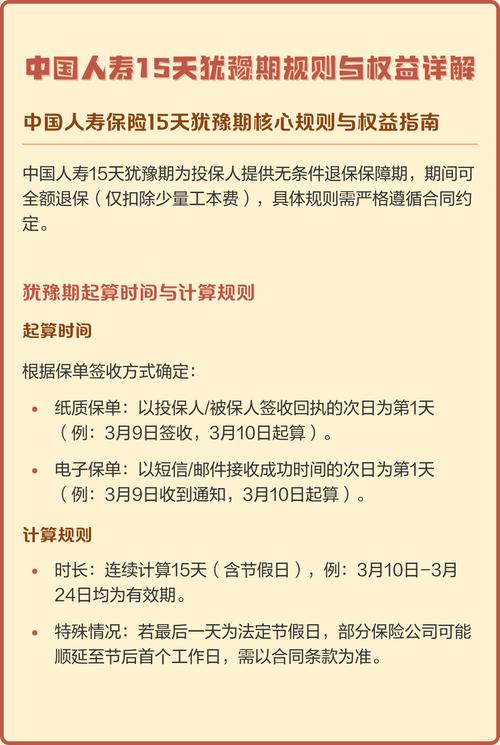 保险合同犹豫期条款标注图
犹豫期的核心规则,别搞混
很多人只知道有犹豫期,具体规则一团浆糊,很容易错过时机吃哑巴亏。我整理了最关键的几点:
1. 犹豫期起算时间,不是签投保日,是收合同日
不少人搞错这点,签完字隔了半个月才收到合同,以为已经过了犹豫期,其实是从你签收合同那天才开始算。如果是电子保单,从你收到电子合同的那天开始算,大多是10天到15天,具体数字直接翻合同第一条,写得明明白白。
2. 犹豫期退保,几乎没有损失
按照监管规定,犹豫期退保,保险公司必须全额退还你已交的保费,少数公司会扣除不超过10块钱的保单工本费,大部分现在连工本费都免了。说白了,就是免费给你反悔的机会。
3. 不止退保,改信息也更方便
除了退掉不合适的保单,如果你发现健康告知填错了、受益人信息写错了、投被保人信息不对,都可以在犹豫期找保险公司变更,很多时候比过了犹豫期再改流程简单得多。
不过话说回来,别抱着“先占坑,不行再退”的心态频繁投保又退保。频繁在犹豫期退保,会留下投保记录,影响你后续买保险的核保结果,这点要留心。
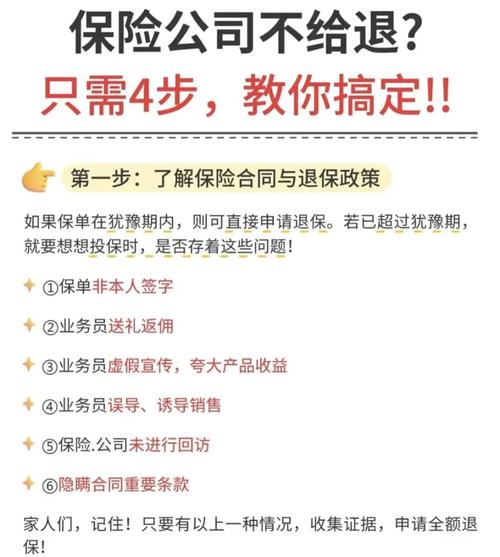 保险犹豫期退保流程步骤图
这些常见误解,别踩坑
 这些常见误解,别踩坑
我整理了大家问得最多的几个误区,一个个说清楚:
误区一:犹豫期内出险,保险公司不赔
不对。只要保险公司已经承保,犹豫期也算在保险保障期限内,只要符合合同约定的理赔条件,该赔还是会赔,不会因为还在犹豫期拒赔。
误区二:电子保单没有犹豫期
不对。不管你买的是纸质保单还是电子保单,只要是符合规定的长期险,都享有犹豫期权益,两者没有区别。
误区三:过了犹豫期退保,一分钱都拿不到
不对。过了犹豫期退保,保险公司退的是保单的现金价值,前期现金价值确实比较低,但不等于零,具体数额合同里会有对应年度的现金价值表,你可以自己查。
误区四:犹豫期必须本人手写签字才能生效
不对。现在很多都是线上投保,电子签收就符合要求,不需要一定要手写签字,按照保险公司的官方流程操作就没问题。
最后给大家提几个醒:
第一,收合同之后,第一时间看一眼犹豫期的截止时间,记在手机日历里,别一不小心错过了。如果是邮寄的纸质合同,记得签收之后拍照留证,避免日后有纠纷说不清楚。
第二,如果遇到销售说“犹豫期没用,不用管”,别信,自己翻合同看,自己的权益自己攥紧。
本文仅做保险基础知识科普,不构成任何投保、退保建议,所有关于犹豫期的约定,均以您所持有的保险合同条款,以及承保保险公司的官方说明为准。如有具体问题,请咨询对应保险公司的官方客服渠道。
作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
一文读懂保险犹豫期:买错了还能免费反悔?
文章链接:https://www.xinminbao.com/a/1011.html