前两周下楼扔垃圾,碰到楼下张姐拽着我问东问西。声音都发颤。
原来她前阵子刚买了一份医疗险,扣完保费才12天,单位组织免费体检,查出来肺上长了个小结节。
她第一反应就是:完了,保险白买了,会不会直接拒保,钱也打水漂?
相信不少刚买完保险的朋友,都有过这种心惊胆战的时刻。对吧?
等待期到底是什么?为啥保险公司要设这道坎?
很多人第一次买保险,翻合同看到“等待期”三个字,第一反应都是懵。
等待期也叫观察期,简单说就是:你买完保险,保险公司不会马上就给你担责,得等一段时间,这段时间就是等待期。
说实话,我刚接触保险的时候,也觉得这是保险公司玩猫腻,不想赔钱。
后来才想明白,这规则本质上是为了防“带病投保”,保护大多数投保人的利益。
你想啊,如果有人已经查出来生病,故意不去治,先买个保险再做手术理赔,那这笔钱就得平摊到所有投保人的保费里,最后大家买保险都变贵了,这不公平。
所以等待期不是给投保人挖坑,是给所有人的保费兜底。
不同险种的等待期长短不一样,我给你捋捋:
意外险基本没有等待期,毕竟意外是突发的,不可能提前带病,一般买完次日零点就生效了。
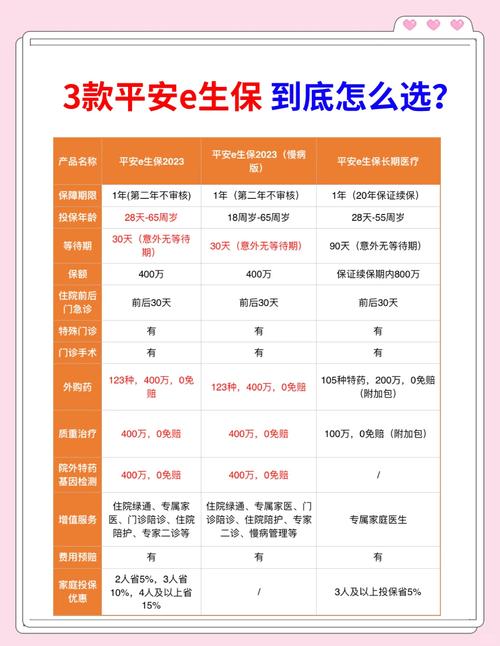
医疗险大多是30天或者90天,也有更长的,看合同。
重疾险一般是90天或者180天。
寿险大多也是90天到180天不等。
这些关于等待期的误区,大多数人都中过招
我接过太多朋友的咨询,发现大家对等待期的误会真的太深了。说几个最常见的。
第一个误区:只要等待期内查出来问题,保险直接作废,钱全亏了。
真不是这样。
分情况的。如果你等待期内就是得了个普通感冒,急性肠胃炎,住了几天院就好了,这种小毛病,大部分保险都只是不赔这次的费用,合同继续有效,不影响以后理赔。
只有那种刚好在等待期内就确诊了合同约定的重疾、轻症这类大病,保险公司才会按合同约定,退你保费或者现金价值,终止合同。
第二个误区:等待期内体检查出异常,以后一辈子都赔不了了。
这个得看情况,也看合同约定。比如你查出来的就是个不影响承保的小囊肿、轻微甲状腺结节,投保的时候你已经如实做了健康告知,保险公司都承保了,那不会影响后续理赔。如果你投保的时候没说,等待期才查出来,那也要看这个异常是不是投保前就有的,具体还是得按合同来。
第三个误区:刚过等待期一天就查出大病,保险公司肯定说你骗保,不赔。
说实话,真要是刚好这么倒霉,那只要你投保的时候身体健康,该说的都告诉保险公司了,没有隐瞒,别怕。该走理赔流程就走,不会无故拒赔的。
我见过不少过等待期几天就确诊理赔的案子,符合条件的都赔了,别自己吓自己。
不过话说回来,真要是等待期内出了问题,千万别想着隐瞒,藏着掖着不说,等到以后理赔的时候被查出来,那才是真的麻烦。
等待期的这段时间,我们该注意什么?
其实大部分时候,我们都不用太紧张。就正常过日子就行。但有几个小细节,提醒你注意。
第一,如果你买完保险没多久,本身没什么不舒服,别急着去做全面体检。
不是说不让你体检,是本来没事,你突然体检,万一查出来点小异常,刚好在等待期,平白无故给自己添堵。当然,如果你已经感觉身体不舒服了,那该看就看,别扛着,身体永远比保险重要。
第二,别抱着“我隐瞒点病史,撑过等待期就没事了”的想法。
真的,别干这个事儿。现在体检记录、就诊记录都是联网的,投保前就有的毛病,不可能瞒得住。真要是查出来你投保的时候故意隐瞒,不管你过了多久等待期,保险公司都可以拒赔,甚至解除合同,那才真的是竹篮打水一场空。
第三,万一等待期真的查出来异常了,别慌,先把所有的检查报告、病历都整理好,找你的保单服务人员或者保险公司官方客服问清楚,该怎么处理就怎么处理。不用自己躲在家里瞎琢磨,吓自己。
其实说白了,等待期就是一个规则而已,我们买保险本来就是买个安心,不用天天盯着日历倒计时,该吃饭吃饭该睡觉睡觉。
温馨提示:本文仅为保险基础知识科普,供学习参考,不构成任何投保建议、核保结论或理赔承诺。不同保险产品的等待期规则、出险处理方式均以保险合同条款以及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|见微