别让理赔被卡住:一文读懂保险免责条款
2026-09-29 15:13:58
说实话,我见过太多人买保险的时候,只盯着保额够不够、保费贵不贵。最后那几十页合同条款,翻都不翻直接签字。尤其是免责条款,直接跳过。
等理赔被拒了,才拍大腿喊:原来这个不赔啊!
别不信。这种事真的太多了。
免责条款到底是什么?说白了就是「不赔清单」
很多人对免责条款有天生的抵触,觉得这是保险公司挖坑坑人的。其实真不是。
任何保险都不可能做到「万物皆保」,总要划清楚保什么、不保什么。免责条款就是把明确不赔的情况一条条列出来,提前给你说清楚,避免后期扯皮。
就像你去游乐园玩项目,门口会写清楚高血压、孕妇不能玩,提前说清规则,总比你玩到一半出事了再吵架要好吧?
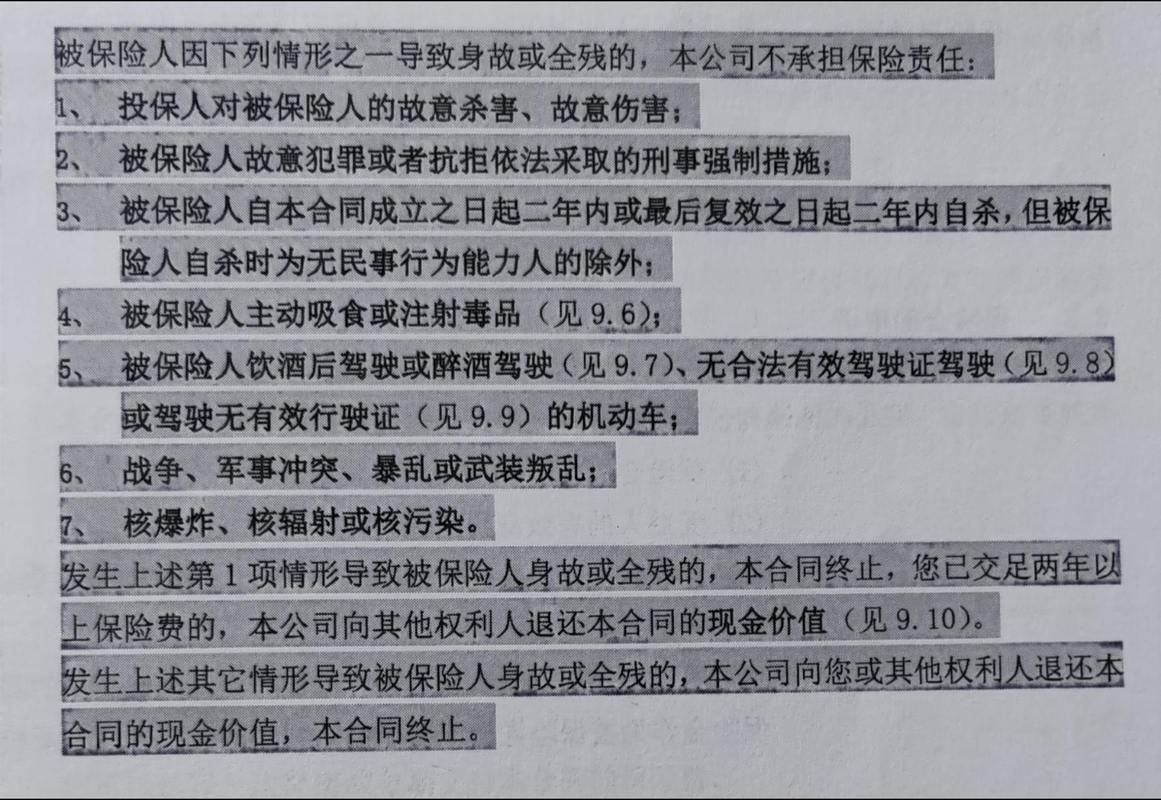 保险合同免责条款重点标注示意图
说白了,买保险前先看免责,你才知道这张保单到底能给你兜什么底,不能兜什么底。别等出事了才找补。
绝大多数保险,都有这几类通用免责
 绝大多数保险,都有这几类通用免责
我整理了最常见的几类,你可以对着自己的保单对照看。
1. 故意违法违规行为
比如故意犯罪、酒驾醉驾、毒驾、吸毒、无证驾驶这些,几乎所有保险都把这些列在免责里。
很简单,法律本身就不保护违法行为,保险当然不可能给违法行为买单。
2. 个人故意行为
比如投保两年内自杀、自残,故意制造事故骗保,这些都是不赔的。
这里提一句,投保满两年之后自杀,按照规定是可以赔的,这个不用太担心。
3. 大范围不可抗力灾害
战争、军事冲突、核爆炸核辐射、大规模恐怖袭击,这些基本都免责。主要是因为这类事件造成的损失规模太大,保险公司根本承担不起,所以行业统一都排除在外。
4. 非保障范围的固有情况
这一类不同保险不一样,比如:
意外险一般会把猝死、疾病导致的身体伤害免责,因为意外险只保意外,猝死大多是疾病引发的;
百万医疗险大多会把未如实告知的既往症免责,也就是你投保前就得的病,不赔;
部分重疾险会把部分罕见病、遗传性疾病免责,具体范围完全看合同,没有统一标准。
关于免责条款,最多人踩的几个误区
说了这么多,再纠正几个常见的错误认知。
第一个误区:没写进免责条款的,就一定赔?
真不是。除了专门列出来的免责条款,保险的责任本身就有范围。比如意外险的定义是「外来的、突发的、非本意、非疾病」,本身就把疾病排除了,哪怕没写在免责条款里,疾病导致的身故受伤也不会赔。
第二个误区:字太小我没看到,这个免责条款就不算数?
法律上,只要你签了投保确认书,就默认你已经阅读并理解了所有条款,包括免责。哪怕字真的很小,你也没办法以「没看到」为理由推翻,所以一定要自己找出来看,别嫌麻烦。
第三个误区:所有免责条款都是保险公司强加的霸王条款?
其实银保监会对保险条款的审核非常严格,绝大多数通用免责条款都是符合监管要求的,是合理的风险划分。当然不排除有部分产品会多加一些不必要的免责,所以核心还是——你得自己看。
 普通人整理保险免责条款的手写笔记
第四个误区:免责条款越少,产品就越好?
很多人会拿免责条款的数量比产品,其实这个逻辑不对,有些常见的免责本来就是合理的,哪怕不列出来,也不在保障范围内,所以不能单纯以数量论好坏,还是要看你在意的情况有没有在免责里。
不过话说回来,对普通消费者来说,看免责也不用逐字逐句啃,只要把你最担心的情况过一遍就行,比如你有家族猝死史,就看看你买的意外险赔不赔猝死;你有老毛病,就看看医疗险对既往症的约定,花10分钟足够了。
合规提醒:本文仅做保险知识科普,不推荐任何保险产品,不评价任何保险公司或产品优劣。具体免责范围、理赔判定请以您手中的保险合同,以及保险公司官方说明为准。本文不构成任何投保建议、理赔承诺,也不预测任何核保或理赔结果。作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
别让理赔被卡住:一文读懂保险免责条款
文章链接:https://www.xinminbao.com/a/1009.html