老烟枪投保才知道:吸烟与保费原来差这么多
2026-09-29 09:31:10
上周跟发小喝茶,他掏出来手机翻出投保测算页给我看,嘴撇得跟八万似的。30岁,买100万保30年的定期寿险,不抽烟的人一年只要三千出头,他抽了12年烟,算出来一年快四千。差小一千啊。够买两条好烟了。他说活了三十年,第一次因为抽烟,要直接掏真金白银买“特权”。
凭啥吸烟就要多交保费
说白了就是风险不一样。保险公司算保费,核心就是按你出事的概率算钱。吸烟对身体的影响,不用我多说吧?国内外几十年的流行病学数据摆着呢,吸烟人群心脑血管疾病、肺癌这类重大疾病的发病概率,比不吸烟的高一大截。死亡率也更高。
换个直白的说法,保险公司赔到钱的概率,吸烟的比不吸烟的高很多,那当然要多收钱。
之前有人杠,说我抽了三十年烟身体比年轻人都好,凭啥多收我钱?这就是概率问题,你是个例,不代表整个群体,保险本来就是保群体的概率,对吧?
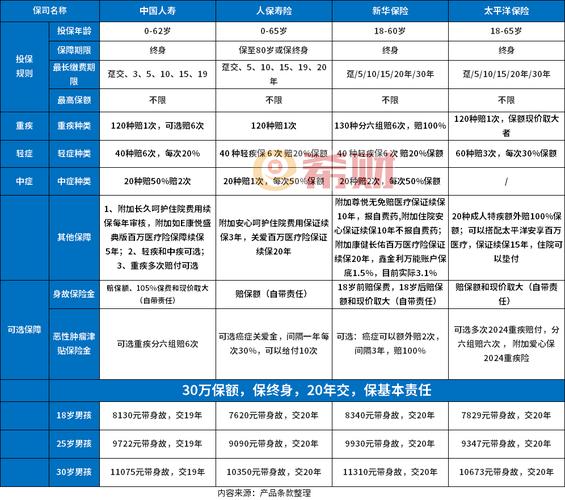 30岁男性不同吸烟状态定期寿险保费对比表
很多人不知道,早个十来年,国内绝大多数寿险产品都不分吸烟体非吸烟体,所有人一个价。那时候其实是不抽烟的人在补贴抽烟的人,相当于健康的人帮不健康的人摊了风险,说白了就是好人吃亏。最近这些年产品越来越细分,才把吸烟和不吸烟的定价分开,其实对不吸烟的人更公平。
偷偷吸烟不申报,能蒙混过关吗
太多人问过我这个问题了。说实话,我听过太多人打这个算盘——我不说,保险公司怎么知道我抽不抽烟?又不可能天天盯着我。
真别冒这个险。投保的时候健康告知明确问了吸烟情况,一定要如实说。现在很多产品问得很清楚:“是否平均每日吸烟超过20支,烟龄超过10年?”或者直接问“你是否有吸烟习惯?”,问到了,就得如实答。
别存侥幸。真要是以后出事理赔,保险公司调你的病例,你去医院看感冒说自己抽烟几十年,或者体检报告上写了“吸烟史XX年”,一抓一个准。到时候说你未如实告知,拒赔,你哭都没地方哭。我听过真实的例子,保费交了五六年,最后肺癌理赔被拒,一分钱没拿回来,省那点保费,亏了一百万保额,怎么算都不划算。
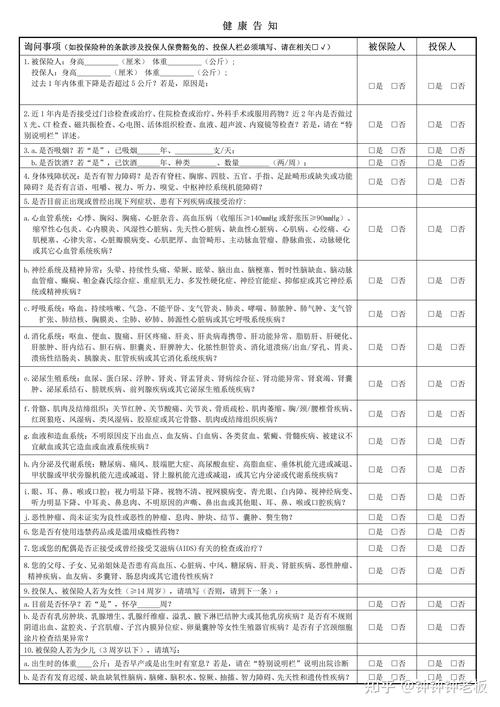 国内寿险产品健康告知吸烟询问页示例
不过话说回来,不是所有产品都问吸烟。也有一些产品不管你抽不抽烟,都是一个价。这种适合什么人?抽得不多,又不想麻烦核保的,可以选,但如果你不抽烟,买这种就真的亏了,毕竟人家已经把吸烟的风险算进去了,价格本来就比分吸烟体产品的非吸烟价格贵。
吸烟人群投保,还有这些细节要注意
 吸烟人群投保,还有这些细节要注意
首先,如果你已经戒烟了,一定要主动说。现在不少保险公司规定,戒烟满12个月,就可以按非吸烟体算保费。我之前帮朋友算过,他戒烟刚满一年,本来按吸烟体算一年三千八,改成非吸烟体一年两千九,一年省小一千,交三十年就是三万块,不少了吧?
其次,如果你只是偶尔抽,比如朋友聚会抽个一根两根,一个月加起来抽不到一盒,这种大部分都可以算非吸烟体,不用自己往吸烟体里撞,看清楚健康告知的询问就行,一般只要没达到日均多少支的量,都不算。
还有,要是你吸烟量很大,比如一天一包抽了十几年,也不用太慌,不是说就买不了保险,或者一定贵得离谱,也就是比非吸烟体贵个两成到三成左右,该做保障还是得做,总比裸奔强对吧?
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
老烟枪投保才知道:吸烟与保费原来差这么多
文章链接:https://www.xinminbao.com/r/997.html