上周六下楼扔垃圾,被小区门口看茶摊的李叔喊住,说正好张阿姨在这聊起她家的事,你不是懂保险吗,来唠两句。
张阿姨我认识,儿子刚工作两年,去年秋天骑车赶地铁,被路边窜出来的小猫晃了一下,连人带车摔出去,小腿粉碎性骨折。
之前张阿姨一直跟小区阿姨们说,年轻人身体好,买保险就是瞎扔钱。结果这次住院,前前后后花了七万八,医保报完自己掏了五万多。小伙子本来攒了十万准备给女朋友买求婚钻戒,一下少了一半,求婚都推迟了小半年。
张阿姨说,早知道……早知道花这点钱买个保险,也不至于让孩子这么难。
风险从来都不是远在天边的故事
说实话,我听过太多类似的话了。
大多都是出事之前,觉得“哪那么倒霉就轮到我”。出了事之后,才拍大腿说没想到。
你去医院急诊大厅转一圈,哪个人是提前约好要出事的?
交通事故,突发疾病,不小心滑倒摔着,谁也没法提前一个月预知。
风险的可怕,从来不是它本身,是它来的时候,随身带着一张你猝不及防的账单。
可能是你攒了三年的首付,可能是你准备给孩子上学的学费,可能是老人一辈子的养老钱。一下就给你掏空了。
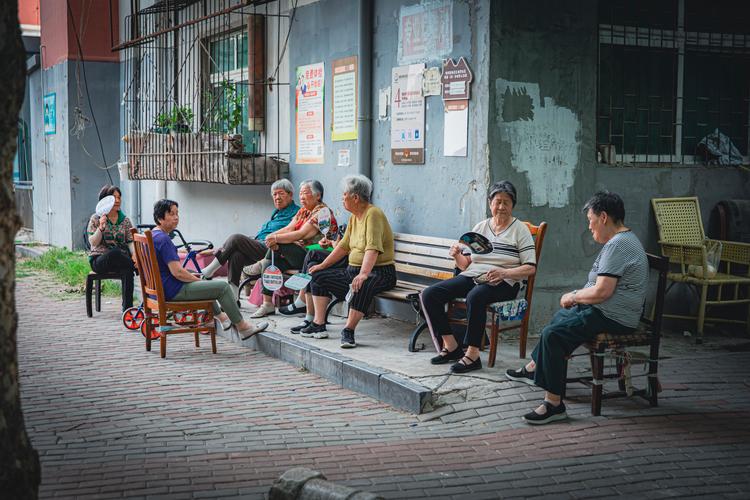 小区巷口露天茶摊聊天场景
好多人说,我有医保啊。医保当然好,可医保是保基本,很多进口药、自费项目、康复护理的钱,都报不了。真遇上大点的事,缺口往往不小。
也有人说,我存款多,不怕。存款多当然是好事,但你存一百万,一场大病花掉七八十,剩下的二三十万,够你之后养老吗?够孩子花吗?
把所有储蓄都填了风险的坑,本质还是拿你一家人未来的生活,去赌一个不确定性。
不过话说回来,我也不是在吓唬你。就是说句实在话,风险这东西,你不认它,它也照样会来找你。提前想清楚怎么应对,总比站在那慌了手脚强。
保险的本质,就是给风险买个“缓冲垫”
很多人一听到保险,就觉得是骗子,就是要赚你钱。
其实换个角度想,保险的逻辑特别简单。
就是一堆面临同样风险的人,每个人出一点钱,把钱凑在一起,谁出事了就给谁用,帮他扛过去。把你一个人扛不住的大额损失,平摊给所有人,你要付出的,就是一笔确定的、很小的保费。
保险从来不是用来发财的,是用来保住你已经有的生活的。
你本来攒钱要买房子,要给孩子上学,要养老,一场出事不至于把这些钱都耗没了,这就是保险的作用。
 普通家庭风险保障规划示意图
但我也要说清楚,保险有边界,它不是什么都保。
你买的是重疾险,就不会给你报感冒发烧的门诊钱。你买的是意外险,故意酒驾、蹦迪摔了这种免责条款里写的情况,肯定不赔。所有能不能赔,怎么赔,最后都要按合同来。
说白了,保险就是一个工具。你家菜刀能切菜,你不能拿来劈柴,也不能怪菜刀不好用对吧?用对地方,它才有用。
我见过有人买对了保险,出事之后拿到钱,安心治病,一点不耽误家里的正常开销。也见过人买错了,交了好几年钱,出事了赔不了,回头说保险都是骗人的。错的不是工具,是没搞清楚这个工具能干啥不能干啥。
聊几句大多数人都踩过的误区
 聊几句大多数人都踩过的误区
说实话,碰到找我唠保险的,我最先说的不是别的,就是先把这几个误区绕过去。
第一个误区:先给孩子买保险,大人裸奔。
好多父母,孩子一出生,各种保险买齐,自己作为家庭顶梁柱,一分保障都没有。你反过来想,大人是整个家庭的收入来源啊,要是大人出事了,孩子的保费都交不起,买再多保险给孩子有什么用?优先级一定是先大人,后孩子。
第二个误区:不把健康告知当回事。
好多人买保险,健康告知随便勾,说我这小毛病没事,不用讲。等到理赔的时候,保险公司查出来你之前有病史没说,直接拒赔,你哭都没地方哭。一定要仔细看健康告知,问到的如实说,没问到的不用多说,最后都要以保险公司的核保结论和合同为准。
第三个误区:什么都想保,预算超了交不起。
好多人追求全保障,重疾、医疗、意外、寿险什么都买,最后一年保费交好几万,占了收入的三分之一还多,过两年交不起了,只能断缴,之前交的钱都白瞎了。其实先把最核心的大风险保住,剩下的预算够再加,慢慢来就行。
第四个误区:买了保险就万事大吉。
买了保险不是让你天天躺着啥也不干,也不是说出事就一定能赔,你还是得好好吃饭好好锻炼,遵守交通规则,看清楚合同里的免责条款,哪些不赔心里有数。保险就是个备胎,你平时用不上,但是真遇上轮胎爆了,有备胎你就能接着走,没备胎你就只能搁那等着。
最后说句实在的,有没有保险,日子都照样过。就是真遇上事的时候,有保障的人,多一份选择,多一点从容,不用到处低头借钱,不用卖掉准备养老的房子,不用耽误该治的病。
温馨提示:本文内容仅供保险基础知识学习参考,不构成任何投保建议、核保结论或理赔承诺,不推销任何具体保险产品,不评价任何保险公司或产品的优劣。所有涉及保险的健康告知、免责条款、理赔规则等内容,均以对应保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|乐乐