前两个月帮一个老客户整理保单,他拍着大腿说,早知道有这功能,去年就不用欠朋友人情了。去年他儿子创业缺启动资金,急得掉头发,找遍了银行卡信用卡,低三下四借了一圈,愣是没想起来自己十年前买的那份终身寿,已经攒出二十多万现金价值。能做保单贷款啊。
到底哪些保单能做保单贷款?
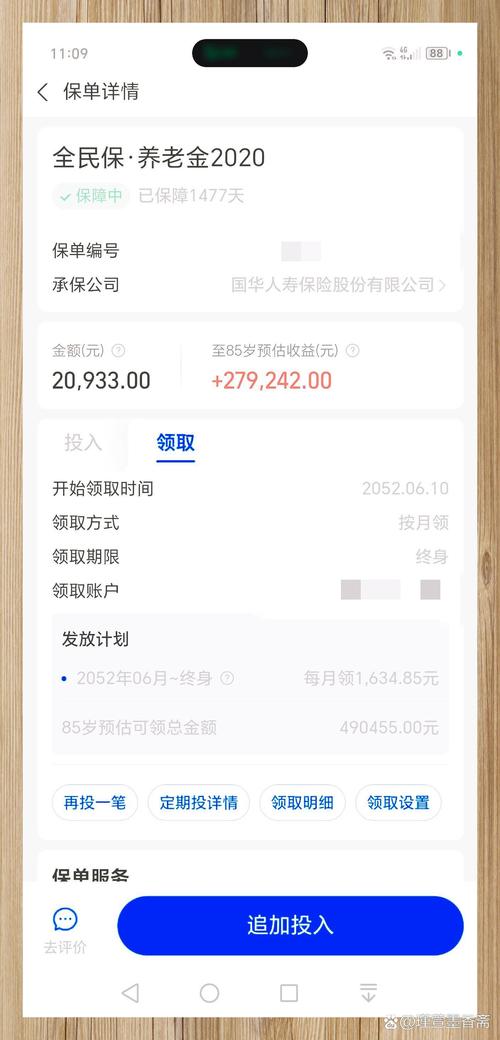
很多人一听保单贷款,以为是买了保险就能凭保额贷钱,完全错了。能做保单贷款的前提,是你的保单有现金价值。说白了,现金价值就是你这份保单现在退保能拿回来的钱。
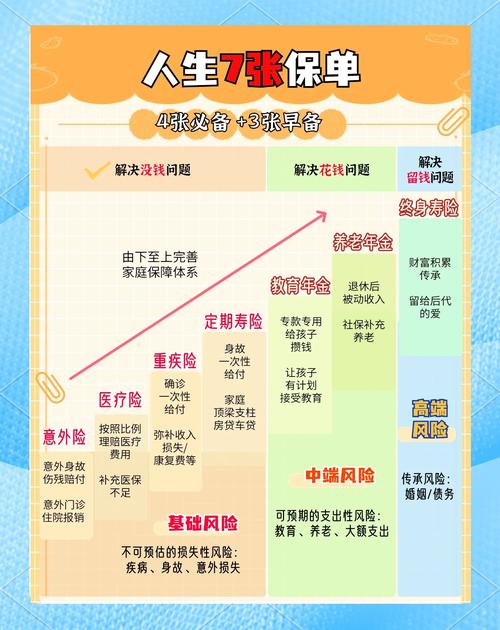
像我们常见的终身人寿保险、增额终身寿、带储蓄性质的重疾险、养老年金险,一般都会有稳定增长的现金价值,符合贷款要求。那些一年一交的消费型意外险、医疗险、定期寿险,大多没有现金价值,自然也贷不了。
保单贷款的核心规则,别搞混
说实话,大部分人对这个功能的认知,全是错的。
第一个错:以为贷了款,保单就失效了。不对。只要你欠的贷款本息没有超过保单的现金价值,你的保障就完全不变,该赔赔,该分红分红,啥都不耽误。万一真出事了,保险公司只会从理赔金里把你没还的贷款扣掉,剩下的照样给受益人。
第二个错:以为额度按保额算。不对。额度是按现金价值算的,一般最多是当前现金价值的70%-80%,不同公司产品不一样,具体看合同。比如你现在保单现金价值是30万,最多就能贷24万,不是按你100万保额算。
第三个错:以为还款压力大。其实大部分保单贷款都很灵活,你可以选择先还利息,到期再还本金,期限一般是半年到一年,到期还可以续贷。利率大多在4%-6%之间,比很多消费贷、网贷都低,急着用三五个月,利息真没多少。快的话,保险公司线上操作当天就能到账。
这几种情况,真的别碰保单贷款
不是说保单贷款就全是好处,有些情况千万不要碰。
第一种,你想贷出来加杠杆投高风险产品,比如炒股、炒币什么的。别瞎折腾。万一亏了,还不上钱,保单没了,钱也没了,两头空。
第二种,你压根没能力在到期的时候还钱。如果贷款本息加上利息,超过了现金价值,保险公司会终止保单,你这份攒了十几年的保障就没了,得不偿失。
第三种,把短期周转变长期用。很多人觉得利率低,就贷出来长期占用资金,其实算下来,累积的利息也不少,真要是长期缺钱,不如想想别的办法。
不过话说回来,如果你就是短期周转,三五个月就能还上,拉不下脸找亲戚借,银行办抵押又太麻烦,那这个功能真的挺省心。我那个客户去年不知道,借了朋友二十万,欠了老大一个人情,后来才知道自己贷的话,几千块利息就搞定了,悔得不行。
很多人买完保险就把保单扔抽屉吃灰,连里面有什么权益都不知道,真用到钱的时候才想起翻出来,平白走了好多弯路。其实抽半小时翻翻自己的旧保单,指不定能发现什么惊喜呢。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|满满