她远房表哥三十多岁走了,生前买了两百万的定期寿险。买的时候刚工作,嫌受益人这栏麻烦,随手勾了法定。
结果呢?
表哥的爸妈,一个瘫痪一个高血压,本来就等着这笔钱治病养老,结果表哥爸爸还有两个女儿,也就是表哥的姑姑,知道这笔钱要按法定分,闹着要分属于爷爷的那一份,要把钱拿回去给自己儿子买房。
扯了快半年,钱还没拿到。
真的挺无奈。买寿险的初衷,是给自己爱的人留保障,结果就因为填错了受益人一栏,成了家人扯皮的由头。
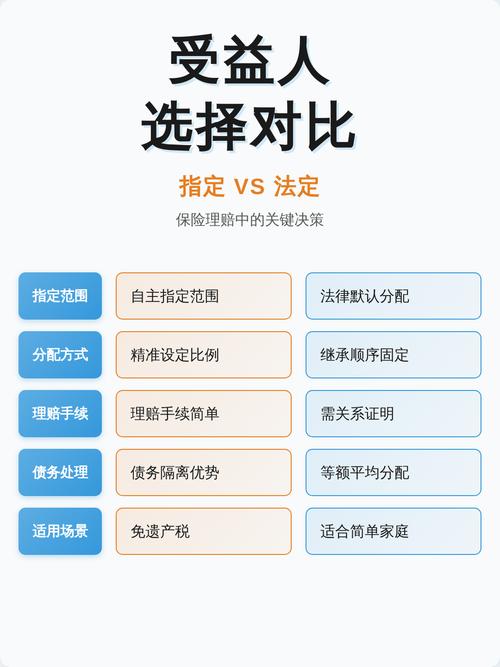
指定受益人和法定,到底差在哪?
说白了,指定受益人,就是你买保险的时候,白纸黑字写清楚,这笔理赔款,给谁,给多少,全听你的。
法定呢?就是你没写,或者写了“法定继承人”,那就按照民法典的继承顺序来分,第一顺序是配偶、子女、父母,第二顺序是兄弟姐妹、祖父母、外祖父母。
很多人说,不都是给家人,分什么区别?差远了。
第一,理赔速度差很多。指定受益人,只要拿身份证、死亡证明、关系证明就能办,审核快,钱到账也快。法定呢?要所有继承人都到场,还要提供各种关系证明,要是有人在外地,有人不同意分配方案,拖个三五个月太正常。
第二,分配的结果,不一定是你想要的。就像刚才说的例子,表哥本来就想把钱留给老婆孩子,结果因为法定,爸妈也要分,爸妈的份额又会牵扯到其他子女,最后本来该拿的人拿不到足够的钱。
如果买寿险的初衷,就是把钱留给特定的人,那一定要选指定,别选法定。
填指定受益人,最容易踩的三个坑
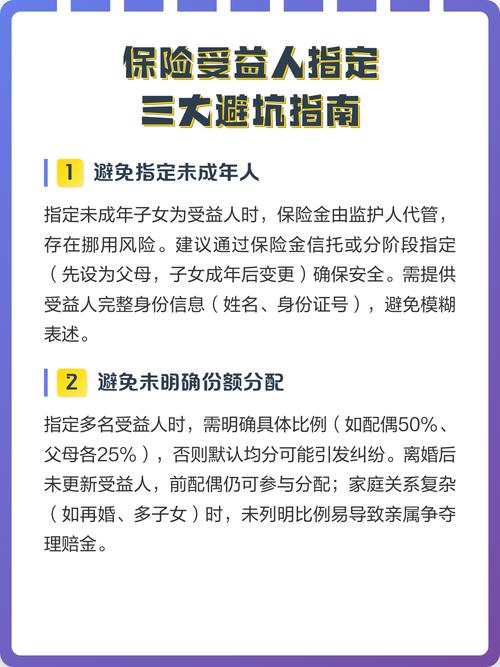
很多人知道要填指定,但填的时候随便写写,还是留了隐患。我整理了几个常见的错。
第一个坑:只填一个受益人,之后情况变了也不改。
比如不少人结婚的时候,把受益人填成配偶,后来离婚再婚,忘了改。真出事了,哪怕你现在有老婆孩子,法律上还是会把钱给当初写的那个前妻/前夫,你说冤不冤?
第二个坑:不写分配比例。
很多人写了“老婆、儿子”,就完事了,没写各自分多少。按照规则,没有明确分配比例的,默认所有受益人平分保额。你本来想给孩子留80%当教育金,最后变成一人一半,偏离了你的初衷。
第三个坑:只写姓名,不写身份证号和关系。
别说,真有这样的,只写“给我儿子张三”,万一你有两个儿子,或是同名,保险公司怎么确认?核赔的时候又要多一堆麻烦。
不过话说回来,也有人问,我能不能把受益人给不是直系亲属的人?比如从小养我的大伯,没儿没女,我想给他留一笔。
一般来说,只要你和被保险人有保险利益,保险公司也同意,是可以的,不用拘泥于只能给配偶父母子女。
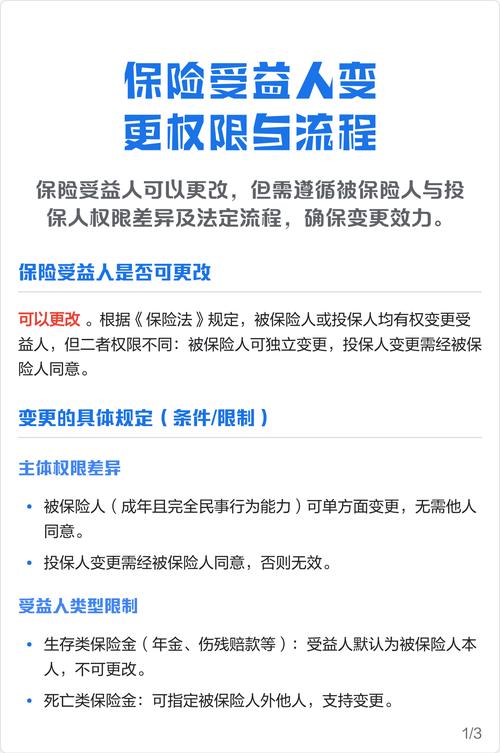
填错了能改吗?怎么改最方便?
完全不用担心填错,也不用担心情况变了改不了。
按照规则,投保人只要征得被保险人的同意,随时可以变更受益人,没有次数限制。
这个规则其实很人性化,毕竟人生那么多变,结婚、生子、离婚、家人离世,情况变了,改受益人本就是正常的事。
现在改也很方便,不用跑线下网点,大部分保险公司都支持在官方公众号、官方APP上操作,上传个资料就能改,几分钟的事。
少数不支持线上的,打保险公司的客服电话,问清楚要带什么材料,去线下网点办也不麻烦。
说实话,我见过太多人买保险,把百分之九十九的精力都放在比价格、比保额上,到最后填受益人这一步,几秒钟就勾完法定,根本没当回事。
其实买寿险,核心不就是“你想把钱留给谁”吗?这一步错了,前面选的再好,也达不到你想要的效果。
也就花个三五分钟,把受益人写清楚,比例标明白,之后情况变了及时改,就是给家人省了天大的麻烦。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小准