前阵子刷朋友群,看到有人说自家亲戚的事。
半年前体检查出甲状腺结节,分级不低,慌了,赶紧偷偷买了定期寿险,想着万一出事给家人留点钱。
结果买完才两个多月,复查确诊,申请理赔直接被拒,只退了已交保费。
群里吵翻了,有人说保险公司就是骗人,收钱不办事,也有人说本来就是带病投保,活该。
这事说白了,问题就出在等待期上。
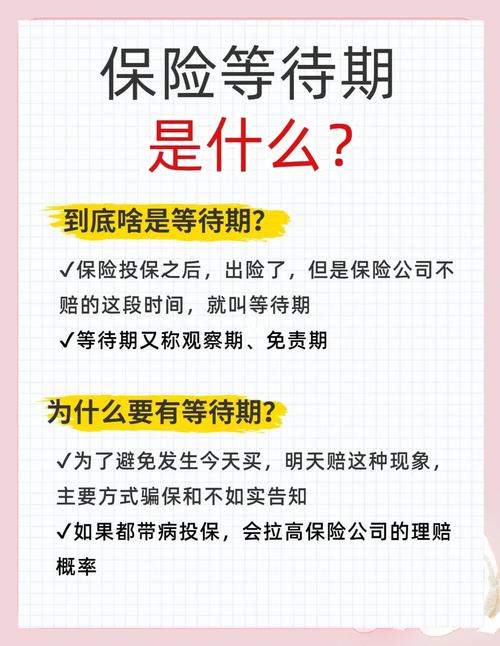
很多人没搞懂,等待期到底是用来干嘛的
不少人买保险,只看保额看价格,拿到合同翻两页就扔抽屉里,根本不会注意等待期这回事。
真出了事才翻出来看,一看条款写着“等待期内出险不承担责任”,瞬间傻眼。
很多人第一反应:这就是保险公司坑钱的套路对不对?
真不是。
等待期也叫观察期,是寿险合同生效后,保险公司不承担责任的这段时间。本质就是防逆选择——说白了,防止已经知道自己身体出问题、甚至已经得病的人,故意投保骗钱。
如果没有等待期,大家都等查出大病再买保险,保险公司扛不住,最后所有人的保费都会涨,吃亏的还是正常投保的人。
市面上的人寿保险,等待期一般在90天到180天不等,极少数产品会设置一年的等待期。一般来说,保终身的寿险和定期寿险,大多都是90天或180天。
等待期内出事,百分百拿不到赔偿吗?
这是最多人踩的误区。觉得只要我出事的时候还在等待期,就肯定赔不了。
其实根本不是这么分的。绝大多数寿险,等待期内意外导致的身故/全残是正常赔付的,只有等待期内因病导致的身故/全残,才会拒赔,一般退还已交保费,合同终止。
举个例子,张三买完定期寿险第三天,过马路被闯红灯的车撞了,这种情况属于意外,不管过没过等待期,保险公司都要按合同赔。
不过话说回来,也有少数产品的条款,要求意外也要等等待期过了才赔,买的时候一定要多瞅一眼条款。
还有一个大家问得很多的问题:等待期内体检查出异常,等待期之后确诊,赔不赔?
这个没有标准答案,要看异常的性质和条款约定。如果等待期内查出来的异常,已经明确指向后续的重疾,那大概率会拒赔;如果只是普通的小结节、小增生,没有明确的不良提示,那大多还是能正常赔的。
投保的时候,要不要特意盯着等待期长短选?
说实话,不少业务员卖产品的时候,都喜欢拿“我家等待期90天,别家180天”当卖点吹。
从逻辑上说,等待期越短,你越早得到完整保障,当然是好事。但真没必要为了等一个等待期短的产品,迟迟不投保。
你拖半个月才买,这半个月万一出点什么事,找谁去?风险悬在那里的滋味不好受。
如果好几款产品,保障、价格都差不多,那当然选等待期更短的。如果其他方面有明显差异,别为了少九十天等待期,选个保障不符合需求的。
还有两个实用提醒,记一下:
第一,换保一定要等新产品等待期过了,再退旧保单。很多人觉得旧保单已经过了等待期,换新产品不用怕,结果新产品还在等待期,旧的退了,真出事哭都来不及。
第二,等待期内能不能体检?如果你本来就是每年定期体检,身体没不舒服,该去就去,没事。但如果你已经感觉身体不对,怀疑有问题,那先买完保险,等过了等待期再去检查,别给自己添没必要的麻烦。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|满满