下班接娃路上聊起的夫妻互保,原来是这么回事
2026-09-17 05:07:45
上周在小区门口等外卖,碰到隔壁单元的张哥拽着我吐槽。说前一天晚上他老婆拉着他填保险问卷,非要搞什么夫妻互保。他觉得是保险公司搞的新套路,俩人对着手机吵了半小时,最后饭都没做。
我听完乐了,其实夫妻互保哪是什么新东西,只是很多人没搞懂它到底适合谁。
先理清楚:夫妻互保到底指的是什么
很多人第一反应是,夫妻各买一份一模一样的保险,就叫夫妻互保?
不对。
夫妻互保的本质,是夫妻俩互为对方的投保人和被保险人,绝大多数情况会附加投保人豁免责任。
说直白点,投保人就是出钱买保险、掌握保单所有权的人,被保险人就是那份保障针对的人。举个例子:先生给妻子买一份终身重疾,先生是投保人,妻子是被保人,附加投保人豁免。反过来妻子给先生买一份,妻子当投保人,先生当被保人,也附加豁免。这才是完整的夫妻互保。
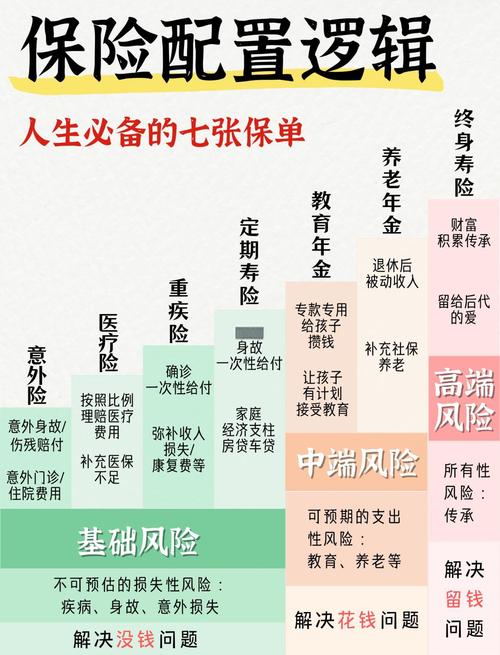 人寿保险夫妻互保投保关系示意图
投保人豁免的作用也很好懂:万一投保人出事了——比如符合合同约定的重疾、中症或者全残——剩下没交完的保费,不用再交了,被保人的保障依然有效。
就这么简单。
别踩坑:这些前提很多人都忽略了
很多业务员推的时候,只说豁免好,不说要求,坑就埋在这了。
第一点,两个人都要过健康告知。因为豁免本身就是给投保人买的一份保障,投保人健康不符合要求,根本买不了这个附加责任。很多人买的时候只盯着被保人的健康,填到投保人豁免那一步才发现,投保人有结节、高血压过不了告知,最后只能要么去掉豁免,要么整单撤下来,白折腾好久。
第二点,不是所有保单都适合做互保。一年期的医疗、意外,本来就是交一年保一年,你搞互保豁免有什么用?
真没必要。一般只有长期重疾、终身寿险这种交费期十几年二十年的,才需要考虑。
还有人问,万一以后离婚了,这保单岂不是很麻烦?说实话,我接过好几个类似的提问,其实没那么复杂。投保人变更一点都不麻烦,双方协商好了,找保险公司做个变更手续,后续自己交保费就行,保障不会断。别听那些人瞎扯什么离婚了保单就废了,都是吓你的。
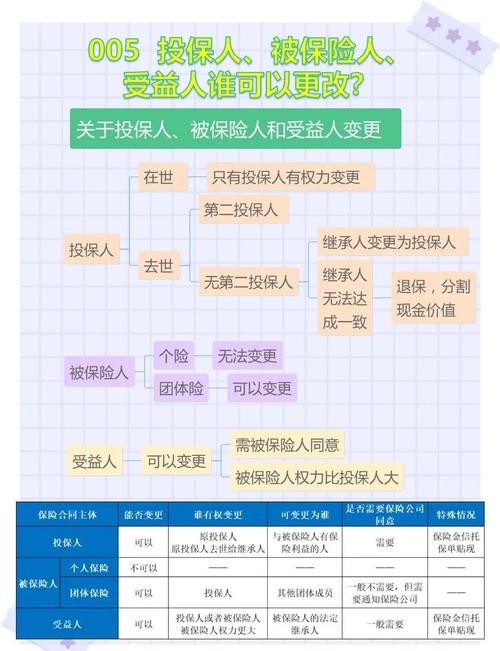 夫妻互保投保人变更办理说明图
不过话说回来,真到那一步,提前搞清楚规则总没错,省得到时候扯皮。
到底要不要选夫妻互保?看这两点就够
 到底要不要选夫妻互保?看这两点就够
我碰到太多人,要么觉得夫妻互保是必选项目,不加就亏了,要么觉得就是骗局,碰都不能碰。其实走极端都不对,它就是一个普通的保险配置选项,适合就选,不适合就拉倒。
第一点,看你们俩人的收入结构。如果夫妻俩都是家庭的主要收入来源,缺了任何一个,都会直接影响整个家庭的现金流,那可以考虑。毕竟万一一个人出事,不光自己要花钱应对,另一个人的保费还能免掉,相当于给家庭多了一层缓冲。
如果只有一个人上班挣钱,另一方全职顾家,那也不是不能做,只要全职的一方健康符合要求就行。当然,如果健康过不了,也不用硬买,没必要强求。
第二点,看你自己的预算。投保人豁免是要额外加费的,不是白送的。很多人以为夫妻互保能省保费,其实不是,只是多花一点钱,买了一个豁免的保障而已。
如果预算够,加进去没问题,预算紧,哪怕只买够保额,不加豁免也没关系,保额永远比附加责任重要。
我见过不少小夫妻,预算本来就不多,为了加豁免,把主险保额砍了一半,真的是捡了芝麻丢了西瓜。
得不偿失。
还有,不是说不买夫妻互保就亏了,本来就没有完美的配置方案,适合你们家当前情况的,就是对的。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
下班接娃路上聊起的夫妻互保,原来是这么回事
文章链接:https://www.xinminbao.com/r/332.html