前阵子刷到同城一个博主的求助,34岁,互联网运营,去年冬天加班到九点,下楼踩滑摔了,颅内出血,开颅手术躺了大半个月,现在出院在家康复,快一年没法上班。他说一开始全家都在愁手术费,凑够了才发现,真正熬人的是没工资。
你怕的是治病花钱,漏算的是没收入
大部分人聊风险,第一反应就是大病要花几十万,四处凑钱。没人会主动提,要是半年、一年甚至好几年没法干活赚钱,一家子日子怎么过?
说实话,我之前也没当回事。直到这个博主说,他每个月房贷12000,孩子幼儿园学费3500,老婆每个月赚五千多,全填进去都不够,原来的积蓄撑了八个月,现在已经开始刷信用卡周转。
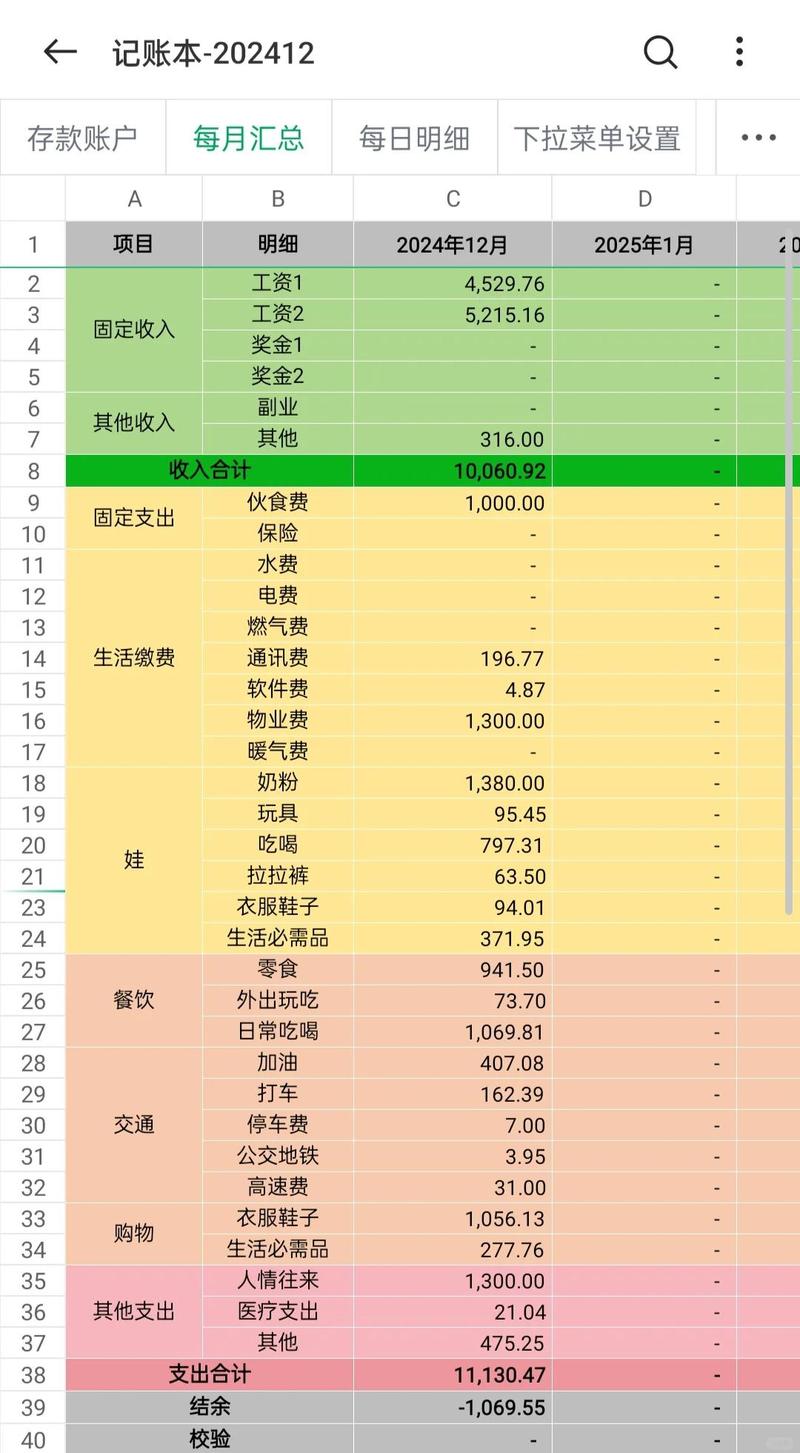
很多人买保险,先想着保额要够医药费,把收入损失这一块忘得一干二净。你掰手指头算,一个月净赚一万,三年不工作就是三十六万,够不够付一套小房子的首付?够不够给孩子存出大学学费?
这个数字,真不比一场大病的治疗费少啊。
不止大病,这些情况都会丢收入
别觉得只有癌症这种大病才会让你断收入。我见过楼下开水果店的老板,骑车进货被车撞了腿,粉碎性骨折养了一年半,店盘出去了,原本稳定的收入直接没了。也见过刚升部门经理的姑娘,查出来系统性红斑狼疮,要长期静养不能累,原来二十多万的年薪没了,只能在家做点兼职赚点零花钱。
说白了,只要你是靠上班干活赚钱的,只要你没法正常工作,就会面临收入损失风险。
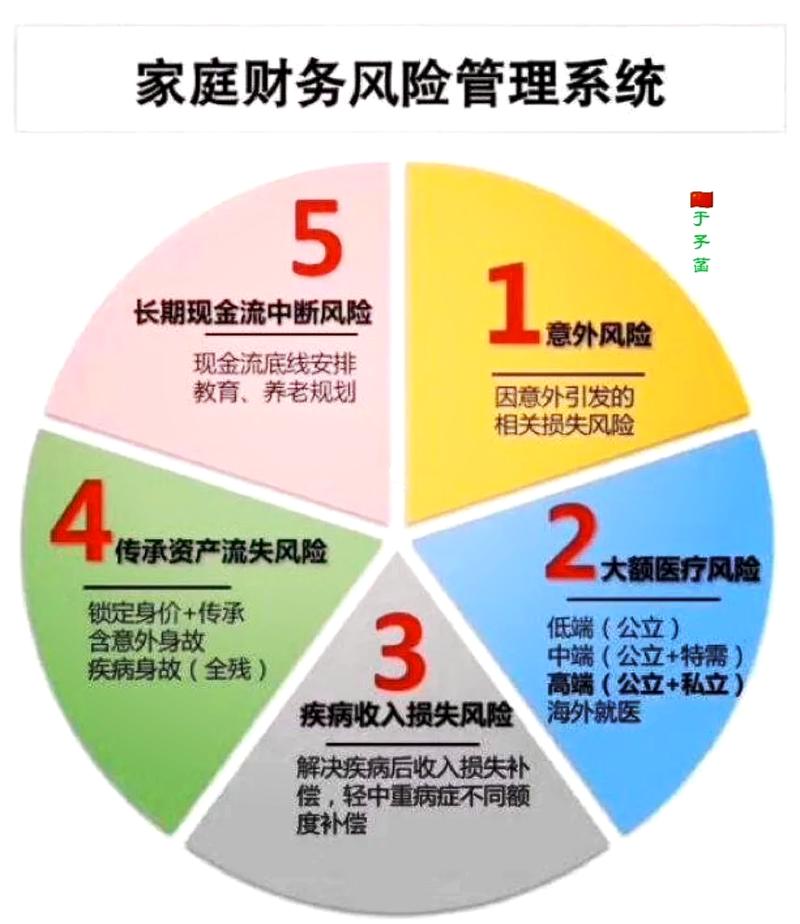
有人说我有医保,单位有补充医疗,医药费能报啊。对啊,医药费能报,可是房贷能少交吗?孩子学费能免吗?老人赡养费能拖吗?
没人给你免啊。这些钱,照样要从家里出,本来收入就断了,坐吃山空的速度,比你想的快多了。
普通人对冲风险的几个思路
不是上来就让你买保险。先捋清楚自己家的情况。首先,手里留够现金流,至少三到六个月的固定开支,放灵活存取的地方,别动,这笔钱就是给你万一出事托底的。
其次,理清自己的负债和责任,要是你上有老下有小,背了几十年房贷,那确实要考虑用保险转移这块的损失。比如重疾险,核心作用之一就是补偿你患病后的收入损失,只要符合合同约定的理赔条件,赔的钱你想怎么花就怎么花,还房贷、养孩子、付康复费都可以。再比如定期寿险,要是人走了,剩下的几十年房贷孩子学费,赔的钱也能补上家庭的收入缺口。
说句实在话,买这类保险,核心就是保额要够覆盖至少3-5年的家庭支出+未还清负债,别买那种花里胡哨的,保额买一点点,真出事了起不到作用。
不过话说回来,每个人的收入不一样,负债不一样,能拿出来买保险的钱也不一样,没有标准答案,得自己算清楚。对吧?
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小北