昨天接亲戚家娃放学,半路上被拉住问,说小区宝妈群最近都在给娃推终身寿险,问我要不要跟着买。
我当时就愣了。太多人买保险,从根上就搞反了顺序。
很多人给娃买寿险,其实搞反了寿险的作用
寿险的本质是什么?出事赔钱,补的是家庭经济缺口。
一家之主走了,房贷没人还,孩子没人养,老人没人养,这个缺口需要寿险填上。
孩子呢?孩子不创造家庭收入啊。哪怕真的出了最坏的事,对家庭来说是天塌下来的悲痛,但不会因此断了整个家的经济来源——毕竟赚钱的是爸妈。
说实话,我见过不少普通家庭,夫妻俩背着几百万房贷,两个人加起来的寿险保额还不到一百万,反倒给刚出生的娃买了几十万保额的终身寿险,每年交大几千,一交就是二十年。
钱花了,该保的地方没保住。这不是本末倒置是什么?
很多销售喜欢顺嘴给你加个寿险,说“给孩子全方面保障”,听听就好,别当真。
哪些特殊情况,儿童确实需要买寿险?
别杠,我不是说儿童百分之百不能买寿险。有例外。
第一种,家里有财富传承、资产规划的需求,想给孩子提前留一笔确定的财产,那随便买,这是资产端的事,和基础保障没关系。
第二种,孩子出生就有比较严重的先天性疾病,预测长大之后大概率买不了商业保险,趁现在还符合投保要求,先买一份寿险锁定保障,这个逻辑说得通。
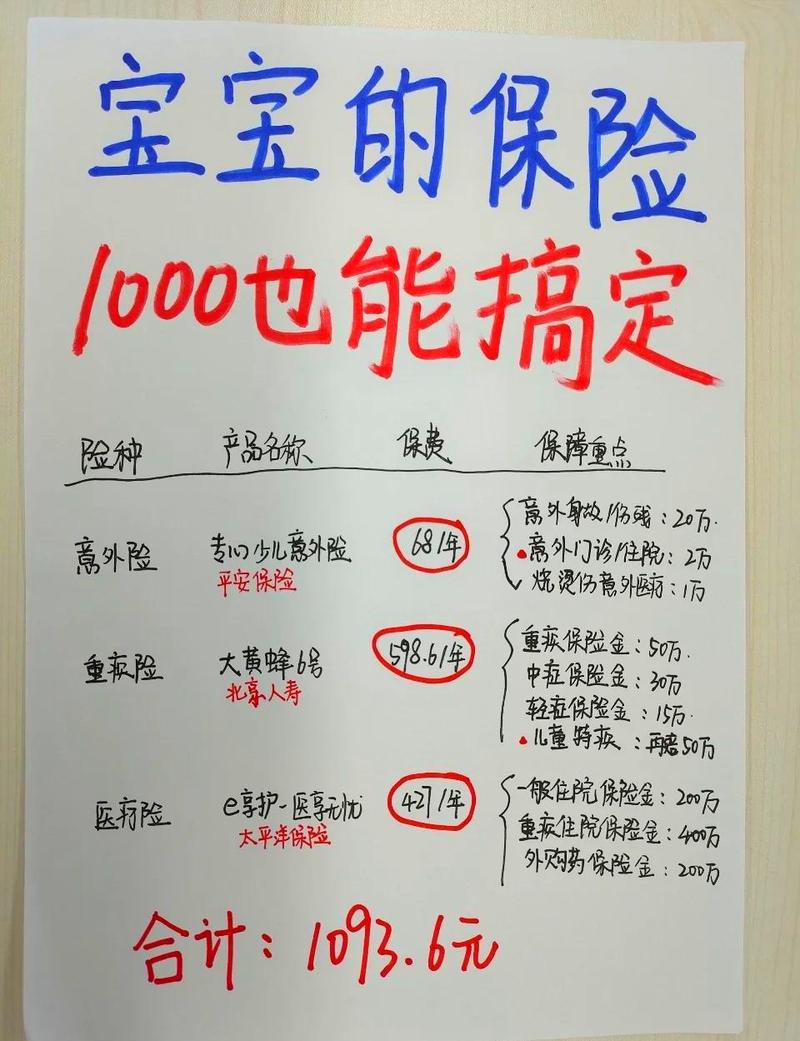
还有不少人给孩子买了带身故责任的重疾险,其实那里面已经包含了寿险责任,不用再额外单独买重复的了。
不过话说回来,百分之九十以上的普通家庭,都碰不上这两种情况。真没必要凑这个热闹。
真要给孩子买寿险,别踩这两个坑
如果真的打定主意要买,记住两个点,别白花冤枉钱。
第一,别买超过规定限额的保额。银保监会早就对未成年人身故保额做了限制:不满10周岁,身故赔付最多不超过20万;已满10周岁不满18周岁,最多不超过50万。你买再多,最后也赔不到这么多,纯纯浪费保费。
第二,普通家庭别买终身寿险。真要是想买,买个定期就够了,保到孩子18岁或者25岁就行。孩子成年之后自己会挣钱,身体也健康,到时候他自己选适合他的保险,不比你几十年前买的保额缩水的终身寿险香吗?
当然还是那句话,做资产规划的另说,那是另一个需求了。
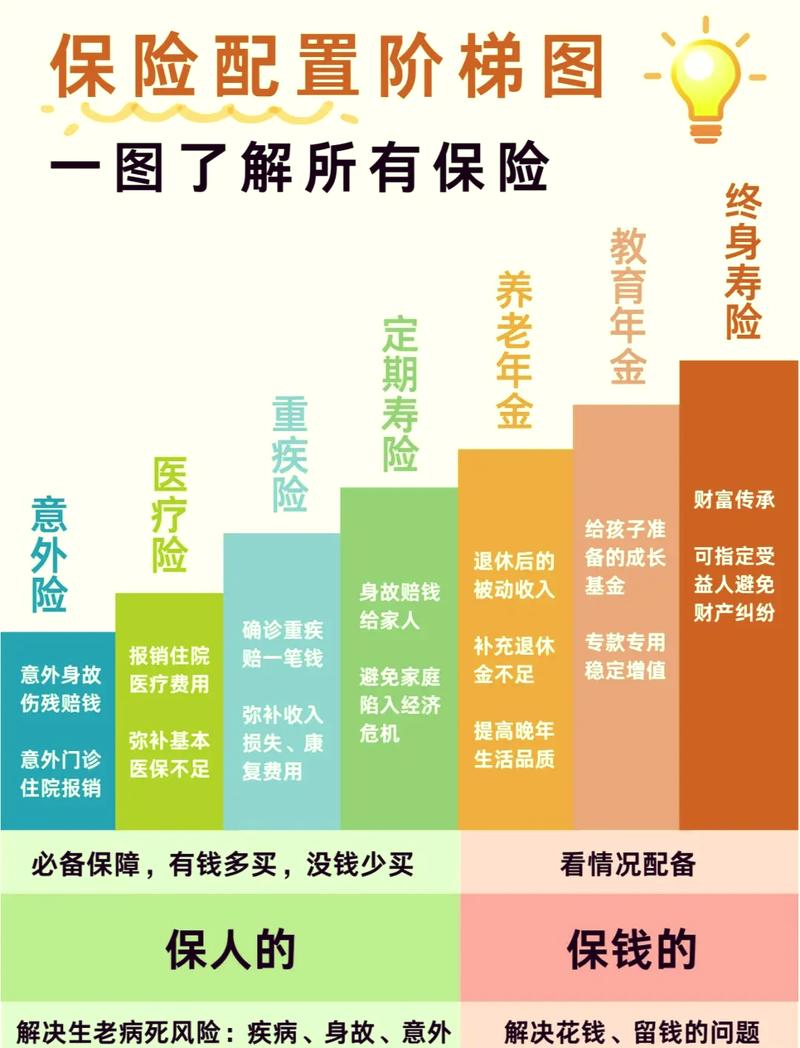
说了这么多,核心其实就一个:买保险先保大人,再保孩子。先配齐重疾、医疗、意外,最后再轮得到寿险。你自己都没保障,给孩子买再多寿险,有啥用呢?
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|白杨