先说个真事儿:一张保单截图,惹出多大麻烦
上周在社区活动室,张阿姨一把拉住我,手机屏幕直接怼到我脸上。她闺女前阵子给她买了份医疗险,她高兴啊,拍了保单照片发到家庭群——还顺手发了个朋友圈,配文是“闺女孝顺,妈有保障了”。
挺暖的对吧。
问题出在哪?那张保单上,清清楚楚写着她的姓名、身份证号、手机号、住址,还有银行卡后四位。图一发出去,谁都能存下来。
两周后,她接到一个电话。对方准确报出她的名字和保单号,说“您的保单马上到期了,需要操作一下才能续上”。张阿姨差点就点了对方发来的链接。
说实话,这种事我一年能听好几回。

买保险为啥要填那么多东西?
很多人第一反应是:买个保险,怎么身份证、户口本、体检报告、银行卡全都要?烦。
先别上火。这事儿得分两头看。
保险的本质是什么?是保险公司在“不确定”里做定价。它得知道你是谁——不同年龄、不同身体状况、不同职业,出险概率差得远呢。你开挖掘机,和你在写字楼敲代码,能一样吗。它得知道钱往哪打——理赔款、退保金总得有个账户。它还得知道你有没有带病投保,这就是健康告知存在的理由。
所以,收集信息本身不是问题,问题在于收了多少、怎么存、给谁看。这是两件完全不同的事。
前一件叫“必要性”,后一件叫“安全性”。
正规流程里,收集信息要遵循“必要”原则——跟这次投保、理赔直接相关的才要。你要是网上投保,健康告知页面问东问西,问到你初恋姓什么,那真该起疑了。
不过话说回来,现实里确实有些环节让人心里不舒服。比如线下渠道,代理人拿张纸质单子让你一股脑填完,填完他啪地拍张照就走了。那张照片,躺在他手机相册里……你自己想想。
那些你可能没注意到的“信息出口”
我觉得比起“保险公司会不会泄露”,更值得聊的是——我们自己是怎么一点点把信息递出去的。
你看啊:
在社交平台晒保单、晒理赔到账截图、晒体检报告。这类占大头。
把身份证正反面拍照发人,说“你帮我看看这份保险咋样”。朋友可能没问题,但万一那个号被盗了呢?
小区门口、超市门口填问卷送鸡蛋,表格上要身份证号。为了两个鸡蛋。
在一些非官方App或者小网站上“免费测保额”“一键测算你能领多少”,填手机号、身份证号,甚至要人脸。这个比较难察觉,因为界面做得挺像那么回事。
还有更隐蔽的——代理退保。有人加你微信,说“你这份保单买亏了,我帮你全额退,收20%手续费”。他会要你的身份证、保单、银行卡,甚至手机验证码。这个嘛,说难听点,等于把家门钥匙递出去了。

保险行业其实也有一把自己的“锁”
这里我得说句公道话。
国内对金融行业的信息保护,要求是挺严的。《个人信息保护法》2021年施行之后,处理敏感个人信息——比如医疗健康数据、金融账户——需要单独同意,还得做个人信息保护影响评估。不是角落里写一行小字、你勾一下就完事。
具体到保险这块,常见的措施有:数据加密存储、访问权限分级、员工操作留痕、外包机构签保密协议、定期做安全审计。理赔时调阅病历,通常也要你本人授权。
但这把锁再结实,也有个前提——门得是你自己关上的。
你在朋友圈把保单甩出去,再严的内控也管不到你的手机相册,对吧。
几个不费劲的小习惯
我不爱讲大道理,记不住。就说几个马上能用的:
保单截图别乱发。真要发给家人,先把身份证号、银行卡号打码,或者干脆只发保障责任那几页。发完记得撤回——虽然撤回也不是万能的。
接到“保险客服”电话,先挂,再自己打回去。用保单上的官方电话,或者保险公司App里的在线客服。真的客服不会催你“现在必须操作”“两小时内不处理就失效”。这种话术,八成有问题。
验证码、人脸识别,谁要都别给。包括自称保险公司的人。正规流程里,验证码是发给你自己用的,不是发给别人的。
健康告知如实填,但别到处扩散。体检报告、病历这类东西,只交给需要它的官方渠道。别在群里、论坛里贴图求“大神帮看”。
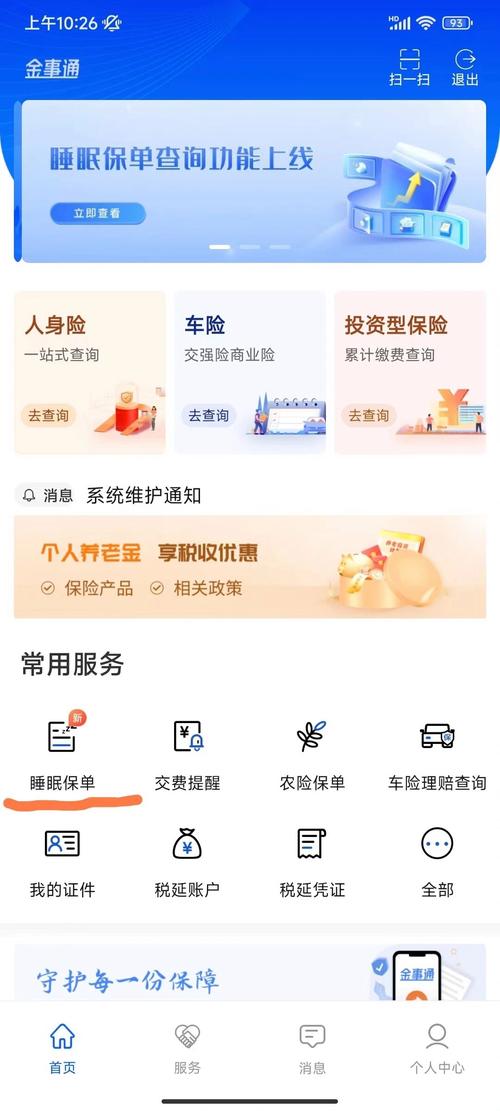
定期查查自己名下有没有莫名的保单。这个挺重要。中国银行保险信息技术管理有限公司有官方渠道,可以查到个人名下的保单情况。要是蹦出来一份你没买过的,赶紧问清楚。
还有一点,可能有点反直觉:别把“查保单”“退保”“理赔”这些事全权交给某一个个人。走官方App、官方客服、官方柜面,麻烦一点,但信息不会在你不知道的地方转一圈。
常被问到的几个误区

误区一:保险公司会把我的病历卖给别的公司。
我没法替任何一家公司打包票。但可以告诉你机制:法律上有明确罚则,行业内对这类行为的处罚不轻。真遇到了,可以投诉到监管部门。不过也不是说就永远太平——任何大型机构都会有管理漏洞。保持警觉,比完全信任或者完全不信,都靠谱一点。
误区二:健康告知随便填,反正查不到。
这个真不行。现在医保数据、医院就诊记录之间的打通程度,比很多人想的高。而且,投保时没如实告知,将来理赔时可能被拒——具体怎么认定,以保险合同条款和保险公司的核保、理赔规则为准。我不做任何预测,只说一句:别抱侥幸。
误区三:信息泄露了,我就完了。
倒也不至于。真泄露了,第一时间做几件事:改密码、冻结可疑账户、打银行客服、报警、向监管部门投诉。别慌,也别认栽。
误区四:小公司肯定不靠谱,大公司就一定安全。
规模和管理水平有关系,但不划等号。判断信息安全,看你签的授权书里写了什么、App要了哪些权限、理赔时对方怎么跟你沟通。这些比logo大小有用。我不评价任何一家公司的好坏。
一句掏心窝的话
保险这东西,说到底是一份“未来的承诺”。你得把不少私人信息交出去,才能换来它。
所以你有权问:为什么要这项信息?存多久?给谁看?我怎么撤回授权?
问这些不是找茬,是正常的。合同里、隐私政策里、授权书里,都该有答案。看不懂,就让对方解释到你懂为止。
具体条款怎么定、等待期多久、免责哪些情况、能不能续保、理赔怎么算——一律以保险合同和保险公司官方说明为准。我说的是常识,不是承诺。
也别太焦虑。做到上面那几条小习惯,绝大多数风险就能挡在门外了。
最后一句:你的信息,比你以为的值钱。但也别因为怕,连该有的保障都不敢要了。
火要用,也要会用。
(本文仅作保险基础知识科普,不构成投保建议、核保结论或理赔承诺。涉及具体产品与条款,请以保险公司官方说明为准。文中不推荐、不代理任何保险产品。)
作者|dananjin
排版|dananjin
审核|柚子