先说一件我自己碰上的事。帮一位阿姨看她的医疗险合同,她指着一行字问我:这里写的“既往症”,到底包不包括她三年前体检发现的甲状腺结节?我翻到释义页,念给她听。她愣了半分钟,说:那我当年买的时候,没人跟我提过这个词啊。
这就是行业里反复出现的一幕。不是谁在骗谁,是两套语言没对上。销售说的是“住院就能报”,条款写的是“符合约定的合理且必要的医疗费用”。这两句话都对,可它们不是同一句话。

一、条款不是难懂,是它用的不是日常逻辑
保险条款有一套自己的语法。
它先定义,再使用。你在正文里看到的“意外伤害”“重大疾病”“住院”,在释义部分都有独立的、被收窄过的定义。日常口语里的“意外”,和条款里的“外来的、突发的、非本意的、非疾病的”,中间隔着一堵墙。猝死算不算意外?酒后摔伤算不算?条款里有答案,但答案不在正文,在释义。
另一个习惯是加限定词。“确诊”和“初次确诊”不是一回事。“医院”前面往往跟着“二级及以上公立医院”。“合理且必要”这五个字,看着像废话,实际上给了理赔审核一个判断空间。
所以我常建议:拿到合同,别急着从头读。先看释义,再看责任免除,再回头看保险责任。顺序反了,容易越读越糊涂。
二、理赔到底容易卡在哪几个环节
从公开的监管通报、裁判文书和行业交流里看,争议密集的地方其实挺固定。
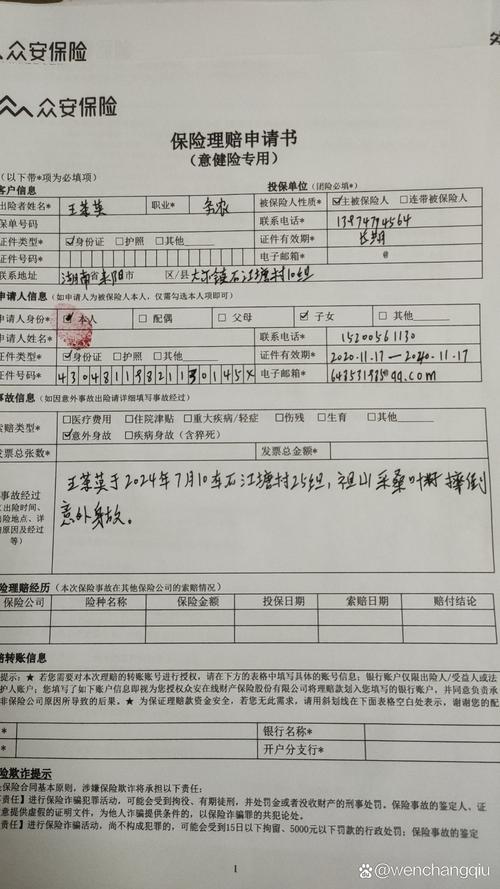
一是健康告知。问什么答什么,这是基本规则。实操里两头都有问题:一头是投保人觉得“小毛病不用说”,另一头是有人口头告诉你“这个不用填”。两种做法都可能在理赔时留下口子。告知义务的边界,以投保单上列出的问题为准,而投保单怎么问,各家不一样——所以这事没法一刀切。
二是等待期。等待期内出险怎么处理,不同合同差别不小。有的退保费,有的退现金价值,有的对等待期内“首次出现的症状”往后延伸认定。这块得看合同原文,别人转述的都不算。
三是疾病定义。重疾险里不少病种不是“确诊即赔”,而是要求达到某种状态、做了某种手术,或者持续多少天。有些心脑血管相关的病种,条款里会写明具体的检查指标或时间要求。
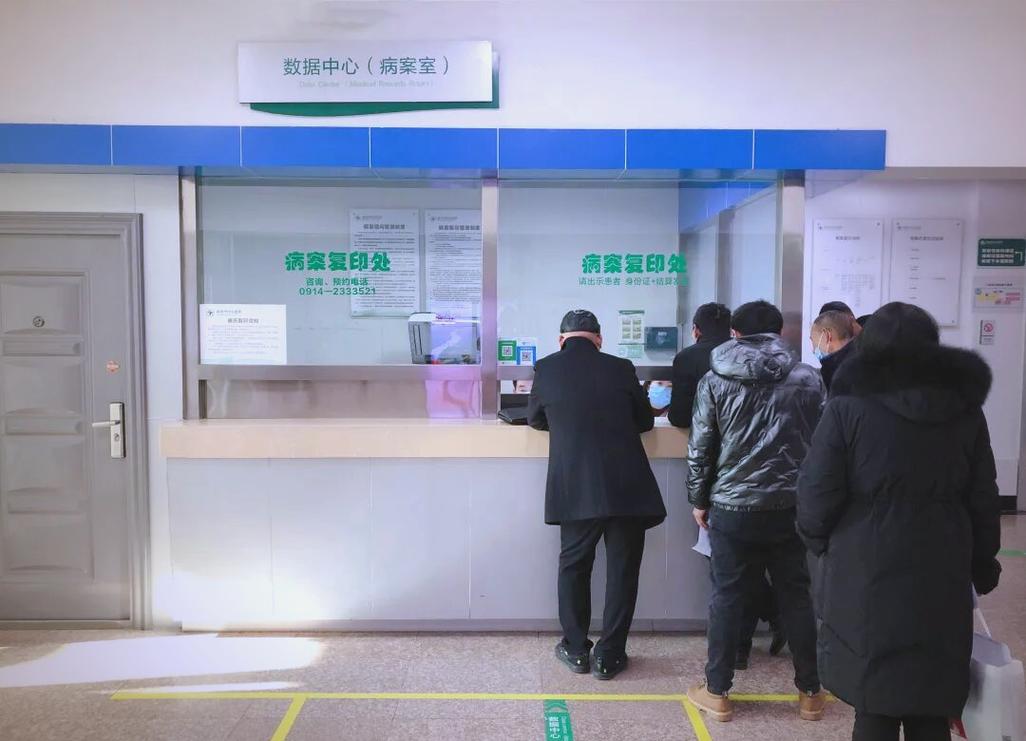
四是材料。这一项不起眼,但占比不小。病历、诊断证明、费用清单、发票原件,少一样就得补一次。补材料本身不难,难的是时间——有些检查报告出院时没打,回头再去医院调,来回就是一两周。
三、几个反复被误解的点
按我平时被问到的频率排一下。不谈对错,只讲条款怎么说。
“大公司赔得快,小公司爱拒赔。”这话我没法替谁背书。理赔看的是合同约定和提交材料,公司规模不在条款里。具体到个案,只能看那家公司自己的官方说明和实际处理结果。
“买的时候说保终身,就是一辈子。”要分清楚“终身”指的是保障期间、缴费期间,还是续保条件。有些产品主险保终身,附加险一年一续,附加险停了,主险还在,但保障范围已经变了。
“没住过院就不用告知。”健康告知问的通常包括门诊、体检异常、服药情况,住院只是其中一类。
“免责条款不用看,反正也碰不上。”免责部分往往不是纠纷的终点,而是起点。它列的是不赔的情形,字数不多,值得花五分钟。
四、续保这件事:合同怎么写,就怎么算
医疗险的续保是被问得很多的一块。先分清楚几件事:是保证续保,还是非保证续保;保证续保的期限是几年;期满之后要不要重新审核。
市面上常见的表述有“保证续保6年”“保证续保20年”,也有产品写“续保需经我们审核同意”。这两种差别很大。前者在约定期限内不完全取决于保险公司当时的意愿,后者要看审核结果。
还有一种情况:产品停售。停售后老客户怎么办,合同里一般会有交代,以条款为准。
这里我不做推荐,也不评价哪类更好,只提醒一句——把续保条款那一页单独拍下来存着,比听任何人转述都靠谱。
五、说点行业本身的变化
这两年能观察到几个趋势,纯属个人感受,不作结论。
一是条款在往“细分”走。以前一份重疾险能覆盖的需求,现在被拆成好几个模块。选择是多了,代价是拼装的难度也上去了,普通人很难自己判断组合起来到底漏没漏。
二是理赔线上化。小额案件拍照上传、几天到账,确实方便。但线上化也带来新问题:材料由客户自己拍,拍得不规范、不清晰,反而来回折腾。这不是谁的错,是个磨合过程。
三是信息差在缩小,但没消失。短视频上有很多讲条款的账号,讲得好的确实好;讲得快的,也容易把“某款产品的条款”说成“行业规则”。这两者差别不小。
六、几条能自己动手做的事
不涉及买什么,只涉及怎么看。
一是投保前把健康告知逐条读完,拿体检报告和门诊记录对着看。拿不准的,走保险公司官方的核保咨询渠道,别只依赖口头答复。
二是拿到合同后,用荧光笔划三处:保险责任、责任免除,还有释义里出现频率高的那几个词。
三是把保单号、生效日、缴费日、报案电话记在一个固定的地方,也发给家里另一位成员一份。真到要用的时候,人是慌的。
四是出险后先打官方客服电话报案,问清楚需要哪些材料、多久内提交、有没有指定医院的要求。
最后,合规提醒
这篇只做概念和流程的整理,不构成投保建议、核保结论或理赔承诺,也不推荐任何产品。
文中提到的所有条款处理方式,都可能因为产品不同而不同。凡涉及健康告知、免责条款、等待期、续保条件、理赔标准的,一律以你手上那份保险合同和保险公司的官方说明为准。信息不够的时候,说实话,谁也判断不了,包括我。这种情况下,翻合同,或者直接打官方客服电话问,是比较省事的做法。
做行业观察这件事,看得越久越觉得:条款本身没那么复杂,复杂的是我们习惯了用日常语言去读一份法律文本。把这两套语言之间的翻译做出来,很多争吵大概根本不会发生。
作者|dananjin
排版|dananjin
审核|小北