体检出结节才后悔:健康告知里藏着你不知道的细节
2026-09-16 22:09:54
买完保险第二年体检出甲状腺结节,第三年申请重疾理赔被拒,翻出当年的投保页才发现,健康告知那栏勾错了一个选项。
说出来你不信,一半以上的保险理赔纠纷,根源都在健康告知这一步。
你以为健康告知是保险公司的门槛?其实是保护你
很多人一看到健康告知满页的问题,第一反应就是烦,觉得保险公司就是故意不想赔,想方设法卡人。
其实不是。
咱们国家买保险,健康告知实行的是有限告知原则,说白了就是六个字:问什么答什么,没问不主动说。
既没让你把从小到大得过的痱子感冒都报一遍,也没让你挖出自家祖宗三代的病史填上去。就是白纸黑字列出来问题,你对着答就行。
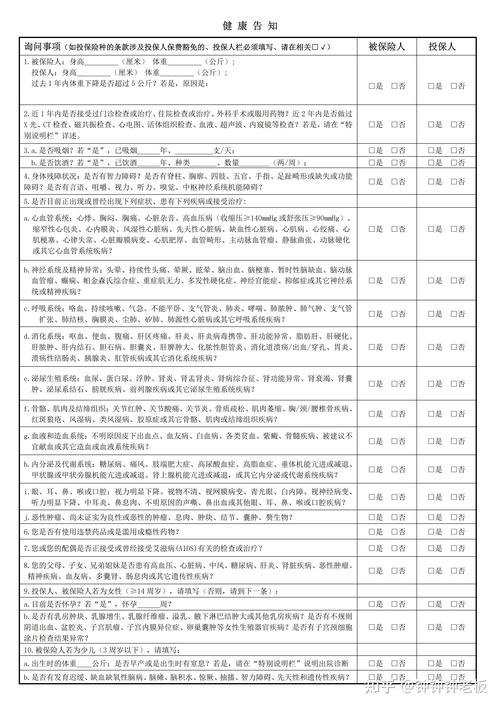 人寿保险线上投保健康告知问卷页
我之前碰过一个姑娘,十年前得过急性阑尾炎切了,买保险的时候健康告知只问“近五年有没有手术史”,她愣是主动把十年前的手术写上了,结果被保险公司除外了阑尾相关责任,平白无故丢了一块保障。
亏不亏?太亏了。
反过来,要是明明问到了,你故意不说,那就是你的问题了。别拿自己的保费赌运气。
这几个高频误区,大半人都踩过
第一个误区:只要体检查出来异常,都得填上。
真不是。健康告知里的异常,都是有明确要求的。比如人家问“近一年体检异常需要进一步复查的”,你三年前查出来个0.2cm的肺结节,医生都说不用管每年体检就行,根本不用主动填。
再比如问“直径超过1cm的甲状腺结节”,你的才0.4cm,不符合这个条件,不用提。
第二个误区:医保卡借过别人,必须全说。
分情况。要是你把医保卡借给别人住过院,或者开了高血压糖尿病这类慢性病的长期药,那你得说,不然后续理赔大概率出问题。要是只是借去买个感冒药胃药,或者拔了个智齿,根本不用放在心上,也不用提。
第三个误区:反正有两年不可抗辩,隐瞒了也没事。
这话可坑死不少人。两年不可抗辩说的是合同成立两年后,保险公司不能因为未告知解除合同,那前提是你不是故意或者重大过失隐瞒啊。真要是故意瞒了确诊过的重症,两年后理赔照样拒,告到法院也没用。
别听网上那些歪理,拿几十万的保障赌这个,犯不上。
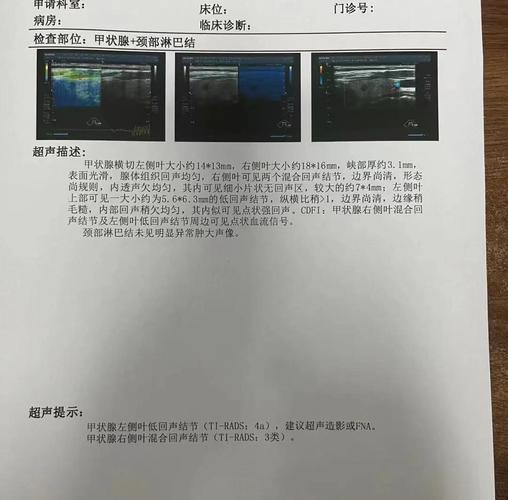 体检报告甲状腺结节异常标注图
真有异常,怎么填才对
 真有异常,怎么填才对
说实话,真要是有身体异常,也不用慌,一步步来就行。
第一步,先把你近五年的体检报告、住院记录、门诊病历都找出来,别靠脑子记。很多人记不清自己哪年住的院,结节多大,瞎填很容易错。
第二步,对着健康告知的问题一条条看,问到了,就按实际情况写,没问到的,别瞎凑上去说,没必要给自己加戏。
第三步,拿不准的,先走智能核保。现在大部分线上保险都有智能核保,把你的异常输进去,立刻就能知道能不能买,啥条件买,而且智能核保就算不通过,也不会留记录影响你买别的保险,太方便了。
要是智能核保过不了,还可以走人工预核保,提前把报告给保险公司看,给个结果,合适再买。
不过话说回来,也别太焦虑,大部分小异常,比如很小的结节、囊肿、轻度脂肪肝,都能正常投保,不用太担心。
很多人买保险就想快点付钱完事,跳过健康告知乱勾,省下十分钟,后续可能就是几十万理赔打水漂。花点时间对着问题一条条看,真不亏。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
体检出结节才后悔:健康告知里藏着你不知道的细节
文章链接:https://www.xinminbao.com/r/317.html