买完人寿险才翻免责条款?这些坑9成人没注意
2026-09-16 20:58:45
去年帮一个认识的哥哥处理理赔纠纷,他刚拿本半年,买了一份百万保额的寿险,实习期单独开车上高速出了意外,最后拿到拒赔通知,整个人懵了。他说买的时候销售只说了「全年龄段都保,只要身故就赔」,谁能想到还有这么一条卡在这。
免责条款不是保险公司挖的坑,是规则边界
大部分人买保险的习惯是什么?翻一遍保障责任,看看保额多少,保费多少,划算不划算。然后直接签字付钱。
几十页的合同,直接扔抽屉里。谁会特意翻最后那几页免责条款?
太枯燥了。全是书面语,看着头大。
说实话,很多人对免责条款的印象,就是保险公司用来拒赔的坑。真的是这样吗?
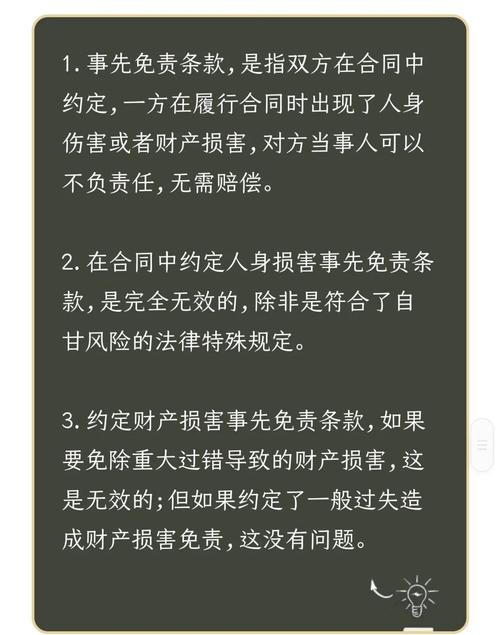 人寿保险合同免责条款实拍页面
其实不是。免责条款本质就是把保险公司不会承保的风险明明白白列给你。
就像你去餐厅吃饭,菜单上会标清楚哪些食材今天不供应,总不能你点完菜,上菜说没有,你才不高兴吧?
比如故意犯罪过程中发生的意外,总不能让保险公司掏钱赔吧?又比如投保两年内的自杀,这本身是逆选择风险,不保是合理的——哦对了,反过来,投保满两年之后自杀,寿险是会赔的,这个很多人不知道。
最容易踩的三个隐形免责坑
常见的免责,比如酒驾、吸毒、故意伤害这些,大家都懂,也不会踩。真正坑人的,都是那些你平时注意不到的隐形条款。
第一个,就是不符合规定的驾驶行为。刚才说的那个哥哥,就是踩了这个坑。很多产品的免责里会写「违反交通法律法规的驾驶行为」不赔,实习期单独上高速本身就是违规的,所以拒赔完全符合合同约定。还有准驾不符,比如你拿C本开货车,出了事也不赔。
第二个,就是未特别约定的高风险运动。周末去玩个攀岩、自由潜、蹦极,很多人觉得就是普通休闲,谁会想到普通寿险的免责里大多包含这类非日常项目?真出了事,只能自己认。
第三个,就是和职业相关的隐形免责。很多人换了工作,比如原来坐办公室,后来去做高空安装,或者开网约车跑营运,有些寿险直接把「营运车辆驾驶」「高风险职业」列在免责里,你换了职业没告知,刚好出事,就会拒赔。
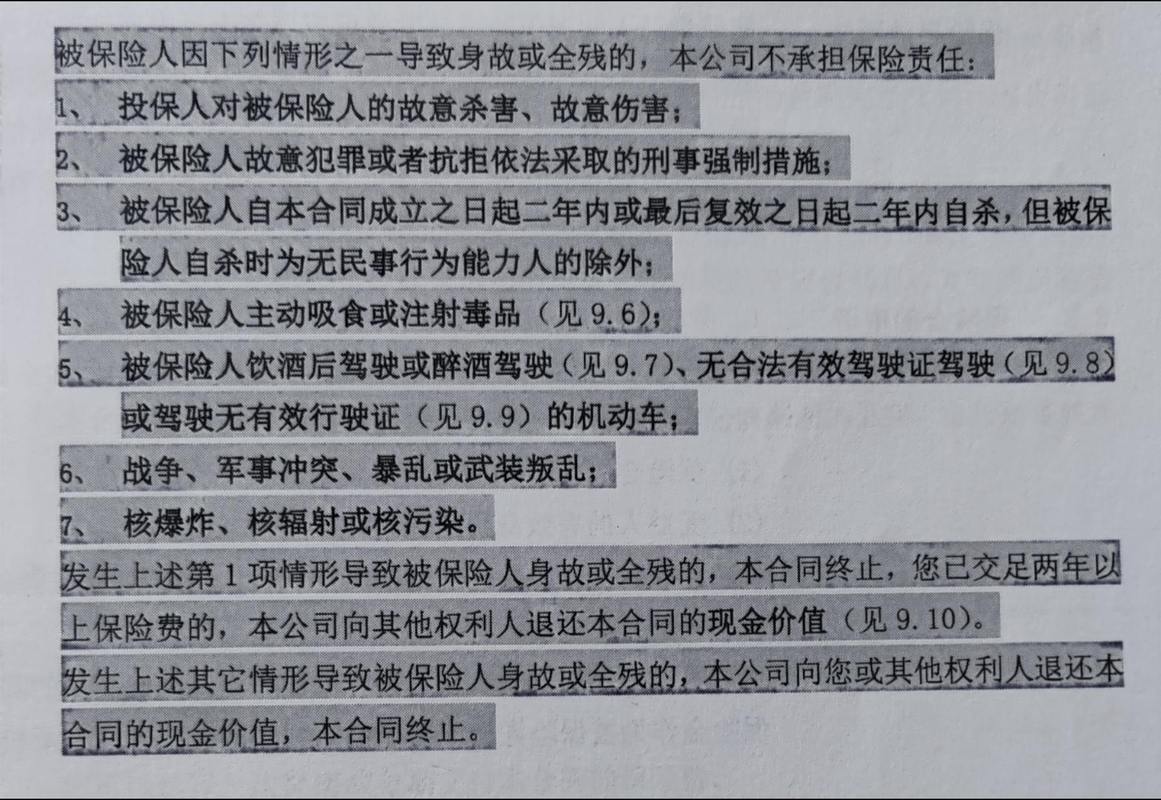 普通人寿保险常见免责条款手账整理
不过话说回来,现在很多定期寿险产品,免责已经少到只有三五条了,把那些最基础的列出来就完了,那种拉出来十几二十条的,本来就没必要选。
普通人看免责,记住三招就够
 普通人看免责,记住三招就够
几十条免责,真没必要从头看到尾,眼睛都看花了,你只要抓三个关键点就行。
第一,先找和你职业相关的内容,看看你的职业有没有被列进免责。别你本来就是高空作业工人,买了份把高空作业列免责的寿险,白交十几年保费。
第二,再看有没有模糊的概括性条款,比如那种写「其他保险公司认为不符合承保条件的风险」,这种属于没有边界的条款,别碰。
第三,最后对照你自己的日常爱好,看看有没有你常做的事被列进去。比如你每个月都去攀岩,那就特意看看高风险运动那部分。
也就三五分钟的事,比你砍半天几十块的保费差价有用多了。
很多人买保险,总纠结那点保费差价,从来不花十分钟看一眼免责,真出事了才追悔莫及,何苦呢。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小准
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
买完人寿险才翻免责条款?这些坑9成人没注意
文章链接:https://www.xinminbao.com/r/314.html