前几天帮一个朋友理保单,翻出来十年前买的分红型寿险,当年代理人说每年能分不少红,结果十年下来,分红加起来还不到演示的一半,朋友气得直吐槽。很多人买的时候稀里糊涂,只记住“有保障还能分钱”,真拿到手才发现不对味儿。
先搞懂:分红型寿险到底分的是什么红?
说白了,它就是带分红功能的寿险。基础的身故/全残保障,是写进合同,确定要给的。分红是额外的,来自保险公司把这部分保费拿去投资运营后,产生的可分配盈余。
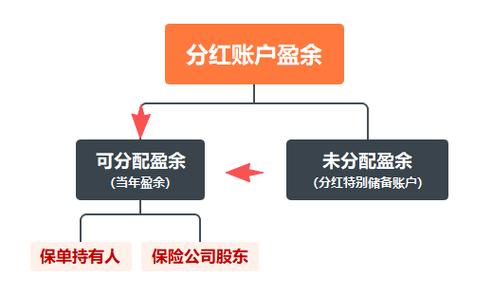
很多人有个误区,以为保险公司赚多少钱都要分给客户。其实不是。只有“可分配盈余”才会拿出来分,这个比例每家公司不一样,而且最重要的一点——分红本身是非保证的。
没听错,就是可能多,可能少,也可能一分钱没有。那些给你看的分红演示,分低、中、高三档,中档都是参考,高档更是画个饼给你看,别真放到自己的收益预期里。
对吧?
到底哪些人适合考虑分红型寿险?
说实话,它真不是给所有人准备的。
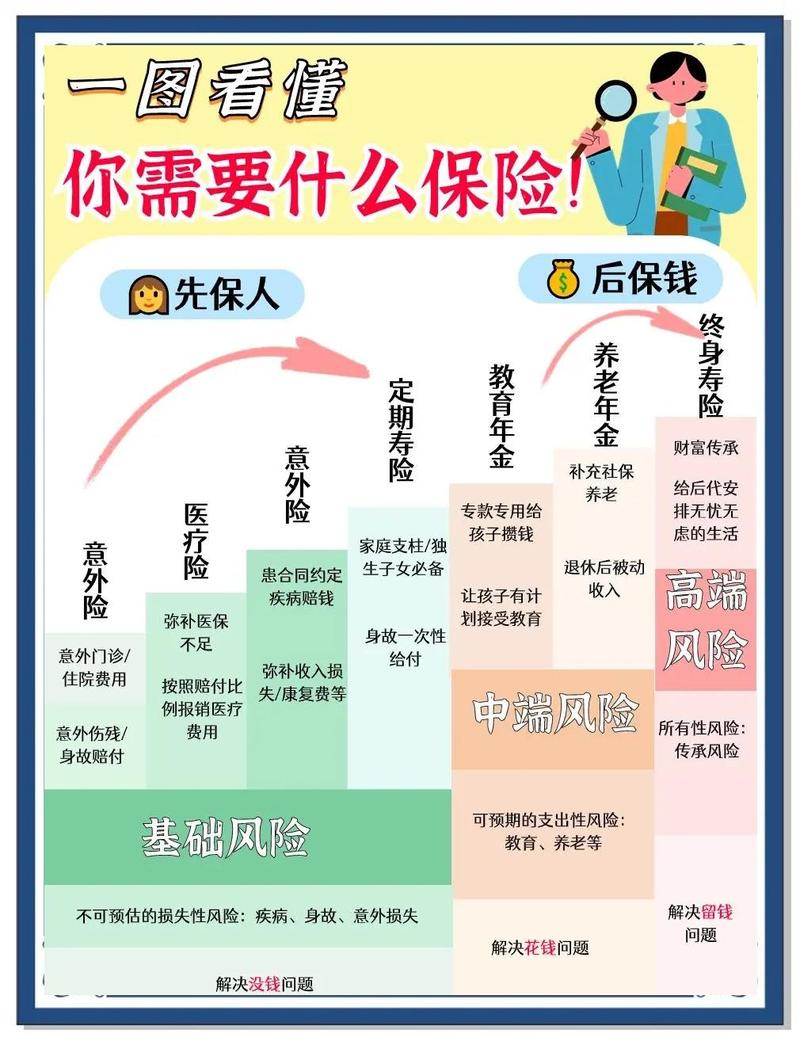
首先,你得把该配的基础保障都配齐了。百万医疗险、重疾险、意外险,需要定期寿险的也买够了,剩下的闲钱,三五年甚至十几年都用不上,想找个地方放着,做长期的资产规划,比如攒养老钱,或者给孩子留一笔确定的钱,那可以看看。
举个例子,我之前接触的一个用户,快50岁,房贷还清,孩子已经工作,夫妻俩都有社保和足额的重疾医疗,手里还有大几十万闲置资金,就是怕自己乱花,也怕通胀把钱变毛,想留一部分将来给孩子,自己养老也能多添一份补给,这种情况,看看分红型寿险没毛病。
要是你刚工作没几年,每个月剩不下几千块,还在攒买房首付,连重疾险都没买,那别碰。真的没必要。
不过话说回来,就算你符合上面的条件,也得想清楚,它不是赚快钱的工具。要放十几二十年才会慢慢体现出价值,短期根本看不到什么收益。
选的时候要避开哪几个常见的坑?
第一个坑,只盯着高档分红演示看。很多代理人卖的时候,只给你算高档分红能拿多少钱,听起来比存银行划算太多,可实际上,大部分时候分红连中档都达不到,更别说高档了。记住,没写进合同的利益,都不算数。
第二个坑,把分红收益算进总收益吹得天花乱坠。有的产品本身有一部分保证的现金价值,再把分红加上去算总收益,误导你以为这么高都是稳拿的,其实分红那部分是虚的。
第三个坑,迷信大公司分红一定高。很多人觉得大公司赚得多,分红肯定高,其实不一定。分红多少看的是对应业务板块的经营情况,不是公司整体规模,大公司也有分红很低的产品,小公司也有经营不错的,不能一概而论。
还有别听什么“随时可以取钱”,前期退保的话,现金价值很低,可能连你交的本金都拿不回来,想用钱只能保单贷款,不是想拿就能随便拿的。
说白了,分红型寿险从来不是什么必须要买的保险,也不是什么坑人的骗局,就是一个给闲置资金做长期配置的选择而已。你得先搞清楚自己要什么,有没有闲钱,能不能放长期,再决定碰不碰。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小北