上周跟做平面设计的发小喝茶,她刚生完二胎,眼袋掉得比设计稿还大,说半个月接了五个保险销售电话,全推终身寿险。一会说能存钱养老,一会说能给孩子留钱,听了一下午,越听越糊涂——这不就是把钱放保险公司放一辈子吗?到底能干嘛?
说实话,我接触保险这么久,见过太多人对终身寿险的误解,要么觉得是骗人的智商税,要么觉得所有人都得买一张,两边都偏。
别乱套:终身寿险不是你以为的“两头通吃”神器
很多人分不清楚终身寿险和定期寿险。
定期寿险,保你一段固定时间,比如保20年,保到60岁。这段时间内出事,赔钱。到期没事,消费型的就钱没了。
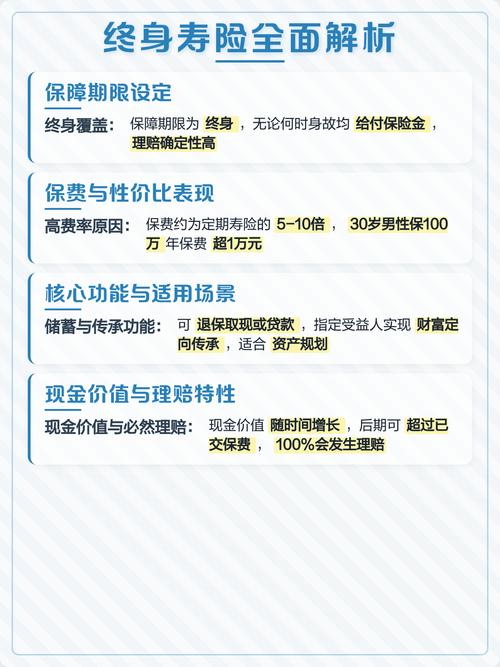
终身寿险不一样。它保你一辈子。不管你是买完第二年走,还是活到九十多走,只要符合合同约定,一定会赔一笔钱给受益人。这是它最核心的功能,从来没变过。
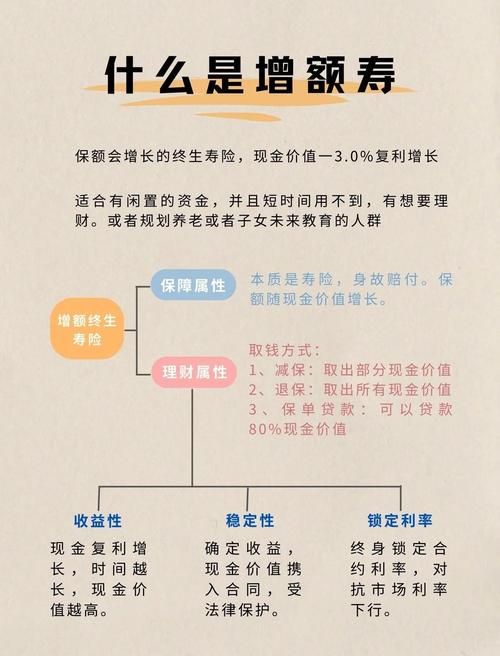
后来出来增额终身寿险,多了高现金价值的属性,很多人就把它往理财靠,其实根还是寿险,本质不一样。
别瞎买:这几类人真的没必要碰
第一个,刚入社会没几年,月薪几千,还背着房租花呗。你连医疗险意外险都没配齐,就别碰终身寿险了。
终身寿险的保费,比同保额的定期寿险贵好几倍,真的不是给刚起步的年轻人准备的。我见过一个95后小孩,被销售忽悠,月薪五千买了年交两万的终身寿,交了两年交不起,硬生生断了,亏进去小一万,说起来都拍大腿。
第二个,已经买了足额定期寿险,手里余钱没多少。你买定期寿险本来就是花小钱扛家庭责任,没必要硬挤钱买终身。
销售总说“你看,没事还能取钱出来用”,听起来两头占好处。
哪有那么好的事。
多出来的灵活性,都是你用真金白银堆出来的保费换的。
别错用:终身寿险真正能用得上的场景是什么
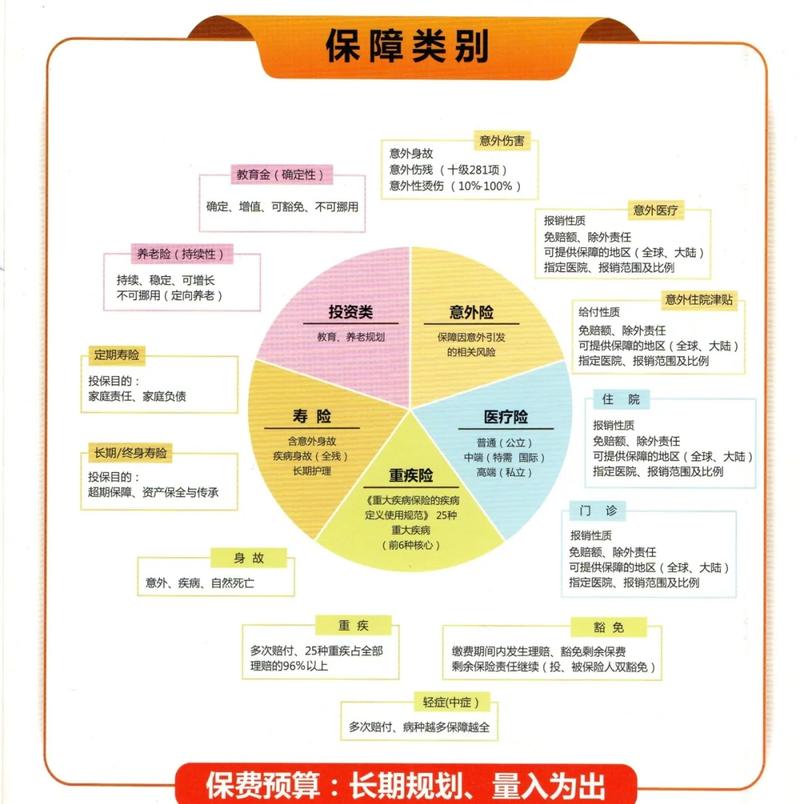
第一类,就是确定要给家人留一笔钱的人。比如单亲家长,不管自己什么时候走,孩子都能拿到一笔确定的钱安排生活。比如有家底的朋友,提前规划好要给下一代留的资产,这笔钱一定会赔,不会有变数。
第二类,需要灵活周转现金流的生意人。增额终身寿的现金价值长期下来比较稳定,需要钱的时候,可以按比例贷出来用,不用找朋友张嘴欠人情,额度也稳定,这对很多做小生意的人来说,确实实用。
不过话说回来,别听那些神化终身寿险的说法。什么避税避债,什么稳定高收益,全是瞎吹。现在遗产税都没开征,说避税太早;真要是恶意转移资产,该追的还是能追到,哪能完全避债。
买保险从来都是先配保障,再谈其他。先把医疗险、意外险、定期寿险这些基础保障配齐了,手里还有闲钱,确实有上面说的需求,再考虑终身寿险,不迟。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|乐乐