上周后台收到条留言,字里行间都透着慌。
说自己刚结婚3年,欠着180万的公积金+商贷组合贷,最近体检查出甲状腺结节,琢磨着想买份寿险,又怕交了钱白搭——万一自己哪天走了,债还是要老婆孩子还,买保险有啥用?
太懂这种感受了。
很多人对寿险的认知,还停留在“人走了赔一笔钱给家里”的模糊印象里,根本没把它跟自己每天要还的房贷、经营贷、甚至借亲戚的钱挂钩。
你欠的债,真的会跟着人走吗?
先破个大家都信了很多年的误区:人走了,债就清了?
错。

法律层面的逻辑很直白:如果这笔债是夫妻共同签的字,比如房贷,那不管哪一方走了,剩下的还款责任全在活着的那个人身上。银行不会因为借款人走了就免你的月供,该扣的钱从绑定的卡里扣,扣不够就上征信,甚至收房子。
就算不是共同债务,比如你自己私下借朋友的钱,只要你走的时候留下了遗产——不管是房子、存款还是车——债主都有权要求你的继承人,在继承的遗产范围内把欠的钱还上。
之前碰到个大姐,老公突发心梗走了,留下一套还在还贷的房子,还有20万欠供应商的货款。她本来想把房子卖了换套小的带孩子过,结果供应商直接起诉,要求从卖房款里先扣20万还债,剩下的才能归她。
债务不会随债务人死亡直接消失,只会在遗产清偿、共同债务人追责的框架里传导。你以为的“一了百了”,最后全是你最亲的人在兜底。
寿险赔的钱,到底能不能用来还债?
这是最多人搞混的点。
很多人说,寿险赔的钱是保险公司给我家人的,谁也动不了,当然不能用来还债。
不全对。
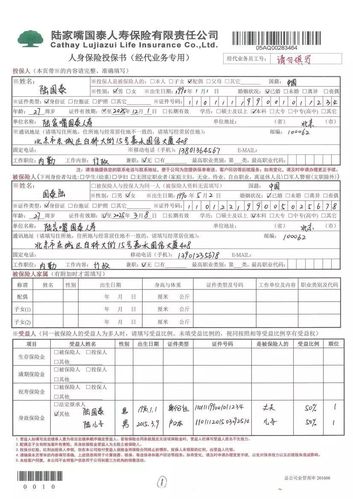
这里的关键,全在你买保单时填的那栏“受益人”上。
如果你买寿险的时候,明确填了具体的受益人——比如填了配偶的名字、身份证号,那将来理赔的钱,是直接打给这个受益人的,不算你这个被保险人的遗产。
什么意思?就是这笔钱从法律属性上,从一开始就不是你的。是保险公司按照合同约定,给指定受益人的专属财产。债主没法要求受益人拿这笔钱,去还你生前欠的债。
但要是你图省事,受益人直接选了“法定”,那赔的这笔钱,就会被算成你的遗产。流程就跟你留下的房子、存款一样,先拿出来把所有债还清,剩下的部分,再按继承顺序分给家里人。
等于你本来想给家人留的兜底钱,先被债主划走了大半。
指定了明确受益人的寿险理赔金,不属于被保险人的遗产范畴,不会被强制用来清偿被保险人生前的个人债务。
别觉得这是玩文字游戏。真到出事那天,这差的就是几十万甚至上百万的差别。
什么情况下,买寿险是真的能兜底债务?
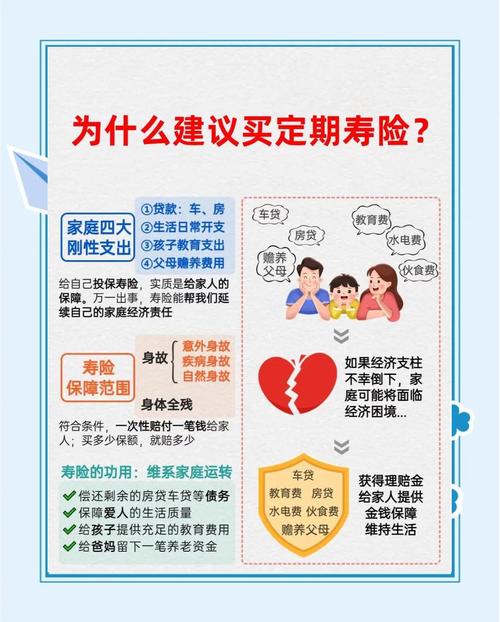
当然不是说只要你欠了债,买份寿险就万事大吉。
见过太多人买寿险踩坑:跟风买了50万保额,结果自己剩的房贷就有200万,真到要用的时候,赔的钱连3年房贷都供不上,等于白买。
说白了,想让寿险真的帮你兜住债务,得卡三个实在的标准:
第一,先算清楚你身上有多少需要家人连带承担的刚性债务。比如剩下的房贷余额、给孩子上学借的钱、家里开小生意欠的固定贷款,这些才是真的需要兜底的部分。那些你自己消费欠的网贷、跟朋友凑的闲钱,根本不需要算进去。
第二,填受益人别偷懒。别一上来就选法定,谁是你这笔债务的共同承担人,就把谁填成第一受益人。比如房贷是你跟老婆一起签的字,第一受益人就填老婆,后面再根据家庭情况加孩子的份额就行。
第三,保额别打肿脸充胖子,也别抠抠搜搜。就按你算出来的刚性债务总额配就行,别为了多买保额把自己的日常吃饭钱都挤没了,反而坚持不下去。
哦对,还有个常见的疑问:我现在负债挺多,买寿险会不会被拒?
说实话,目前大部分定期寿险的投保告知,不会查你欠了多少信用卡、多少房贷。只要你不是故意骗保,比如故意隐瞒自己已经重病的事实,就不会因为负债高被拒保。
别总觉得寿险是给有钱人准备的。
对普通背着房贷的家庭来说,它就是个很实在的风险对冲工具——你在的时候,你赚钱养家还债;你不在的时候,赔的钱能把剩下的债清了,让活着的人不用被迫卖房、不用紧巴巴凑钱还月供,能踏踏实实把日子过下去。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|小准