上周陪同事去银行办提前还款,他刚在等候区坐下来,就被客户经理拉着聊了二十多分钟的‘配套保障’。
末了塞给他一份寿险宣传单,说‘你这房贷还有22年没还,万一有个啥,房子总不能让银行收走对吧’。
他转头就把单子塞我包里。
‘帮我看看,这是不是又来割韭菜的?’
先算笔实在账:房贷从来不是你一个人的债
很多人对房贷的认知还停留在‘我每个月按时还钱,银行不会找我麻烦’。
真不是。
你当初从银行借出来的那笔几百万贷款,从签合同的那天起,就绑定了你未来几十年的劳动收入。银行不怕你不还钱,怕的是你没能力还钱。
就像我那个同事,当初买房借了180万,每个月固定还7200,要还28年。现在老婆刚怀了二胎,辞了职在家养胎,家里所有的现金流,全靠他每个月到账的工资撑着。

很多人算过自己每个月要还多少钱,却从来没算过,如果家里的主要收入来源突然断了,剩下的几十年贷款谁来填。
总不能让挺着大肚子的老婆,出去打两份工凑每个月的房贷吧。
寿险的核心作用,从来不是给活着的人花大钱,是给留下来的人留够能把剩下的债结清的钱。
当然没人盼着用到这笔钱。谁不想健健康康还完贷款,看着孩子长大,抱着孙子遛弯呢?但人生的风险从来不会提前打招呼,我们要做的从来不是‘保证风险不发生’,是万一它真来了,家里的日子不会直接垮掉。
别被销售绕晕:不是所有寿险都能用来抵房贷
我见过太多人买寿险踩坑。
一上来就被推荐返还型寿险,一年交大几千,保到70岁,说‘没出事到期把保费全退给你,一点不亏’。
听起来是挺好。
但算笔账就知道,同样200万保额,32岁不抽烟的男性,买保20年的定期寿险,一年保费也就一千出头。返还型的保费,可能是它的三四倍。
你当初买寿险的初衷是什么?是覆盖你还在还房贷的那几十年啊。
等你房贷全部还完,孩子也考上大学,你身上根本没有那种几百万的刚性负债了,那时候就算寿险到期了,又有什么关系?
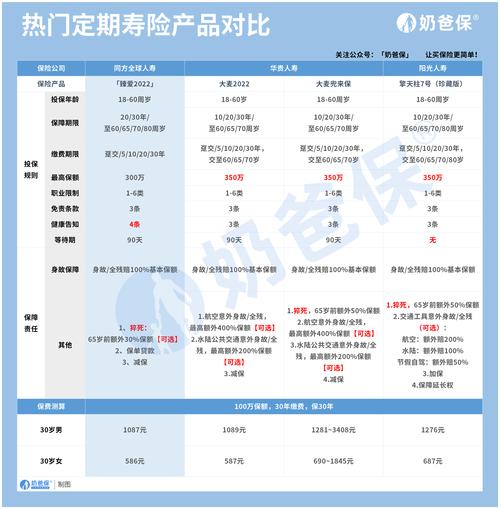
还有人被劝着买终身寿险,说‘这个肯定能赔,最后钱都是留给孩子的’。
这话没毛病,但不适合所有阶段的人。如果你现在每个月还完房贷,交完物业费,兜里剩下的钱连买换季衣服都要纠结半天,就别硬撑着买高保费的终身寿。先把最危险的那20年覆盖住,等以后收入涨了,房贷少了,再慢慢加配置也不迟。
更别提很多人把重疾险和寿险搞混。重疾险是你得了合同约定的大病,活着的时候给你钱治病,补你生病期间没法上班的收入缺口。寿险是不管你是身故还是全残,直接给家人赔一笔钱。两个的作用根本搭不上边——总不能你出门带了遮阳帽,就觉得自己不用打伞挡雨了吧。
真要买的话,这几个细节比凑大热闹重要
很多人一提到买保险就头大,觉得条款多到根本看不懂。其实用来抵房贷的寿险,根本没那么复杂,抓几个关键点就够了。
首先是保额别抠抠搜搜。
很多人说‘我房贷剩100万,那我就买100万的寿险刚好’。差得远呢。100万是贷款本金,还有这么多年要还的利息,还有家里人万一要还贷款,总得留几个月的生活费吧?一般算下来,保额要覆盖你剩下的全部房贷余额,再加个3到5年的家庭日常开支,就差不多够了。
然后是保障期限别贪长。
你房贷还有20年就还完了,那就选保20年的定期寿就行,没必要一上来就选保到70岁、保终身的。等20年过去,房贷结清了,孩子也能自己赚钱了,你就算没有寿险保障,家里人也不会因为没钱交房贷被逼得搬家。
最后是别在健康告知上耍小聪明。
很多人买的时候,怕自己有个甲状腺结节、血压偏高就买不了,故意填‘无异常’。真等要理赔的时候,保险公司一查就诊记录,直接拒赔,那之前交的所有保费都白费。该说的病情就如实说,能买就买,不能买就换别的产品,总比到时候拿不到钱强。
我从来不会劝人‘你赶紧买寿险,不买就出事’。
真的没必要。
比如你现在刚毕业,一个人在城市租房,没有房贷,没有需要你养的家人,那你买寿险干嘛?赔的钱给谁啊?
但如果你现在背着几百万的房贷,上有老下有小,是家里唯一的收入来源,那花个奶茶钱,把那笔兜住房子的保障配上,真的不亏。
上次那个找我问宣传单的同事,后来自己拉了还款表算清楚,剩下的贷款还有162万,再加两年的家用,凑整买了200万的定期寿,一年交1200多块。
他说以前总觉得寿险是给有钱人留遗产用的,现在才反应过来,这东西明明是给我们这些背着房贷的普通人兜底用的。
哪有那么多玄乎的道理啊。
就是你在为房子拼的那几十年,别让家里人因为你的离开,连个落脚的地方都留不住而已。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|白杨