先给结论。
百万医疗险,名字很响。保额动辄几百万,保费看起来不贵。但它不是“看病不花钱”的卡。它是一份报销型医疗险。花多少,按合同报多少。有免赔额,有报销范围,有等待期,有健康告知。合同写什么,就按什么来。
它到底管什么?记住三个词:住院、报销、免赔额

百万医疗通常管住院医疗、部分特殊门诊、门诊手术等。具体看合同。它是报销型,不是给付型。你拿发票、费用清单、出院小结去申请。社保先报,再拿剩余部分按约定比例报。免赔额常见1万。这1万,不是保险公司先给你1万,而是你要自己先承担的部分。超过免赔额的部分,才进入报销计算。社保个人账户支付、第三方责任、免责条款等,都可能影响结果。
免赔额:那1万块,为什么总卡住你
很多人吐槽:住院花了8000,一分没报。正常。没到免赔额。免赔额通常按年累计。有的产品有家庭共享?这里不评价具体产品。只讲概念。你要看合同里“免赔额”定义。是年免赔额,还是次免赔额?社保报销部分算不算?社保目录外费用怎么算?差别很大。别只看广告页的“1万免赔”。合同里那几行,才是重点。

说实话,免赔额不是坑。它是保费低的原因之一。但它也意味着,小病住院,你大概率用不上。想清楚这一点,再决定。
报销范围:社保内外,不是一句话能说清
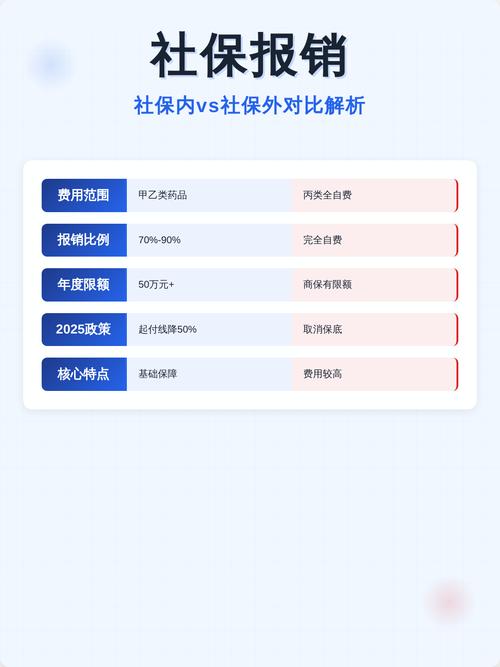
社保内:医保目录内,但医保不报的部分,比如起付线以下、封顶线以上、报销比例之外。社保外:医保目录外的自费药、自费项目、进口耗材等。百万医疗常见区分“不限社保”和“限社保”。不限社保,通常可报合理且必要的社保外费用,但仍有免责、医院范围、用药合理性等限制。限社保,通常只报社保目录内,社保外不报或报得少。别把“不限社保”理解成“什么都报”。既往症、整形、生育、牙科、康复、境外就医等,常见免责。以合同为准。
续保、健康告知、等待期:三个容易忽略的角落
续保:一年期产品居多。能不能续,怎么续,停售怎么办,要看合同和官方说明。别只听“可续保至XX岁”这种话。健康告知:问什么答什么。问到的要如实说。没问的不用主动扩写。但隐瞒,可能影响后续理赔。等待期:通常30天或90天,意外可能无等待期。等待期内出险,可能不赔,或只退保费。具体看条款。这些地方,没有统一答案。别拿A产品规则套B产品。
理赔流程:别等出院才翻保单
一般流程:报案、准备材料、提交、审核、赔付。材料常见:身份证、银行卡、发票、费用清单、出院小结、诊断证明、病历、社保结算单。有的支持线上上传。要注意医院要求:二级及以上公立医院普通部?特需、国际部、VIP部可能不在范围。免责条款要看。第三方责任,比如交通事故对方全责,医疗险可能不赔,或先追偿。理赔结果以保险公司审核为准。

常见误解:这些说法,别全信
误解一:保额600万,看病就能花600万。不是。报销型,看实际合理费用。
误解二:买了百万医疗,就不用医保。不是。多数产品要求先经社保结算,否则报销比例可能降低。
误解三:只要住院就能赔。不是。免赔额、等待期、免责、医院范围都可能卡住。
误解四:健康告知随便填。不行。如实告知是合同基础。
误解五:续保等于长期不变。不一定。看条款。
合规提醒
本文只做知识整理,不构成投保建议、核保结论或理赔承诺。具体保障、免责、续保、理赔条件,以保险合同和保险公司官方说明为准。信息不足时,无法判断,建议咨询保险公司官方渠道。
话说回来,百万医疗有用,但不是魔法。看懂免赔额、报销范围、续保规则,再决定它适不适合你。别急。慢慢看合同。
作者|dananjin
排版|dananjin
审核|白杨