上周跟大学室友吃火锅,她刚辞了职,裸辞,说要歇三个月。
我夹毛肚的手停了。
她上个月刚给娃报了两万块的早教年卡,房贷每个月八千五,老公的收入刚够覆盖车贷和人情往来。
这一歇,房贷谁还?
她捞了一筷子藕片,满不在乎:”大不了少花点,扛仨月就回去上班。”
真扛得住吗?
谁都没接话。
你以为的收入中断,只是少花点钱?
很多人对收入损失的认知,还停留在”这个月没上班,少赚了几千块”的层面。真算过账就知道,这只是损失的零头。
你每个月雷打不动要还的房贷、要给老人的赡养费、要交的孩子学费,不会因为你突然生病没法上班就自动减免半分,甚至连你躺在病床上请护工的钱、往返医院的交通费、养病期间需要额外补充的营养费,都得从你之前攒的家底里往外掏。
我前同事,32岁,去年冬天突发急性胰腺炎,住院二十天,光自费部分就花了六万多。等他病愈回公司,原来的项目组已经解散,他被调去了后勤部门,工资直接砍了三分之一。
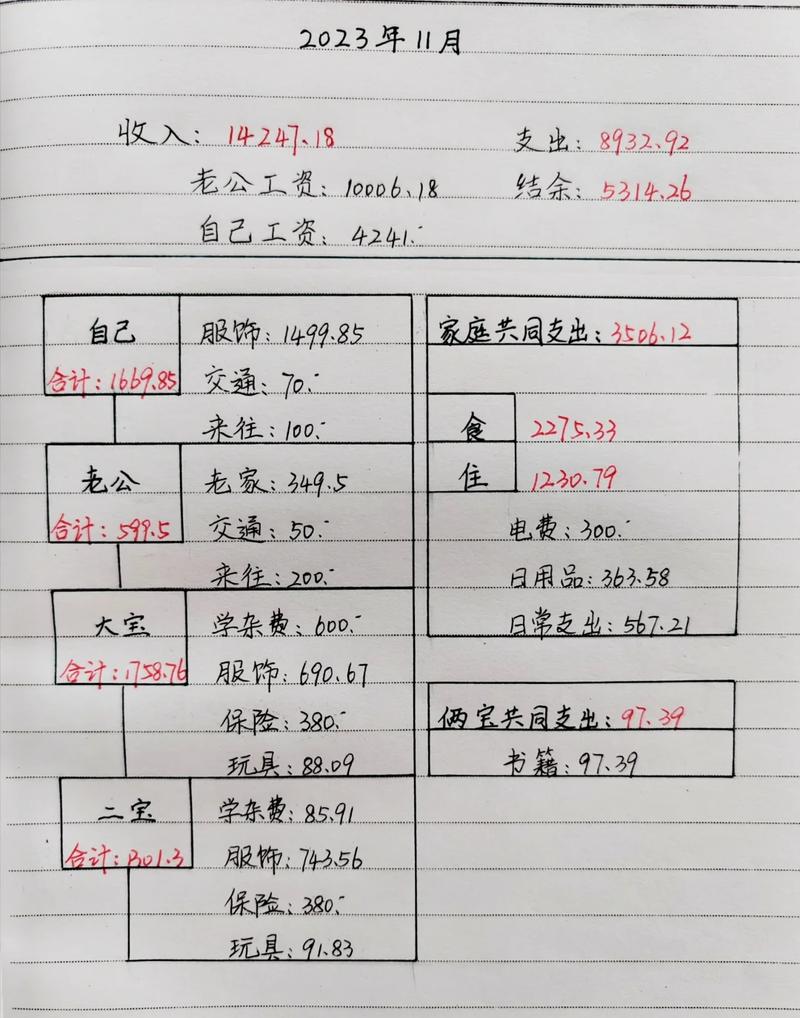
这才是收入损失最磨人的地方——它不是一次性砸下来的大窟窿,是每个月准时扣钱的固定账单,是你为了恢复健康不得不持续投入的时间和金钱,甚至是你因为养病错过的职业上升机会,带来的长期收入落差。
很多人算风险敞口的时候,只盯着医疗费的数字,完全忽略了刚性支出的存在。就像你站在雨里,只想着怎么挡头上的雨,没发现脚下的积水已经漫过了鞋帮。
别拿”我有存款”当挡箭牌
总有人拍胸脯说,我有几十万存款,就算一两年没收入也不怕。
仔细问下来,一半是存着给孩子上中学的教育金,一半是准备凑换房首付的钱。真要动的时候,哪个不是攥着银行卡纠结半天?动了吧,怕耽误孩子上学、怕换房计划泡汤;不动吧,医院催费的单子就摆在桌上。
还有人说,我有医保,有社保,怕什么。
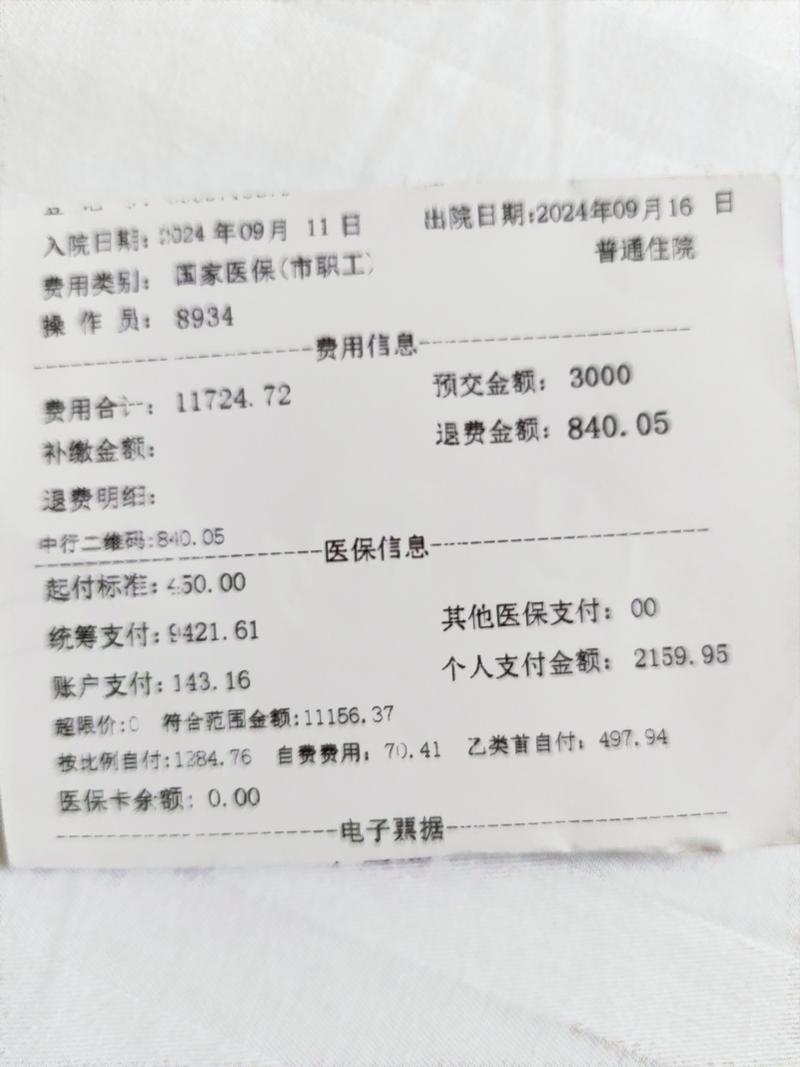
真住过院的人都知道,医保报销有起付线,有目录限制,自费药、进口器材、特殊诊疗项目,大多得自己掏。更关键的是——你养病的那几个月,甚至一两年,没工资进账啊。医保不管你因为养病少赚的钱,它只报符合范围的医疗费用。
之前看到过一个行业调研,说国内普通工薪家庭的可支配存款,能扛住3个月以上无收入的,不到两成。不是大家存的钱少,是大多数人的收入,从拿到手那天开始,就已经被各种固定支出安排得明明白白了。
我见过太多人,病好得差不多了,第一反应不是开心,是刷手机看这个月的工资条发了多少。那种悬着的劲儿,比伤口疼还熬人。
人寿保险里管这事儿的,从来不是”返本分红”

很多人买人寿类的保险,第一反应是”满期能返多少钱””每年分红能有多少”,挑来挑去,总觉得纯保障的产品”不划算”,钱交出去了没拿回来就亏了。
真遇到事了才发现,那些能返本、能分红的保单,真正能拿出来补收入缺口的钱,少得可怜。
真正能对冲收入损失风险的,是那些看起来”没什么吸引力”的纯保障责任。比如重疾险里的确诊给付责任,本质上是给你一笔”养病补偿金”——你不用急着出院回去上班赚钱,能踏踏实实把身体养好,不用为了凑医药费到处找亲戚借钱。还有专门的失能收入损失险,就是当你因为伤病没法正常工作的时候,按你之前的收入比例,每个月给你发一笔固定的钱,刚好覆盖你的房贷、生活费这些刚性支出。
不过话说回来,谁的钱都不是大风刮来的。买之前多算算自己每个月的刚性支出有多少,比听别人吹什么收益、什么保障全,靠谱得多。
没人能保证一辈子不生病、不出意外。但你至少可以提前算清楚,真的有一天没法上班赚钱的时候,家里的固定账单,要靠什么来付。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|满满