上个月帮楼下张哥处理漏水的赔偿,算下来修顶、换家具,小两万出去。
换谁不心疼。
张哥心疼得连喝三顿闷酒,说住了二十年老破小,谁能想到埋墙里的水管说锈穿就锈穿?早知道花百八十块买份保险,哪至于掏这个冤枉钱。
你混淆的房屋保险,其实跟你想的不一样
很多人对房屋保险的印象,还停留在「只有地震房子塌了才用得上」。说白了那是灾难片剧情,普通人这辈子碰上的概率,还没你家水管爆泡楼下高。
房屋保险本质,就是给你的房子和屋里东西兜底。
保什么?说直白点,火灾、爆炸、暴雨大风刮坏屋顶、水管爆了漏水,这些意外导致的房屋主体、装修、你自己的家具家电坏了,都能赔。更实用的是第三者责任——就像张哥这种,你家出事连累了邻居,这笔赔偿保险公司帮你出。
那什么不赔?举个例子,你自己嫌装修老了故意砸墙,那肯定不赔。违规搭建的部分,比如你私自搭的阳光房塌了,也不赔。多数基础款不保地震、海啸这种巨灾,想要得额外附加。还有,房子空着大半年没人住,真出事了,大多也不赔——保险公司怕你没人照看,出了隐患没人发现,风险太高。
真的不赔。
九成新手踩过的坑,你中了几个
第一个误区,「我房贷都买了保险,不用再买」。别扯,房贷险是保给银行的,你要是出意外还不上贷,保险公司帮你给银行还钱,跟你家房子水管爆了半毛钱关系没有。
第二个误区,「出事找物业,我买它干嘛」。物业只赔物业该负责的部分。比如小区主水管爆了,那是物业维护不到位,找物业。你家自己屋里的水管老化爆了,那是你的责任,物业不背这个锅。真闹到法院,也是你赔楼下。
第三个误区,「我新房子,没必要买」。新房子就不会出事?去年我朋友新装修好,还没住进去,暖气阀漏了,泡了自己家还泡了楼下,赔了快三万,找谁说理去?反而是老房子,线路水管老化,风险更高,更别觉得无所谓。
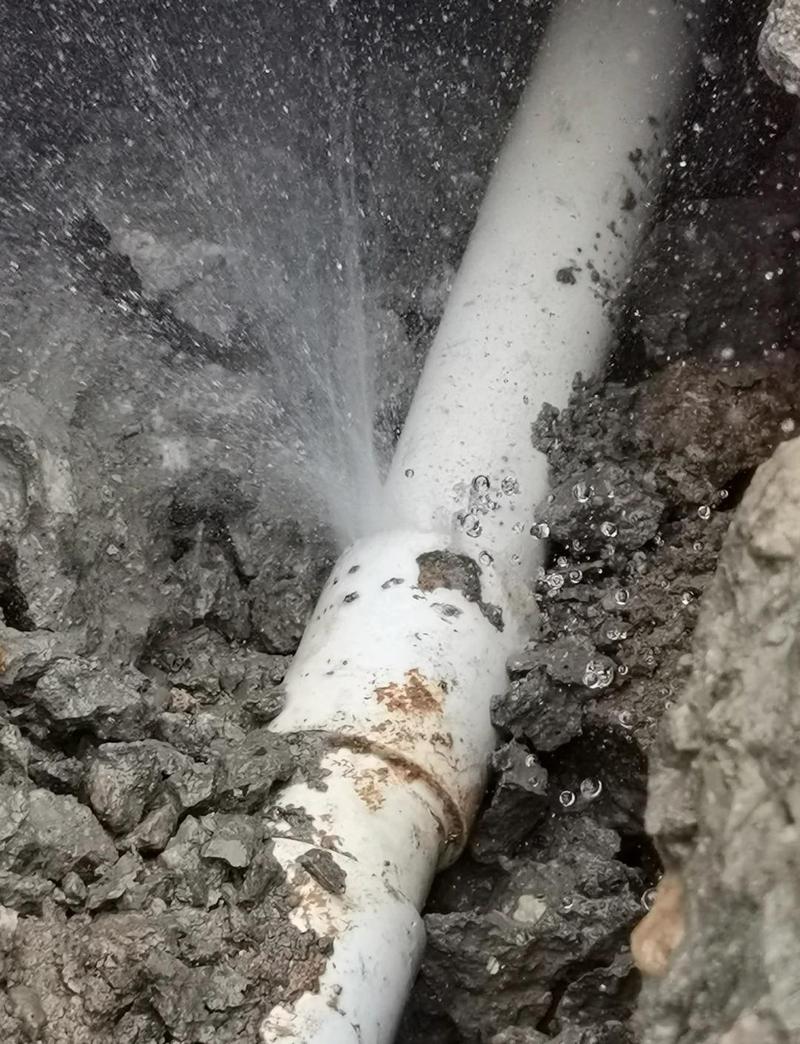
还有人说「我租房,又不是我的房,关我啥事」。租房也能买,一两百块一年,保你自己的电脑家电,要是你不小心弄漏了水管泡了房东的地板,也能赔,总比你自己掏押金强吧,对吧?
投保理赔记住这几点,不花冤枉钱
说实话,房屋保险真的不贵,一年一百多到几百,看你房子大小和保额定,无非几杯奶茶钱,就能买个几十万的保障。
适合谁买?只要你在这个房子常住,不管是买的还是租的,都可以备一份。要是你的房子本来就纳入拆迁规划了,或者常年空着没人住,那确实没必要凑这个热闹。
投保的时候,有两点一定要记死。第一是别隐瞒房屋的实际情况。三十年的老房别说成五年,你私搭了什么也别藏,核保的时候不说,理赔的时候查出来,一分钱都不赔,白交保费。第二是一定要看免责条款。你家住地震带,就附加个地震责任。你经常出差家里十天半个月没人,看清楚条款对「无人居住」的约定,别超过了期限。
理赔的时候也别乱。第一时间先拍视频拍照,把坏的地方、漏的地方都拍全了,别上来就收拾,你收拾完了保险公司没法定损,吃亏的是你。然后第一时间报保险公司,别等半个月再说,很多条款对报案时间有要求。所有的维修票据、赔偿给邻居的转账记录,都留好,别丢。
不过话说回来,也没必要吹得神乎其神。它就是个兜底的东西,你不一定能用得上,但真用上了,能帮你省一大笔冤枉钱。
张哥后来自己买了一份,说就当买个平安,下次再出事,不至于再喝闷酒了。
说白了,住家过日子,求的就是个踏实,花点小钱把心放肚子里,不亏。
作者|dananjin
排版|dananjin
审核|阿辰