昨天傍晚下楼扔垃圾,碰到隔壁单元的张姐拎着菜篮子唉声叹气,拉着我聊了十分钟。她前年听人介绍买了两份保险,现在每年交两万六,快到缴费期了,拿不出来钱,想退保又说只能退几千块,进退两难。“我到现在都没想明白,我交这么多保费,到底都花去哪了?怎么人家和我差不多大,买一样的保额,保费比我便宜一半?”
你是不是也有过这个疑问。
你交的保费,到底去哪了?
说实话,很多人买完保险,签字交钱完事,从来没弄明白自己交的钱到底干了啥。
说白了,保费就是你买保险付给保险公司的钱,这笔钱拆开,就两部分。一部分叫纯保费,另一部分叫附加保费。
纯保费很好理解,就是拿来给大家做赔付的钱。保险本质是抱团取暖,一群风险差不多的人凑钱,谁出事给谁赔。你交的纯保费,一部分是给当年要出事的人准备的理赔金,另一部分如果是长期险,会存起来做未来的理赔准备金。
附加保费呢?就是保险公司运营要花的钱呀。场地租金、员工工资、宣传推广、代理人佣金,还有公司合理利润,都从这里出。
举个例子,你每年交一万块重疾险保费,大概四千到六千是纯保费,拿来做理赔储备,剩下的四千到六千就是附加保费,覆盖保险公司的各种成本。
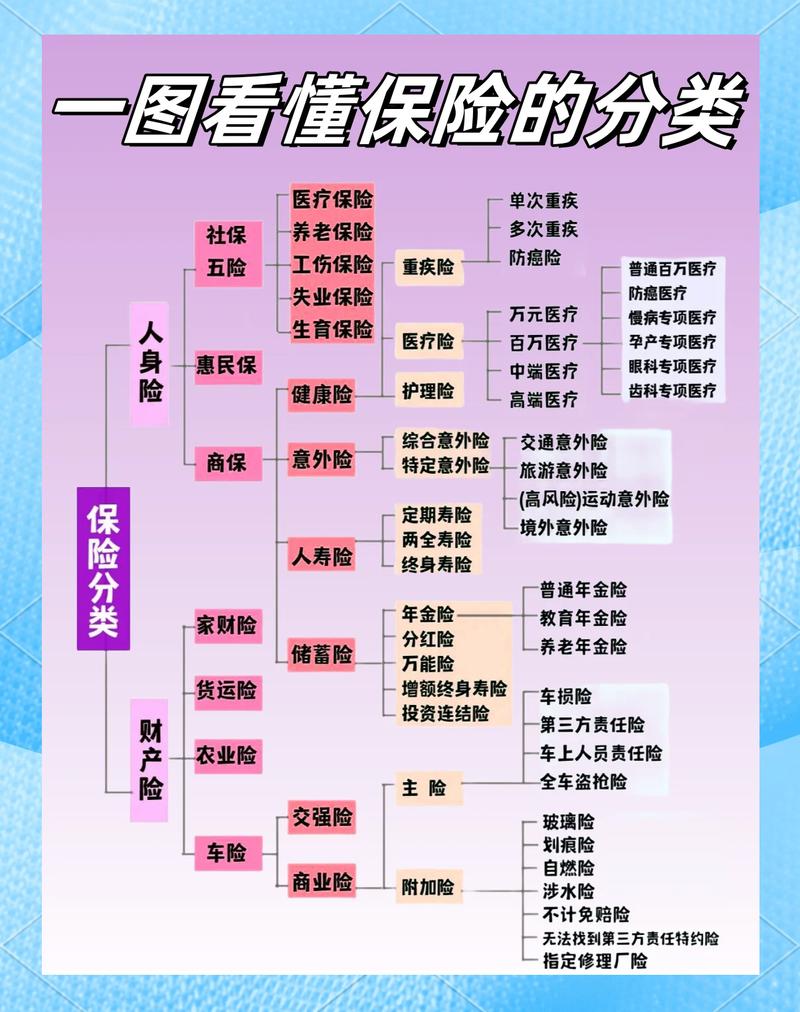 人身保险保费构成分解图
是不是没想到?原来你交的钱里,很大一部分是用来覆盖保险公司运营成本的。所以下次再好奇为啥有的保险便宜有的贵,先从成本结构想,一下子就通了。
到底是哪些因素,拉差了保费价格?
经常有人问我,我和朋友同岁,都是买50万保额重疾险,为啥她一年比我少交一千块?影响保费的因素,说多不多,说少不少,掰扯清楚其实很简单。
第一个,肯定是年龄和性别。年龄越大,生病或者出事的概率越高,保费自然越贵。我见过太多二十多岁嫌保险贵不买,三十多岁查出来结节,想买不仅保费涨了一半,还被要求加费,太可惜。性别也有影响,比如女性平均寿命更长,所以定期寿险价格一般比男性低,男女重疾发病概率不同,重疾险价格也会有差异。
第二个,就是自身健康状况。健康的标准体买保险是标准保费,要是身体有小毛病,比如甲状腺结节、高血压,符合条件也能买,不少情况会加费,比健康的人保费贵一点,这很正常,毕竟风险更高了。
第三个,就是保障内容本身。保额越高,保费越贵,这个很好理解吧?保100万肯定比保50万贵。保终身肯定比保30年贵。带身故责任肯定比不带身故责任贵。带返还责任的,比不带返还的,贵出一大截都很正常。
第四个,就是保险公司的成本差异。有的品牌全国到处都有网点,天天打广告,养了几十万代理人,这些成本都要加到保费里。有的品牌主打线上销售,没那么多线下网点和广告投入,成本低,保费自然就便宜。
不过话说回来,不管贵还是便宜,理赔都要看合同,只要符合合同约定,都得按约定赔,这点不用瞎操心。
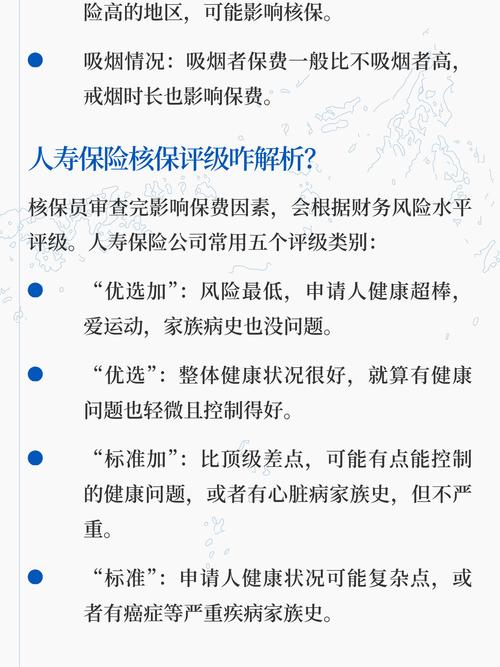 影响人身险保费的核心因素对照表
很多人有误区,觉得贵的一定好,便宜的一定坑。真不是,只是成本结构不一样,定价策略不一样而已。对吧?
交保费,这些常见误区一定要避开
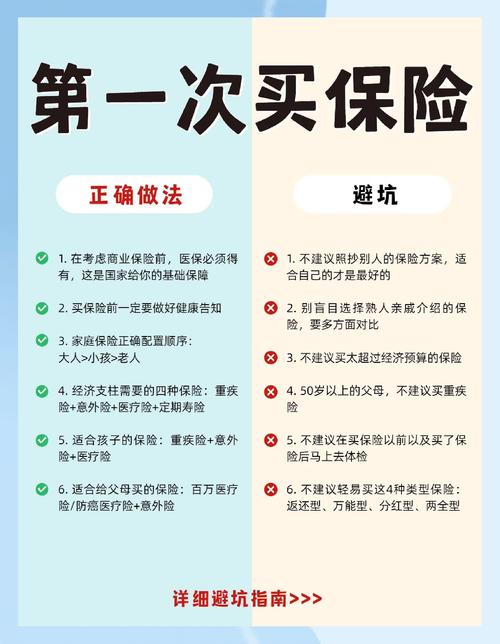 交保费,这些常见误区一定要避开
我做科普这么久,见过太多因为保费安排不对,最后进退两难的,挑几个最常见的,你对照看看。
第一个误区,预算乱加,买的时候脑子一热,买完交不起。很多人觉得保险要买就买最好的,一下子把年交保费做到年收入的三四成,结果第二年换工作、家人生病,拿不出钱交保费,退保只能退现金价值,前几年的现金价值特别低,交了两年交三万,退保只能拿几千,亏到心疼。
说实话,一般来说,年交总保费控制在年收入的10%-15%以内就差不多,最多别超过20%,留点余地给自己,别把现金流卡死了。
第二个误区,为了省点小钱,该买的保额买不够。有的人算来算去,想少交点保费,把保额降到20万,现在随便得个大病,治疗加康复三五十万打底,20万够干嘛?真出事了,保险起不到该起的作用,交的保费才是真的打了水漂。
第三个误区,觉得返还型保险“没出事返钱,不花一分钱”,结果多交好多冤枉钱。很多人喜欢返还型,觉得相当于免费买保障,实际上返还型的保费比普通消费型贵一倍都不止,你多交的这些钱,利息早就被保险公司拿去用了,最后几十年后把本金还给你,你还觉得赚了,其实亏的是你自己的时间成本。
第四个误区,断交保费毫不在意,错过了复效时间。忘记交保费了不用慌,一般长期保险都有60天的宽限期,宽限期内把钱补上就行,宽限期内要是出事,保险公司照样按合同约定赔付。要是过了60天还没交,保单会进入中止期,这时候出事不赔了,但是2年内你可以申请复效,补缴保费就行,不过复效需要重新核保,等待期也要重新算,一切要以保险公司的审核和合同约定为准。要是超过2年没复效,保单就直接终止了,只能退现金价值。
哦对,还有别脑子一热就退旧买新。很多人听别人说自己原来的保费贵,就想退了买新的,你想想,你年龄长了好几岁,身体也不如原来,新保单不仅保费更贵,还有可能因为身体问题买不了,得不偿失。
其实保费这件事,说穿了就是量力而行,弄清楚钱花在哪了,别被噱头坑了,就够了。适合自己的预算,足够的保额,比什么都重要。
温馨提示:本文仅做保险基础知识科普,内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺。具体的保费规则、缴费要求、保单权益均以保险合同和保险公司官方说明为准。本文不推销任何保险产品,不评价具体保险公司或产品优劣。
作者|dananjin
排版|dananjin
审核|阿辰