前阵子楼下跳广场舞的张姐拉着我吐槽,说去年手痒在网上买了一份百万医疗险,今年单位体检查出来肺上长了个小结节,住了院做活检,申请理赔的时候直接被拒了。理由是她没如实告知两年前的体检就已经查出结节了。
张姐委屈得不行:那时候医生都说了不用治,定期复查就行,我哪儿想到还要跟保险公司说啊?这不摆明了坑人吗?
我听完只能叹气。这种事儿,真的见太多了。大半拒赔案例,都栽在健康告知这一步,还是踩了误区的锅。
没住过院,就啥都不用填?
好多人买保险的时候,扫一眼健康告知,第一反应就是:我这几年没住过院,身体好得很,全勾“无”就完事了。
真的对吗?不对啊。
你点开健康告知仔细看看,除了“是否曾住院治疗”,是不是还问了“近五年是否有体检异常”“是否曾因疾病接受门诊治疗”“是否有长期服药史”?对吧,很多年轻人每年单位体检,十个有八个能查出点小毛病:甲状腺结节、乳腺增生、窦性心律不齐、脂肪肝、转氨酶偏高…
这些都没让你住院,甚至很多都不用吃药,但要是健康告知明确问了“是否存在体检异常”,你闷着头全填“无”,这不就是留了坑吗?
说实话,我之前帮一个小伙子整理投保记录,他就是三年前体检尿酸高,因为没住院,投保的时候全填了否,后来得痛风住院理赔,直接被拒了。
找谁说理去。
这里要敲黑板记住,健康告知的核心原则是有问必答,不问不答。问到的,你确实有的,就得说。没问到的,不用主动瞎坦白。别太实在,也别太偷懒。
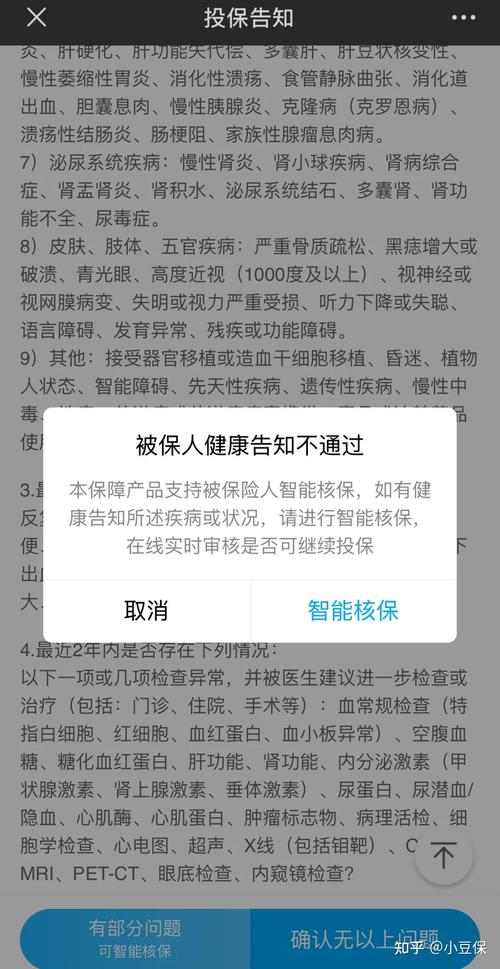
医生说没事,就不用告诉保险公司?
就像开头的张姐,好多人都会说:医生都说这毛病不用治,没事,那我为什么要告诉保险公司?
我特别理解这种想法,毕竟咱们普通人听医生的没错啊?但这里要给你掰明白:医生说的“没事”,是临床诊断层面的,意思是这个问题目前不需要治疗,不会影响你的日常生活,风险很低。可保险公司说的“没事”,是风险定价层面的,它算的是未来出险的概率,标准和医生完全不一样。
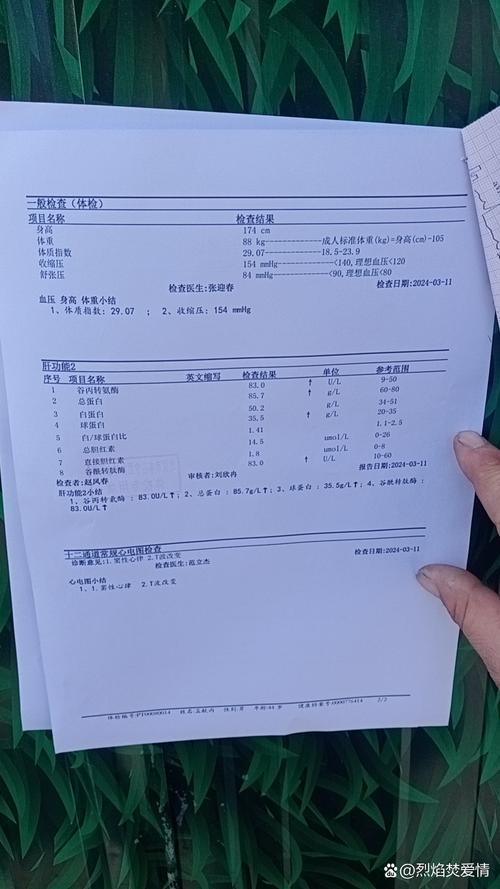
举个例子,很多人体检查出甲状腺结节,分级是2级,医生说没事,一年查一次就行,不用管。但对保险公司来说,甲状腺结节是明确的异常,就算是2级,也会影响核保结论,要么除外,要么延期,你不说,核保过了,后面真查出甲状腺相关的问题需要理赔,一调体检报告,直接拒赔,你哭都来不及。
还有那种乙肝病毒携带者,很多人肝功能正常,医生说不用治疗,就不告知,结果后来出了相关问题理赔被拒的,真的太多了。
过了两年,保险公司必须赔?
这个误区,我真的要吐槽一万次。好多网上的说法,说有个“两年不可抗辩条款”,只要保单过了两年,不管你之前有没有告知,保险公司都必须赔。好多人信了这个,甚至故意隐瞒病情,觉得熬两年就万事大吉。
真的敢这么干的,最后基本都栽了。
给你说句实在话,两年不可抗辩条款,是保护消费者的,没错,但它保护的是无心之失,不是故意隐瞒的投机者。如果你明明知道自己有大毛病,投保的时候故意不说,哪怕过了五年,保险公司查到了,照样可以解除合同,拒赔。之前就看过公开判例,某人投保前就查出来恶性病变,故意隐瞒,过了两年多才申请理赔,最后法院判保险公司拒赔,因为他是故意不如实告知。
别拿这个条款当挡箭牌,没用的。
不过话说回来,还有个常见误区:“我忘了说,又不是故意的,不算未如实告知吧?”说实话,保险公司不管你是忘了还是故意,只要这个异常是在投保前就存在,你确实能查到记录,你没填,那就是未如实告知。
所以投保前,真的花个十几分钟,翻一下你近三五年的体检报告,翻一下你的门诊病历,把问到的都对上,别嫌麻烦。这十几分钟,能省后面不知道多大的麻烦。
最后说两句
健康告知其实没那么可怕,也不是保险公司故意挖陷阱坑人,它就是保险公司用来算风险的一个流程,你如实说,大不了就是除外、加费,总比你偷偷瞒了,最后交了好几年保费,理赔被拒,钱也打了水漂强得多。
本文内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺。所有健康告知要求、核保规则、理赔标准,都以对应保险合同和保险公司的官方说明为准,本文不推销任何保险产品。
作者|dananjin
排版|dananjin
审核|阿辰