上个月楼下张姐拉着我坐小区长椅吐槽,说去年听朋友介绍买了份重疾险,今年查出来甲状腺癌开刀,找保险公司理赔,结果只赔了三分之一,她气的不行,说保险公司骗人。我拿过她的合同翻了两页,问题就出来了——她从始至终,都看错了条款里“重疾赔付”的要求。这不怪她,很多人买保险,几页几十页的条款,谁能逐字逐句看完?大多是听销售说两句,自己挑几个关键词看一眼,就签字了。误读也就跟着来了。
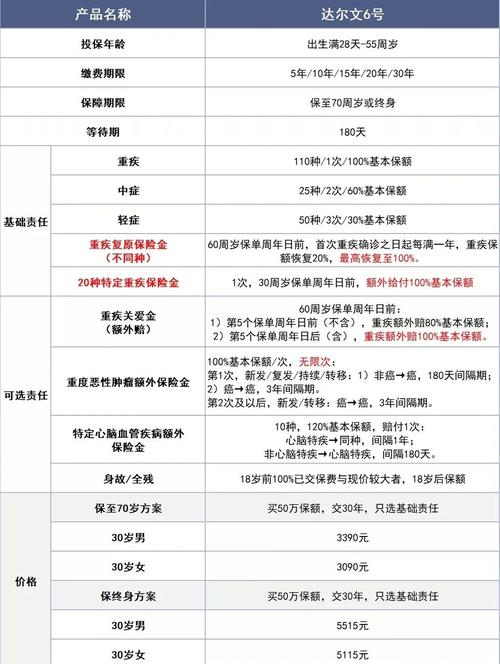
重疾险:“确诊即赔”四个字坑了多少人
我见过最多的误读,就是这个。很多人买重疾险,一看到宣传里写着“确诊即赔”,想都不想就签单了,默认只要确诊合同里写的重疾,就能拿到全额赔款。真不是这样。
实话讲,只有少部分恶性程度高的重疾,才是确诊就赔。大部分重疾,要么要求你达到合同约定的疾病状态,要么要求你做了特定手术,才会赔。举个例子,常见的脑中风后遗症,绝大多数条款都要求,确诊180天之后,仍然遗留一肢或一肢以上肢体机能完全丧失这种状态,才会赔。要是你发病三个月就走了,或者恢复得不错没达到状态,人家就是不赔。
张姐的问题就是这个,她那份合同里,早期甲状腺癌归在轻症里,不是重疾,她看错了,以为只要是癌就是重疾,当然赔不到全额。很多人说销售误导,其实反过来想,我们自己是不是也偷懒了,只挑愿意看的信息看,自动跳过了那些小字?
医疗险:“不限社保”真的啥都能报吗
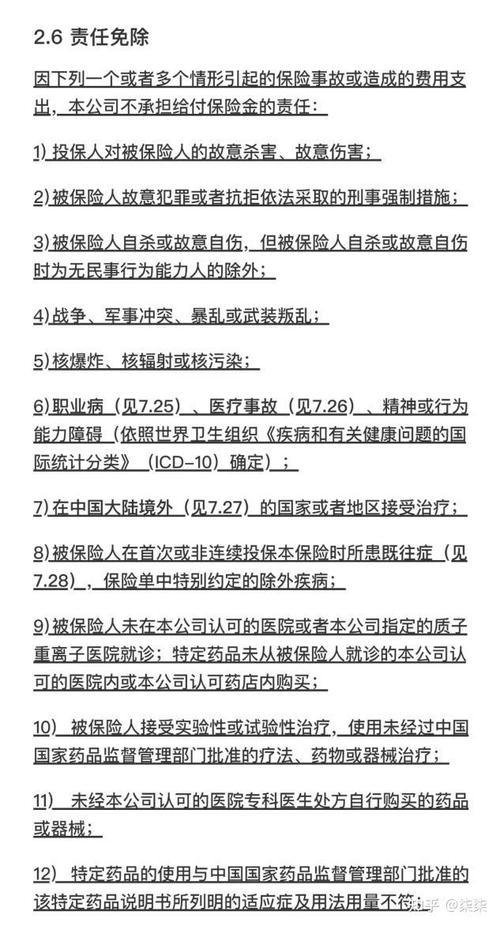
再聊一个我最近碰到的事儿,一个小伙子买了百万医疗险,看到“不限社保报销”几个字,高兴得不行,觉得自己啥费用都能报了。上个月去做了近视激光手术,花了一万多,找保险公司申请理赔,被拒了,他说你们不是写了不限社保吗?为啥不赔?哎,他就是漏看了免责条款。
不限社保说的是报销范围突破社保目录,不是说所有项目都给你报。合同免责条款里清清楚楚写着,美容整形、非疾病治疗项目是不赔的,近视激光手术本身就归在这一类。还有很多人不知道,就算是合理治疗,也不是所有非社保用药都能报,比如很多靶向药,要求你是医生处方开具、用于治疗约定疾病的,才能报,要是你自己从海外买的,没有正规处方,很多条款也不赔。
还有一个很常见的误读,把“承诺续保”当成了“保证续保”。这俩差着十万八千里,“承诺续保”是说保险公司不会因为你个人健康变化单独拒保,但产品整体停售了,人家就可以不卖给你了。“保证续保”才是写在条款里,不管产品停不停,都可以续,前提是符合合同约定。好多人看错这四个字,后续出问题才后悔。
意外险:“意外”的定义,和你想的不一样
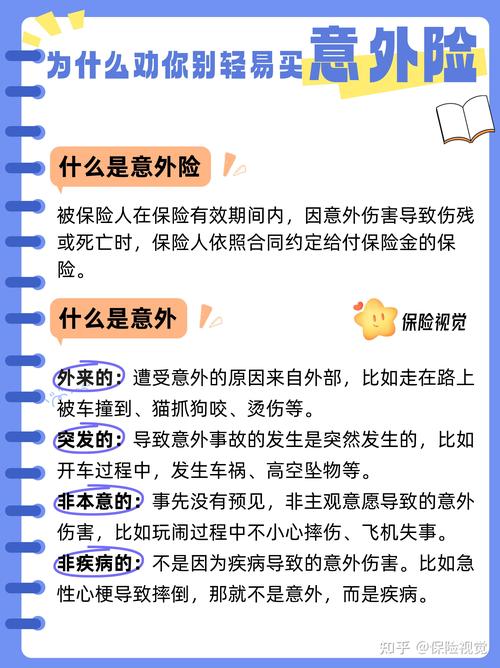
这个误读真的太普遍了。很多人觉得,只要我不是故意的,突然发生的事儿,都是意外,都该意外险赔。其实保险公司条款里对意外的定义,写得明明白白,必须同时满足四个条件:外来的、突发的、非本意的、非疾病的。
最典型的就是猝死。绝大多数意外险的条款里,都把猝死除外了。为啥?因为猝死本质上是自身疾病引发的,不符合“非疾病”这个条件。当然现在也有不少意外险加了猝死责任,那也是额外加上的,不是默认就有的,你得看条款写没写。
还有一个例子,我叔叔之前下楼踩滑摔了一跤,诱发心梗走了,这个算不算意外?不同条款结论可能不一样,核心看条款里怎么约定因果关系。还有就是很多新手买意外险,只看价格,觉得一百块买一百万保额,太划算了,买完才发现,这份意外险只保身故和全残,连意外医疗都没有。平时摔了碰了看门诊住住院,根本赔不了。这不就是白买了?说白了就是没看条款,误把“只保身故伤残”当成了“全责任意外险”。
说实话,买保险,真的不用你把所有条款都背下来,但是几个关键地方,真的要停两分钟看看。比如赔付条件,比如免责条款,比如你关心的续保条件,别光看营销话术,别光听别人说,自己扫一眼,没坏处。很多坑,其实就是你多看两行字就能避开的。对吧?不过话说回来,也不用把条款想成洪水猛兽,大部分写得还是很清楚的,只要你别偷懒跳过关键部分,就不会出大问题。
温馨提示:本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,具体保险责任、免责范围、规则约定请以您的保险合同和保险公司官方说明为准,本文不推销、不推荐任何保险产品。
作者|dananjin
排版|dananjin
审核|知知