去年春天我去医院探望姨妈,刚进门就听见表哥在那拍大腿吐槽,说早知道提前弄备案了,差点耽误好几万的报销。
姨妈是江西退休的,社保一直在老家,去年来北京帮表哥带刚满月的孩子,本来想着就待半年,没当回事,结果某天早起买菜突然高血压发作晕过去,直接拉去急诊住了一周。一开始没备案,所有费用都得自己先垫,表哥刚买房手头紧,差点要刷信用卡交押金,后来还是找了社区志愿者帮忙补了备案,才走了直接结算,一下子少压了三万多。
这两年身边异地看病的人越来越多,要么是年轻人在外打工,父母过来帮忙身体出问题,要么是退休老人跟着子女去外地生活,异地就医早就不是什么稀罕事了。但好多人到了医院才慌,不知道社保怎么报,不知道买的保险认不认异地的医院。
先搞懂:社保层面的异地就医,核心是什么
其实十年前异地看病真的很麻烦,自己垫完所有钱,还要攒一堆单据寄回老家,等两三个月才能报下来,有时候单据丢了,连钱都拿不到。现在不一样了,国家早就打通了全国异地就医直接结算,只要走对流程,出院的时候就直接给你报了,只需要付自己要掏的那部分就行。
核心前提只有一个。
提前备案。
很多人就是栽在这一步。别嫌麻烦,也别心存侥幸,不备案的话,不仅用不了直接结算,报销比例还会降好几个点,真的亏。
备案其实分两种情况,对应不同的人群:一种是长期异地安置/异地工作,就是你打算在别的城市住个一年半载以上,比如退休跟着子女走,或者单位派你去外地长期上班;另一种是临时异地就医,比如你出门旅游突发疾病,或者当地看不好转去外地大医院治疗。两种备案的要求不一样,操作起来都不难。
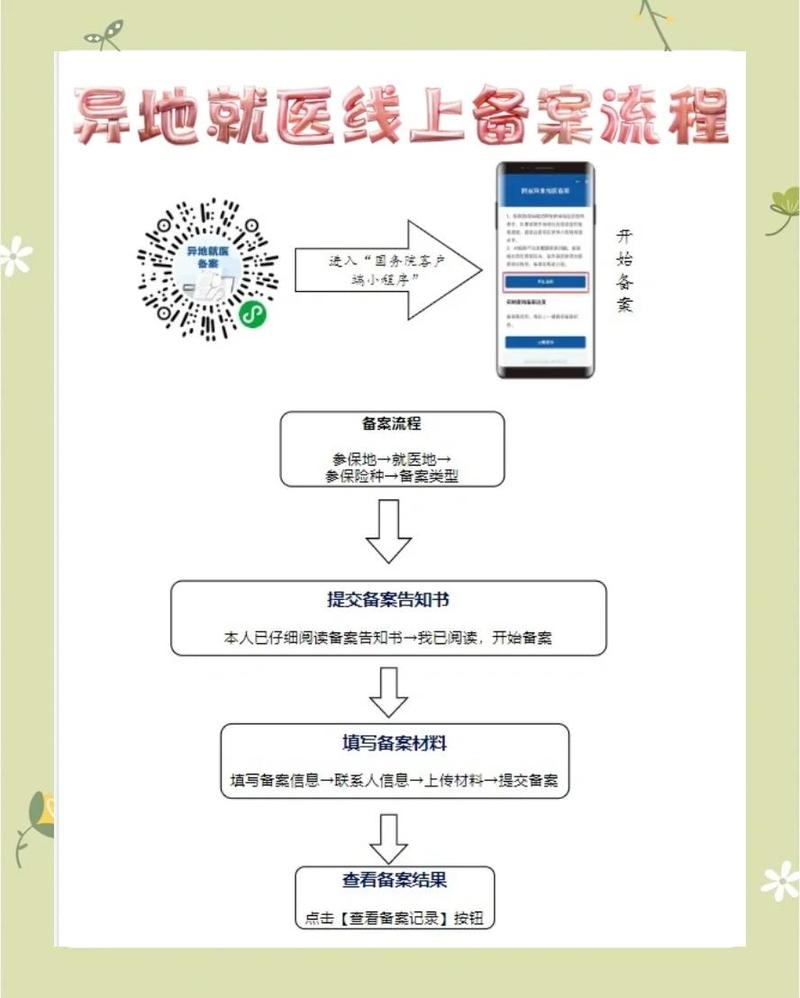
说实话,现在备案真的比你交话费还简单,大部分地区打开微信、支付宝,搜「异地就医备案」,跟着提示填信息,三五分钟就能弄完,很多地区支持事后补备案,就算你已经住院了,补一个也来得及。
我之前见过一个山东的大叔,来广州看儿子,查出肺癌要做手术,花了快三十万,一开始忘了备案,报销比例比备案后低了18个点,自己多掏了五万多,说起来就叹气,就漏了这么一个小步骤,白扔了大半年的退休金。
还有人问,备案了异地,我以后回老家看病会不会受影响?完全不会。备案可以随时取消随时变更,线上操作一分钟就搞定,不会影响你在参保地的任何待遇,放心弄。
社保报完,商业保险怎么报异地就医
不少人买商业保险的时候,是在老家工作买的,后来搬家去了别的城市,或者转去外地大医院看病,第一反应就是慌:我保险是在老家买的,异地看病给报吗?
别慌。现在绝大多数商业保险,都是支持全国通赔的,只要你符合保险合同的约定,不管你在哪个城市看病,都可以申请理赔,和你在哪买的保险没关系。
那商业保险对异地就医有没有限制?当然有,这个限制和「异地」没关系,和医院、治疗范围有关系。比如大部分普通医疗险,都会要求必须是二级及以上公立医院的普通部,不管你是在老家还是在上海北京,只要符合这个要求,就能报,不符合,比如你去了私立医院,或者没达标得小诊所,那肯定报不了,这和是不是异地没关系,合同一开始就写清楚了。
不过话说回来,现在很多人去大城市看病,都是奔着知名专家去的,不少专家会坐诊特需部、国际部,这个时候你就得翻出自己的保险合同看看,你的保障范围有没有包含这些,没包含的话,这部分费用是报不了的,提前心里有数就不会吃亏。
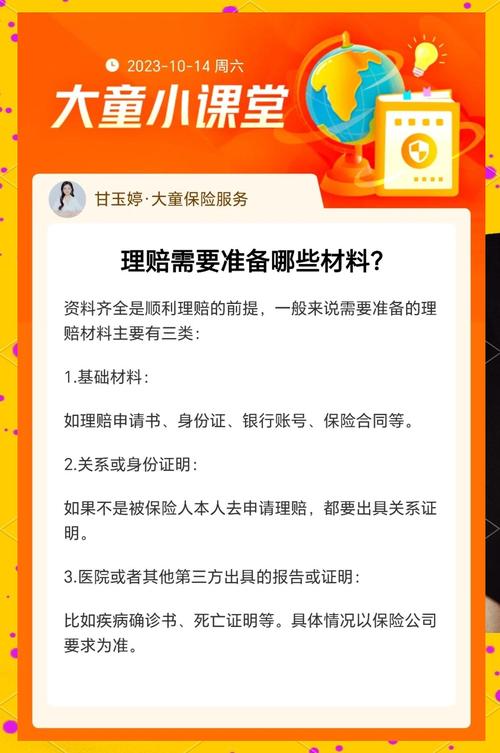
理赔也不用跑回投保地,现在几乎所有保险公司都开通了线上理赔通道,手机上传病历、费用单据、社保报销单这些材料,等着审核打钱就行,真的很方便。
几个常见误区,给你提个醒
第一个误区:反正我有商业保险,社保不备案也没关系。
真不对。社保是基础报销,商业保险是补充,大部分医疗险都是先报社保,剩下的部分再按比例报,要是社保没备案,报销比例降了,你自己承担的部分就变多了,就算商业保险报,也比你一开始走对手续掏的多,何苦呢。
第二个误区:转院没开转诊证明,不影响报销。
很多人觉得我自己想去哪个医院就去,不用开转诊,其实不少地区规定,没有正规转诊手续的异地就医,报销比例会比有转诊的低不少,少则10个点,多则20个点,真的伤。如果是医生建议你转去上级医院,一定要记得开转诊证明。
第三个误区:异地就医商业保险一定会拒赔。
真没这个说法。保险公司拒赔只看你是不是符合合同约定,有没有在免责范围内,和你在哪看病没关系。你本来就在异地居住,只是保险在老家买的,完全符合理赔要求,别被别有用心的人唬住。当然,所有结果都要以合同和保险公司的官方结论为准。
最后说一句,现在人口流动越来越大,异地就医早就不是什么难办的事,提前搞懂规则,别到了医院再慌慌张张瞎忙活。
本内容仅供保险知识学习参考,不构成任何投保建议、理赔承诺,异地就医政策以当地医保部门官方公布为准,保险相关规则以你所持的保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|阿辰