保险不迷路
大家来互助

医保、医疗险里的"封顶线"到底是什么?别到理赔才看不懂

楼下张阿姨去年冬天得重症肺炎,住了半个多月ICU,出院结账那天坐在分诊台哭。 医保报了二十多万,自己还要掏十二万出来。她一开始以为医院算错了,找到医保中心问,才知道自己今年的报销已经顶到了封顶线,超出去的部分,医保报不了。 谁看病不慌啊,哪有空啃那些干巴巴的规则?今天就把这件事掰碎了说。

先搞懂:到底什么是保险里的封顶线?

说白了,封顶线就是保险能给你报销的最高额度上限。不管是医保还是商业保险,大部分带报销责任的险种,都会有这个规则。 一年里,符合报销要求的钱累计加到这个数,再超出去的部分,就只能自己扛了。 不止医保有,咱们常买的意外医疗、百万医疗险,甚至住院津贴,其实都有各自的封顶线。比如你买的意外险,意外医疗责任写了封顶线1万,那你这次意外受伤,最多也就报1万,多的自己出。 不同保险的封顶线差得很远。咱们缴的职工医保,大部分地区的年度封顶线在十几万到几十万不等,居民医保会更低一点。商业百万医疗险,常见的年度封顶线一百万、几百万都有。
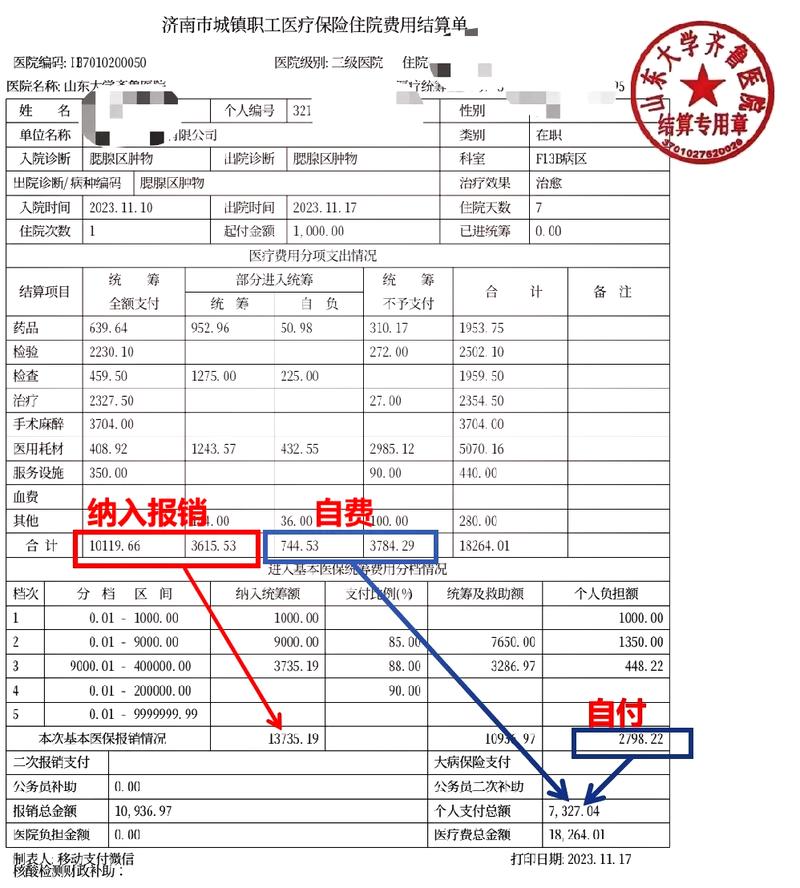
医保住院报销封顶线结算单示例
医保住院报销封顶线结算单示例
很多人会说,不就是个额度上限吗?有什么好说的? 说实话,真的很多人到理赔的时候才搞懂这里面的弯弯绕,白白郁闷。

几个常见误区,好多人都踩过

第一个误区:封顶线越高,产品一定越好。 真不是这么算的。产品好不好是一堆规则凑出来的,封顶线只是其中一项。 比如给你一个一千万封顶线,但是只报社保范围内的费用,那真不如一个一百万封顶线、能报社保外自费药的实用,对吧? 不少人买保险只盯着封顶线看,忽略了报销范围、免赔额这些更核心的规则,最后理赔的时候才发现不对,已经晚了。 第二个误区:只要我花了钱,都算进封顶线的累计里。 不对哦,只有符合保险报销要求的费用,才会累计进封顶线。不符合要求的,根本不算。 举个例子,你用医保报销,医保目录外的自费靶向药,本来就不在医保报销范围内,那这笔钱不管花多少,都不会占用你医保封顶线的额度。但如果你买了能报自费药的商业百万医疗险,这笔钱符合合同约定,那花出去的部分就会累计进百万医疗的封顶线额度里。 第三个误区:封顶线不清零,没用完的额度能留到以后。 大部分情况里,医保和一年期商业医疗险的封顶线,都是按自然年度累计的,到了年底就清零,下一年重新给你算满额。今年你只花了一万,没用到封顶线,剩下的几十万额度也不会留到明年。 只有少数终身型的医疗险,会有一个终身累计的封顶线,一辈子累计花到这个数,这个责任就终止了。
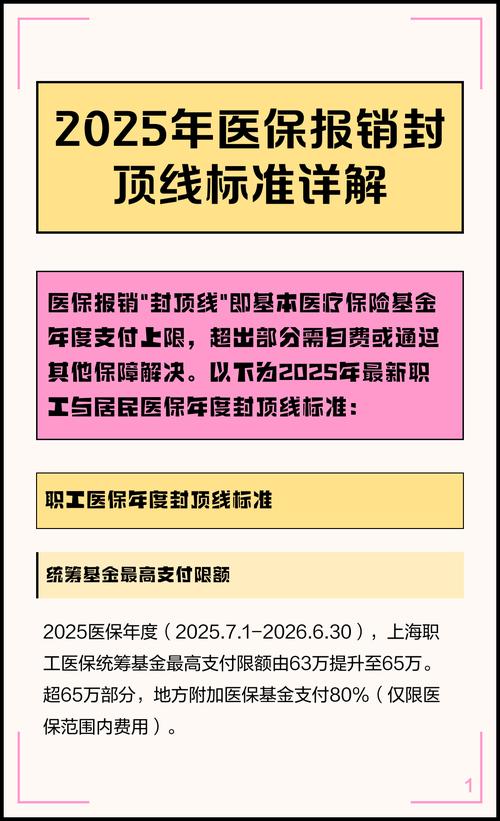
商业医疗险年度与终身封顶线条款示例
商业医疗险年度与终身封顶线条款示例
我之前碰到过一个大叔,以为医保封顶线是不清零的,每年都很少生病,觉得自己攒了几十万额度在那里,真生病的时候才知道,每年都清,当年额度用完就没了,当时就傻了。

普通人看封顶线,要注意这几件事

普通人看封顶线,要注意这几件事
普通人看封顶线,要注意这几件事
首先,医保是咱们所有人的基础保障,一定要连续交,别断缴。 医保的封顶线虽然不算特别高,但却是最基础的保障,不管你身体好不好,都能买,而且能一直续保。断缴了之后,当年的报销待遇就没了,真生病的时候没地方补,太亏。 其次,买商业保险的时候,一定要看清楚两个点:一是封顶线是年度的还是终身的,二是有没有对特殊项目单独设封顶线。 比如很多医疗险对质子重离子治疗,会单独设置封顶线,哪怕总的保额是四百万,质子重离子最多也只能报一百万,这些细节都在合同里写着,一定要看清楚。 不过话说回来,绝大多数普通人,一年上百万的封顶线其实已经完全够用,真的花到几百万治病的概率太低了,不用盲目追求那种上千万的封顶线,没必要。 更重要的是,别只盯着封顶线看,免赔额、报销范围、续保条件这些,对我们普通投保人来说,其实比封顶线高低重要多了。 最后再提醒一句,不管是什么保险,所有的规则都以正式的保险合同条款为准,有不清楚的地方,可以找保险公司的官方客服问清楚,别只听口头介绍。

合规声明:本内容仅供保险知识学习参考,不构成任何投保建议、理赔承诺或核保结论,具体的保险条款、理赔规则请以保险合同和保险公司官方说明为准。

作者|dananjin

排版|dananjin

审核|知知

免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:医保、医疗险里的"封顶线"到底是什么?别到理赔才看不懂
文章链接:https://www.xinminbao.com/a/847.html