先搞懂:老人买保险,核心限制是什么
给你一句实在话,老人买保险,本质就是卡在两个硬标准上。逃不开。 第一个限制:年龄门槛 大部分商业保险都有明确的投保年龄上限,这不是保险公司歧视老人,是风险定价算出来的结果,年龄越大,出险概率越高,超过这个线,要么做不了产品,要么价格贵到离谱。 不同险种的年龄门槛差很多:意外险最宽松,大部分产品接受80岁以内投保;医疗险和重疾险门槛高,大多55岁到60岁就是红线,超过基本买不到普通的长期产品。 第二个限制:健康告知 人上了年纪,谁没点高血压、高血脂、糖尿病或者结节息肉之类的小问题?普通的健康险对健康要求严,有这些常见问题,很可能被拒保,或者除外相关责任承保。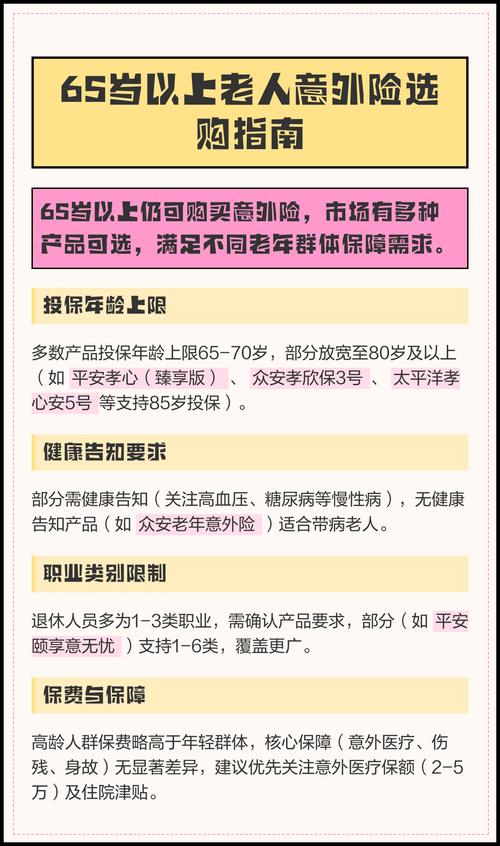
市面常见老人保险,分别管什么用
我给你理清楚,每个险种的作用,掰开说: 1. 老人意外险 先给结论:管意外导致的身故、伤残,还有意外磕碰的门诊、住院费用报销。大多健康要求极宽松,只要能正常走路生活就能买,价格也便宜,一年也就一两百块。老人摔一跤骨折太常见了,这个是实用性很强的保障。 2. 医疗险 分两类,一类是普通百万医疗险,一类是普惠型医疗险。普通百万医疗险报销住院的自费费用,额度高,但是需要过健康告知,年龄符合身体没问题才能买。普惠型医疗险就是各地推出的城市惠民保,不管健康状况,只要有当地医保就能买,缺点是报销比例比普通百万医疗险低,免赔额也更高。 3. 防癌相关保险 专门针对癌症这个老人最高发的大病,健康告知比普通重疾险、医疗险松很多,有三高糖尿病大多也能买。也分两类:一类是确诊癌症一次性给付保额的防癌险,一类是报销癌症治疗费用的防癌医疗险。 4. 重疾险 先给结论:年龄超过60岁再买,大多价格很高,还有保额限制,很多时候交的总保费都比能赔的保额高,不算划算,要结合自己的情况判断。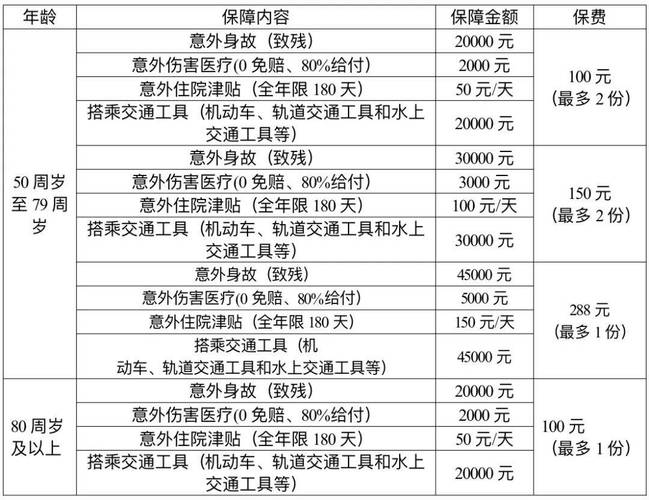
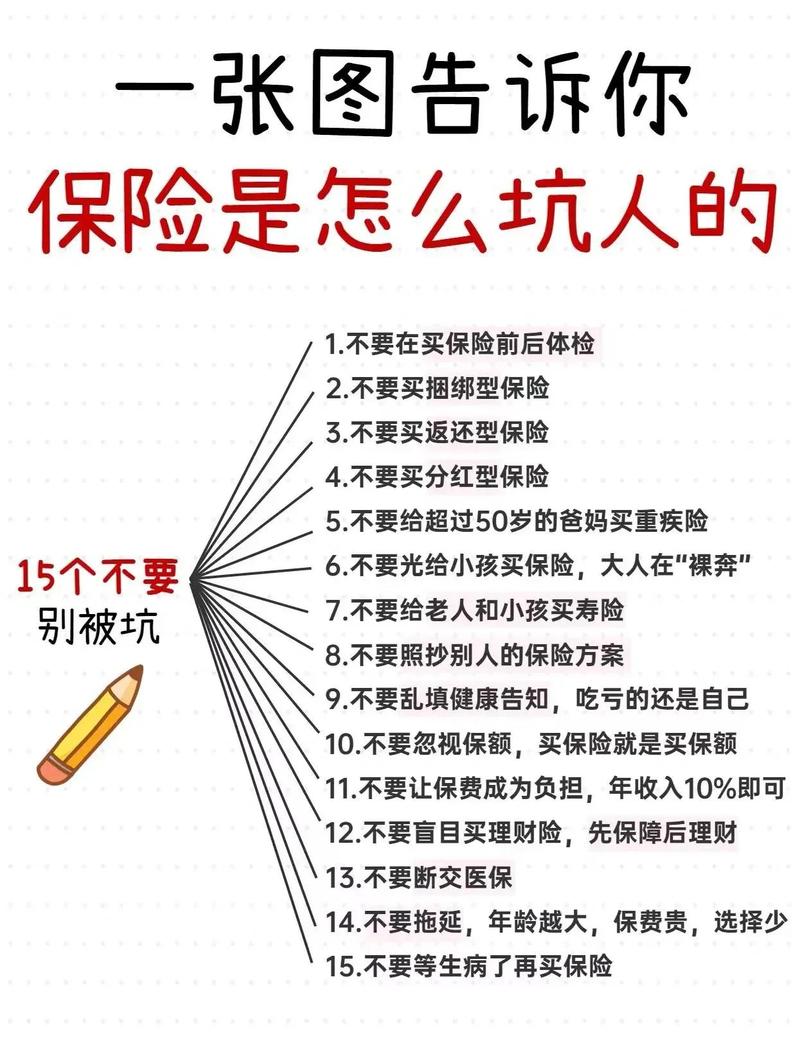
老人保险最容易踩的几个误区
合规提醒 本文仅做保险知识科普,不构成任何投保建议,不推荐、不销售任何具体保险产品,不对任何保险公司或产品进行评价。所有保险产品的健康告知、免责条款、等待期、续保规则、理赔条件,均以对应保险合同条款以及保险公司官方说明为准,本文不承诺任何核保结果或理赔结论。
作者|dananjin
排版|dananjin
审核|小准