上周楼下张姐拉着我在小区凉亭坐了半小时,声音都急哑了。她儿子在上海买房安家,把她和老伴接过去带重孙,前几天老伴高血压犯了,紧急送进上海当地医院,花了三万多。她翻出老家的医保卡,手抖着问我,这钱…能报不?
不止张姐,这大半年我已经接了快十个问异地就医的朋友了。要么是老人随子女迁到大城市常住,要么是小城市看病要去省会大医院,异地就医早就不是稀罕事了,但大部分人还是糊里糊涂,不知道怎么报销,保险到底管不管。
先搞懂:医保是异地就医报销的基础
说实话,很多人一上来就问我商业保险报不报,跳过了医保这一步。这完全弄反了顺序啊。绝大多数商业医疗险,都是医保报完之后,再对剩余部分进行赔付,根基还是医保。
异地就医的医保手续,核心就一件事:提前做异地就医备案。别不当回事,没备案和备案了,报销比例能差出十几个点,上万块钱说没就没了。
现在备案根本不用跑回老家社保局,手机上就能弄。
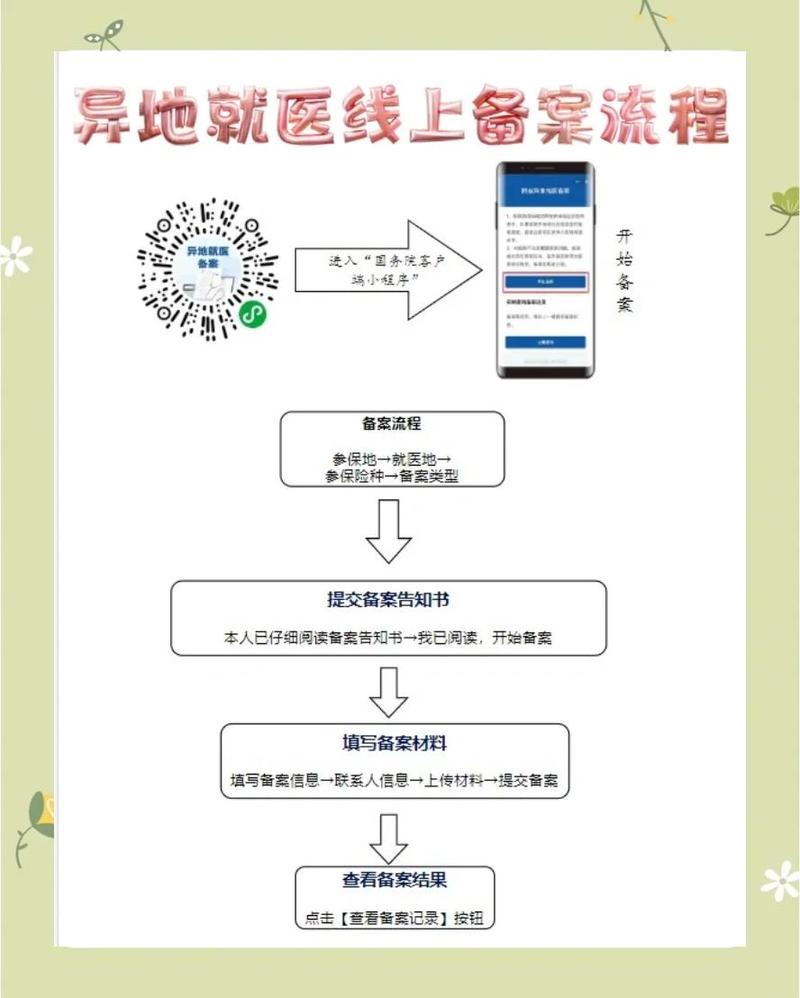
不管是微信还是支付宝,直接搜「异地就医备案」,跟着提示填信息就行。如果是长期在外地居住帮孩子带娃,就选「跨省异地就医长期备案」,如果是临时去外地看病,就选对应临时备案选项。填完一般两三天就通过,很方便。
对了,现在很多人搞不懂医保异地报销的规则,我给你掰碎了说,一句话就能懂:就医地目录,参保地待遇。什么意思?就是哪些药、哪些项目能进医保报销,按你看病的那个城市的规则算;最终能报多少比例、起付线封顶线是多少,按你交医保的老家的规则算。就这么简单。
目前全国绝大多数省份都支持跨省异地就医直接结算,出院的时候医保直接就报了,不用自己先掏钱再跑回老家报销,省事太多。
商业医疗险,对异地就医到底赔不赔?
讲完医保,大家最关心的就是我买的商业医疗险,能不能报异地就医的费用?
给你吃个定心丸:只要你买的医疗险条款里,没有明确写仅限参保地公立医院报销,那不管你在国内哪个城市看病,符合条款要求的,都能赔。
我见过不少人担心,我去北京上海的大医院看病,花的钱多,保险公司会不会故意卡我?不会的。保险公司卡理赔只看你符不符合条款,不会因为你是异地就医就拒赔。
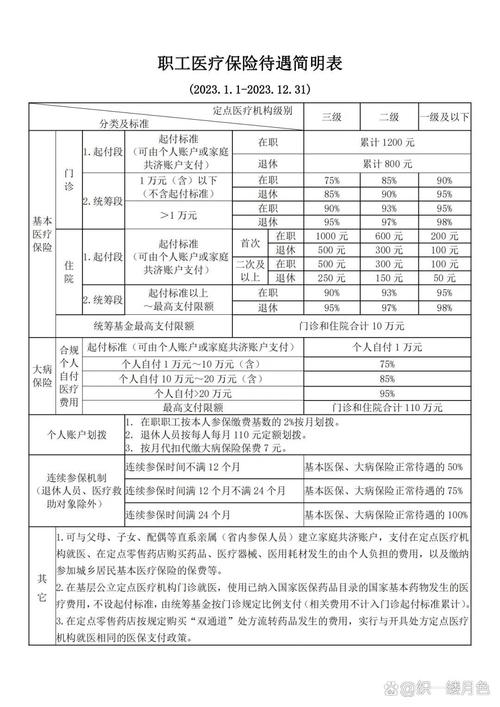
不过有几个关键点要提醒你:第一,如果你的医疗险是「已参加医保版」,一般条款都会要求必须先经过医保报销,才能赔商业险。要是你没做备案,医保没法报销,那商业医疗险也有可能拒赔,这笔亏真的犯不上。
第二,绝大多数普通商业医疗险,只报销国内公立医院的费用,如果你去私立医院、或者去境外看病,除非你买的是包含对应责任的产品,不然都是不报的。
第三,不同产品对异地就医的医院要求不一样,一定要仔细看自己的合同。所有规则都要以你手里的保险合同为准,别听别人随口说,自己看最稳妥。
异地就医,三个最容易踩的坑一定要避开
我整理了身边朋友踩过的坑,给你列出来,别再往里面跳。
第一个坑:不备案直接住院。刚才说了,备案影响医保报销比例,还影响商业医疗险能不能赔。我前两年听一个朋友说,他爸突发心梗,去儿子工作的城市直接住院,忘了备案,最后自己多掏了两万多,说起来都懊恼。真要是突发疾病没法提前备案,现在大部分地区都支持出院前补备案,赶紧找当地医保部门问,别等着出院了再弄。
第二个坑:选错医院。医保异地直接结算,只支持医保定点医院,你去了非定点,医保报不了。商业医疗险大部分也要求是公立医院,别随便找个私立医院就住进去,最后一分钱报不了,得不偿失。去之前花两分钟查一下,不难。
第三个坑:默认特需部、国际部能报。很多人去大城市大医院看病,挂不上普通号,只能去特需部,就默认商业医疗险能报。不对,大部分普通医疗险只报公立医院普通部,特需部国际部的费用,只有买了对应责任的医疗险才能报,别想当然。
不过话说回来,真要是病情需要去大医院、去特需,该去还是得去,提前搞懂规则,能报一点是一点,总比糊里糊涂花冤枉钱强。
内容仅供保险科普学习参考,不构成任何投保建议、理赔承诺。异地就医医保政策以当地医保部门官方通知为准,保险相关规则以你所持保险合同条款、保险公司官方说明为准。本文不推销任何保险产品。
作者|dananjin
排版|dananjin
审核|白杨