起付线本质就是赔付门槛
说直白点:只有当符合赔付条件的医疗费用超过了这个线,保险公司才会开始赔钱。没超过,全部自己掏。
类比一下,就像你拼单凑包邮,满99包邮,99就是起付线,没到就得自己掏运费,到了才免。这么说总懂了吧?
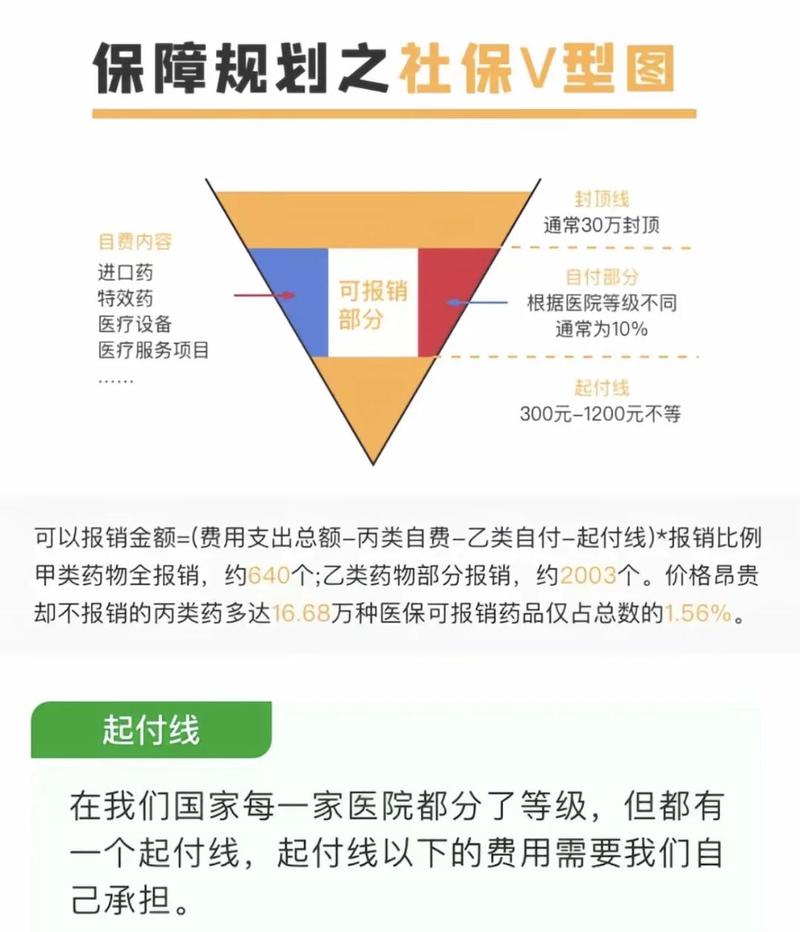
不止商业保险有起付线,咱们日常交的职工医保、居民医保,也都有起付线。不同类型的保险,起付线设置不一样:百万医疗险一般是每年1万左右的起付线;小额医疗险一般几百到一千;意外医疗很多是每次几十到一百;医保的起付线,分医院等级,三甲医院一般几百到一千多不等。
最常见的几个认知误区
我整理了三个问得最多的误区,一个个说清楚:
1. 误区一:起付线是保险公司收的“手续费”
错。起付线是需要你自己承担的部分,不是被保险公司拿走了,本来就不算在赔付范围内。举个例子,起付线1万,你花了1万1,只赔超过的1千,那1万本来就是你自己出,不是保险公司收走了。
2. 误区二:所有起付线都是按年累计
不对。累计方式分两种:按年累计,按次累计。按年累计就是,一整年里,所有符合要求的花费加起来算,超过起付线就赔。大部分百万医疗险都是这么算的。按次累计就是,每一次出险,单独算一次起付线。大部分意外医疗都是按次算的,比如你今年摔了一次,又摔了一次,两次都要各扣一次起付线。
3. 误区三:医保报过了,商业险不用再扣起付线
这个真的很多人错。实际上,绝大多数商业医疗险的起付线,是扣完医保报销之后,剩下的自付部分再算。比如你总共花了3万,医保报了1万8,剩下1万2,你的百万医疗险起付线是1万,那就是赔2千,起付线1万还是要扣的。只有少数产品会允许把医保已经报销的部分算进去累计,具体还是看合同。
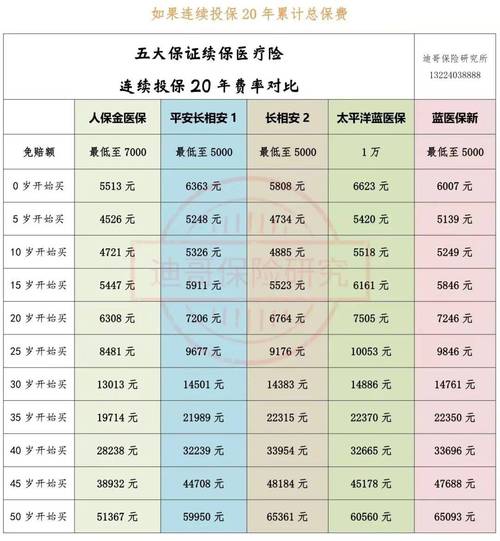
实际理赔怎么算,两个例子一目了然
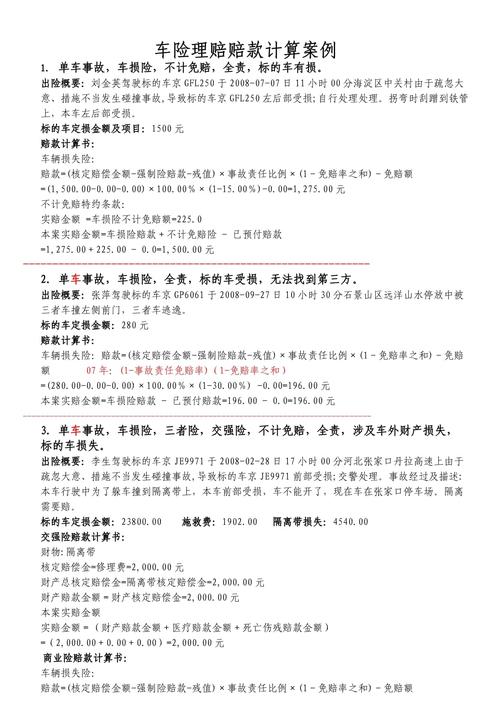
第一个例子:百万医疗险(年累计起付线1万,扣社保后自付累计)
老王今年住了三次院,第一次自付4千,第二次自付3千,第三次自付4千。累计下来就是4+3+4=1万1,超过起付线1千,保险公司赔这1千块钱里符合要求的部分。就这么简单。
第二个例子:意外医疗(按次算,每次100块起付线)
小李骑车摔了,去医院清创拍片花了500,社保报了200,剩下300,扣掉100起付线,保险公司赔200。下个月小李又不小心崴了脚,花了400,社保报了150,剩下250,再扣100起付线,赔150。两次各算各的。
说实话,搞懂这个逻辑,你自己就能大概算出能赔多少,不用稀里糊涂等结果。不过话说回来,不同产品的规则真的差很多,比如有的产品,医保报销的部分也可以算进起付线累计,那整体能赔的就会多一点。
必要提醒
本文仅做基础概念科普,不构成任何投保建议,也不承诺任何理赔结果。所有关于起付线的规则,都以你所持保险的正式合同,以及承保保险公司的官方说明为准。如果对自己保单的起付线规则有疑问,可以直接找保险公司官方客服咨询确认。
买保险之前多花三五分钟扫一眼关键条款,比理赔的时候到处问人省心多了。对吧?
作者|dananjin
排版|dananjin
审核|见微