不少朋友拿到保险公司通知,看到说要进入理赔调查,当场就慌了。是不是我哪里错了?是不是保险公司故意找借口不想赔钱?
说实话,大部分人对理赔调查的恐惧,都来自不了解。今天就掰碎了说清楚。
理赔调查本质是核实流程,不是专门针对你
保险公司开门做生意,每一笔赔出去的钱都要对其他投保人负责。总不能什么材料都不核,上来就赔钱吧?
不是谁报案都要查。一般几千块的小额理赔,材料齐全,没什么疑点,基本当天就打钱了,根本不会启动调查。
哪几种情况会启动调查?赔付额度比较高的、刚过等待期就出险的、投保记录很混乱的、材料有明显疑点的。就这么简单,只是按规则触发流程,不是针对你一个人。
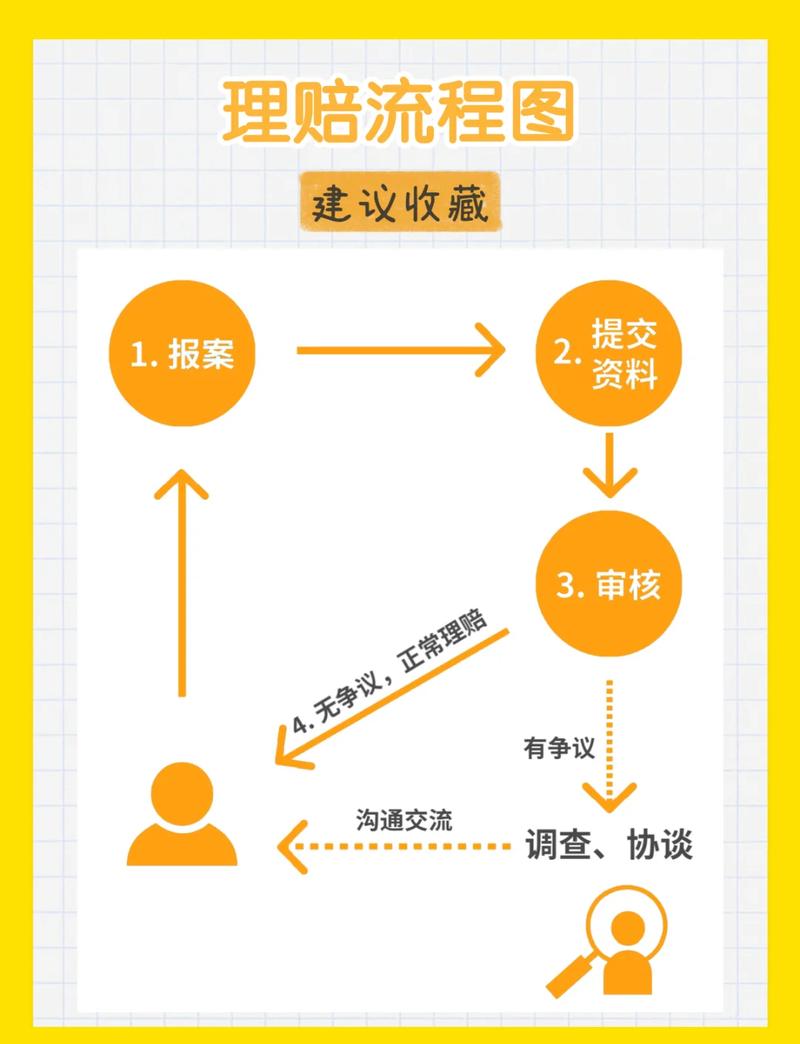
理赔调查到底会查哪些内容
说穿了,调查核心就两件事:出事是不是真的?符不符合合同约定的赔付条件?围绕这两件事,一般会查这几样:
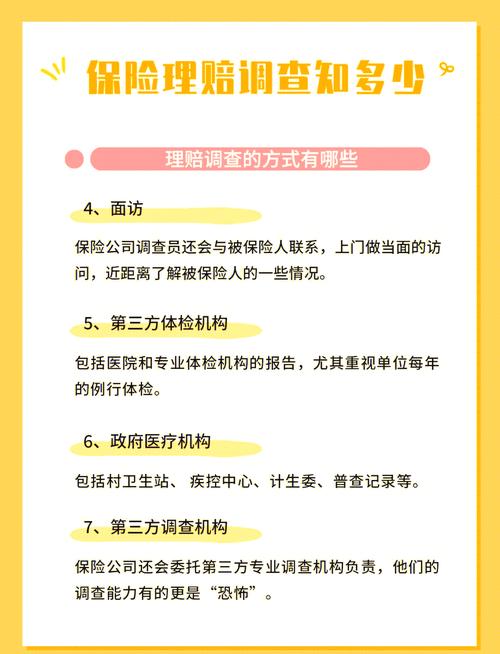
1. 就医相关记录
从你投保前几年的门诊记录、住院记录,到体检机构的体检报告,甚至你在私立医院、美容院的一些诊疗记录,只要联网可查,和本次理赔相关,都会调出来看。主要是核对你投保时的健康告知有没有遗漏。
2. 过往投保和理赔记录
行业有统一的信息平台,可以查到你在别家公司有没有投保同款产品,有没有过往理赔史,有没有过投保被拒的记录。主要是排查有没有带病投保、恶意骗保的可能。
3. 意外事故相关材料
如果是意外险理赔,会去查交警的事故认定书、公安的出警记录,要是有必要,也会去事发地走访,核对事故发生的经过和原因。
很多人问,会不会查我的聊天记录、银行流水?普通理赔根本不会,只有涉及恶意骗保、刑事案件这种重大疑点,才会按程序调取相关信息,而且也得符合个人信息保护的规定,不会乱查。
关于理赔调查的几个常见误解
第一个误解:启动调查就是保险公司不想赔钱。
不对。调查只是确认信息,符合赔付条件的,调查完照样赔,没什么可慌的。反而跳过调查直接赔的都是小案子,大额度理赔本来就走这个流程。
第二个误解:我几年前的小毛病没告知,调查出来肯定拒赔。
不一定。要看这个小毛病和你这次出险有没有直接因果关系,也要看合同的具体约定,不是只要漏了就一定拒赔。当然,投保的时候如实告知永远是对的。
第三个误解:保险公司会无底线挖我的隐私。
真不会。调查只查和本次理赔相关的内容,无关的人家也懒得看,查多了人家还费成本呢。而且现在个人信息保护管得严,越界调查保险公司自己也要担责任。
遇到理赔调查该怎么配合
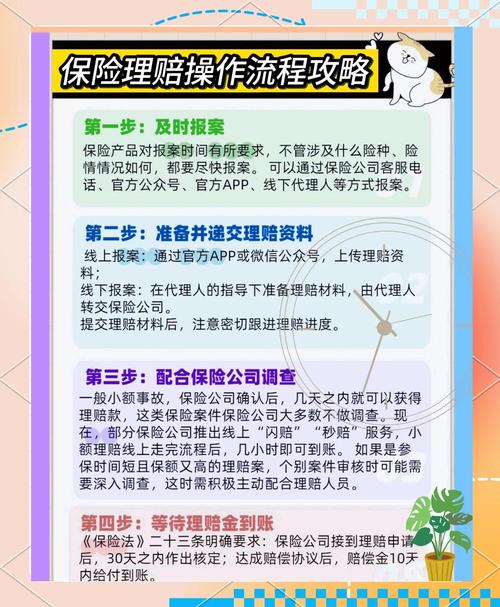
其实很简单,记住三点就够:
第一,要求你提供的材料,如实给,不要涂改不要隐瞒。缺什么补什么,配合就好。
第二,调查人员询问相关情况,实话实说,记不清的就说记不清,不用瞎编,越编越容易出问题。
第三,有疑问直接问对接的理赔人员,不用自己瞎搜吓自己,流程问清楚就安心了。
合规提醒
本文仅做保险知识科普,不推荐任何保险产品,不构成投保建议、理赔承诺。具体理赔调查规则、理赔条件,均以你所持有的保险合同,以及承保保险公司的官方说明为准。
说白了,理赔调查就是一道常规的核验工序,你投保时清清白白,根本不用怕什么。
作者|dananjin
排版|dananjin
审核|小准