说白了,保障期限就是保险公司给你「扛事」的时间
很多人买保险,上来就问产品好不好,反而最基础的保障期限没搞明白。其实说穿了很简单,就是从保单生效那天开始,到哪一天截止,这段时间里出事,保险公司按合同赔,过了这个时间,人家就不担责了。
你买一年期的医疗险,今年交了钱,就保你这一整年,明年不交,保障就没了。你买保到终身的重疾险,只要你按要求交完钱,这辈子但凡符合合同约定的情况,都能赔。
不同的险种,常见的保障期限差得很远,从几天、一年,到二三十年、一辈子,都有。比如你出去旅游买的旅行意外险,可能就保你一周的行程,保障期限就是七天。你给车上保险,基本都是一年一保,保障期限就是一年。重疾、寿险这些,可以选保20年、30年,也可以选保到70岁、80岁,甚至保一辈子。
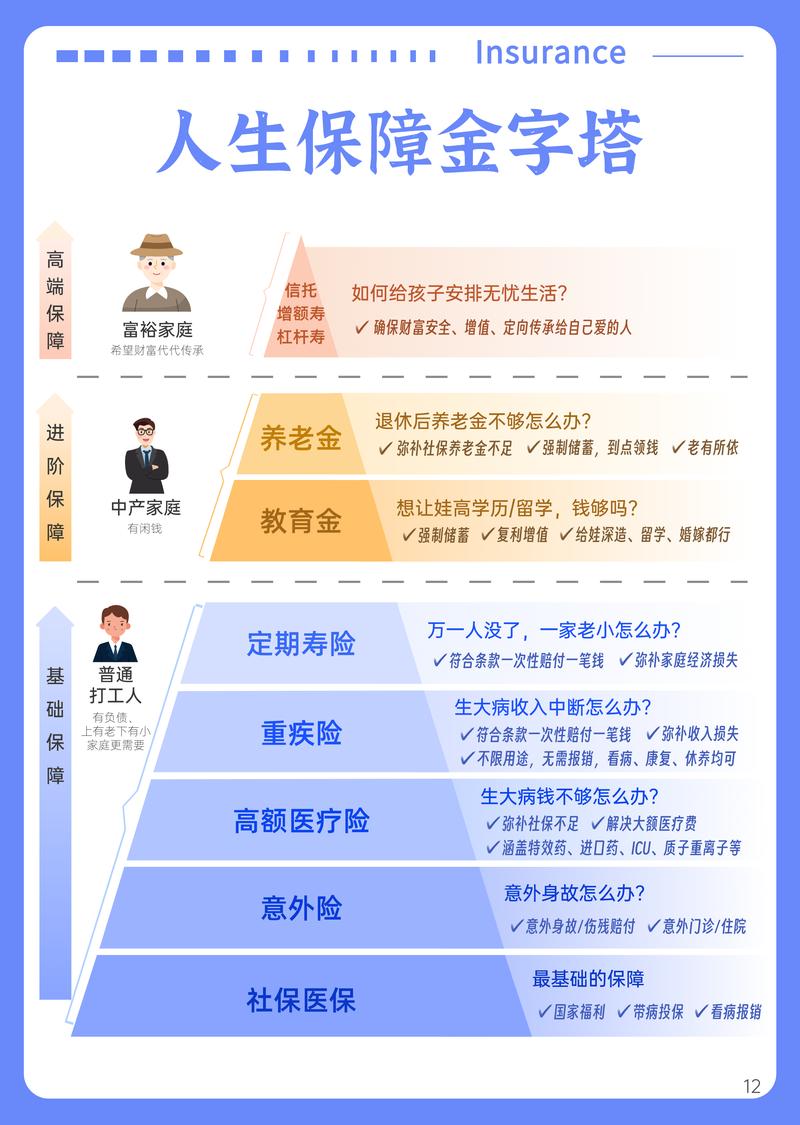
不同险种,选保障期限的逻辑天差地别
别拿一套逻辑套所有险种,真的不一样。
比如车险,你见谁买过终身车险?不都是一年一买嘛,本来就是强制要求每年买,一年期正好,没啥好纠结的。再比如意外险,大部分意外险都是一年期,反正只要你职业没变,年龄不超,大部分都能年年买,价格也差不了多少,一年一买反而灵活,换产品也方便。
但是健康类保险就不一样了啊——重疾险、寿险这些,尤其是你年纪慢慢上来之后,身体的小毛病会越来越多。你买一年期的,今年买了,明年要是查出来个结节、息肉,续保的时候人家可能就不让你买了,等于你最需要保障的时候,反而没了保障。
说实话,这种情况我见得真不少。有个刚30岁的朋友,前几年一直买一年期重疾,去年单位体检查出来甲状腺结节3级,今年想续保时直接被除外承保,想换长期重疾也因为结节被拒了,现在悔得拍大腿。
那长期保障呢?只要你买的时候如实做好健康告知,符合要求,买了保几十年或者保终身,后续哪怕你身体变差了,只要你按时交钱,保障一直有效,稳当得很。
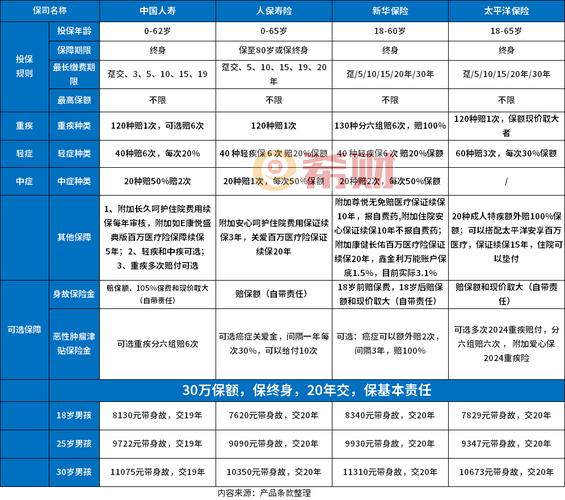
这些关于保障期限的误区,别往坑里跳
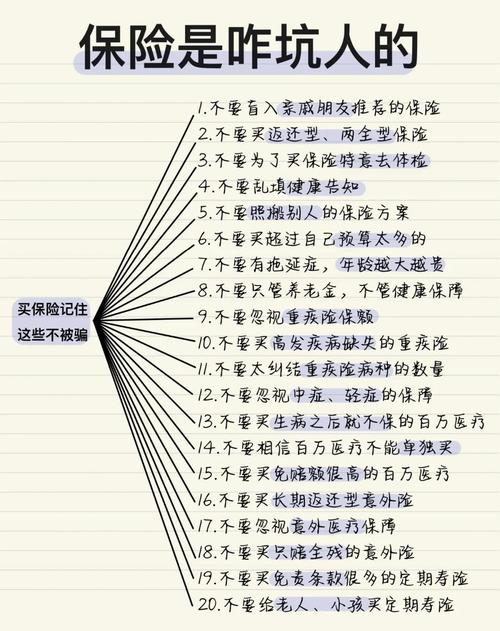
聊到这,说几个大家常踩的坑,都是我平时聊天听来的真实情况。
第一个误区:必须买终身才是对的,保定期就是亏
哪有什么绝对的对错,只有适合不适合。你刚毕业工作,一个月到手才五千,让你每年掏大几千买终身重疾,你压力也大啊。预算有限的时候,先把保额做足,保到70岁覆盖掉你上有老下有小的黄金责任期,总比拿着一点点保额买终身强太多。真出事的时候,保额够才有用,保得再久,赔的钱不够看病,有啥用?对吧。
第二个误区:反正退休就不工作了,保到退休就够了
这话对一半错一半。咱们得承认,退休之前,你是家里的顶梁柱,上要养老下要养小,万一出事对家庭打击最大,这段时间必须要有足额保障。但你忘了?大病的高发期就是70岁之后啊。尤其是现在人均寿命越来越长,八九十岁太常见了,那时候要是得个大病,几十万的治疗费,不还是要子女掏钱吗?
不过话说回来,如果预算真的不够,先把顶梁柱时期覆盖了,等后面收入涨了再加保也没问题,总比什么都没有强。
第三个误区:一年期保险全是坑,绝对不能碰
也不是这么绝对。还是那句话,看你的阶段。刚工作没积蓄,总不能让你天天裸奔吧?先买一年期的把缺口填上,一年花两三百,也能有几十万的保障,等以后收入涨了,再换长期的,这不香吗?你只要知道一年期的风险在哪,别以为买了一年期就一劳永逸就行。
不管你最终选什么期限,有一点一定要记住:拿到合同之后一定要自己翻一遍,看看白纸黑字写的保障期限到底是多久,续保条件是什么,所有的内容都以合同和保险公司的官方说明为准,别只听口头介绍。
本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,具体保障内容、规则请以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|见微