保额规划:算对数字,才不会白交保费
2026-09-22 10:31:02
说实话,很多人买保险第一步就错了。
先挑产品,比价格,最后随便填一个保额。
顺序反了啊朋友。
保额才是买保险的核心,不然出事了赔的钱不够,交那么多年保费图啥?
不同险种,保额规划逻辑完全不一样
重疾险,核心是覆盖患病后的收入损失和康复费用,不是只够看病。
很多人觉得重疾险就是赔医药费,其实不对,医药费大多可以走医疗险报,重疾险赔的钱,是给你养病期间还房贷、养孩子、覆盖日常开销的。
寿险,核心是覆盖你承担的家庭责任,说白了就是万一出事走了,给家人留一笔钱,把你该扛的担子接上,不让他们因为没钱走投无路。
意外险,核心是覆盖意外身故/伤残的损失,伤残是按比例赔付的,所以保额一定要做够,不然真缺了胳膊少了腿,赔的钱连康复费都不够。
医疗险,大多是报销型,一年一买,保额够覆盖大病治疗费用就行,不用太纠结虚高的数字。
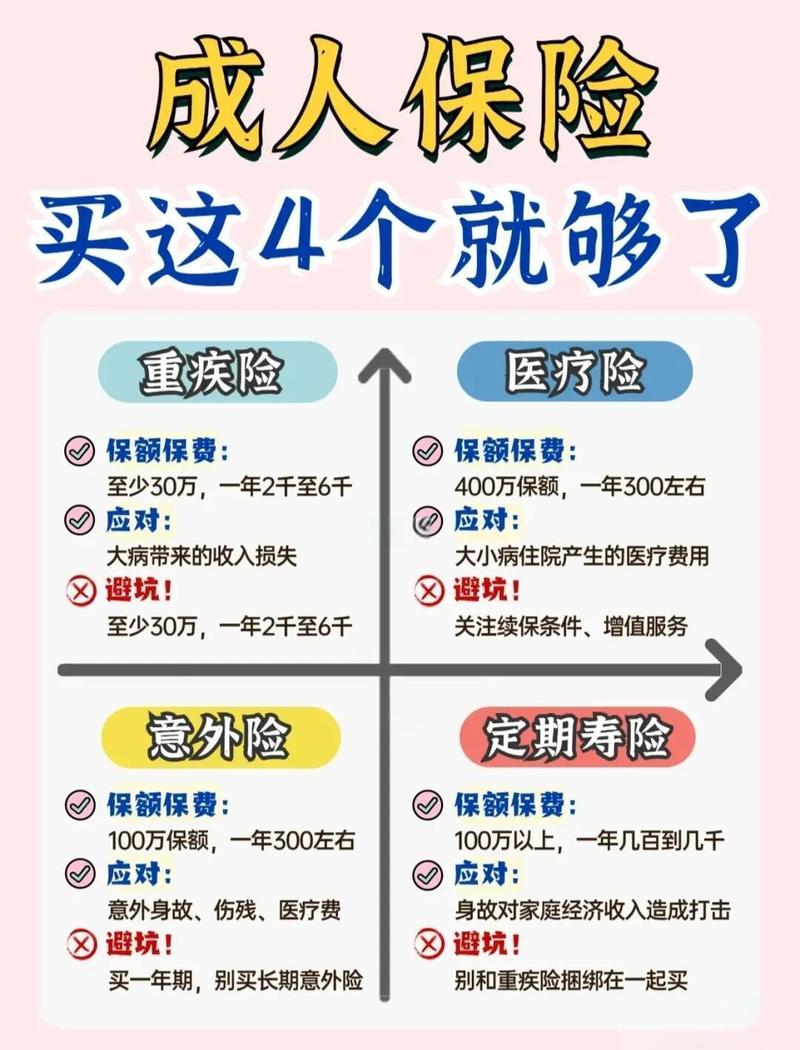 四大险种保额规划参考表
实用的保额规划方法,直接套用
1. 双十原则
这是行业内常用的参考标准,简单好记。
就是年交保费,大概占家庭年收入的10%左右;对应的总保额,大概是家庭年收入的10倍。
不过话说回来,这只是参考,不是硬规定。刚工作的年轻人年收入低,总保费控制在10%以内压力小,要是中年高收入家庭,其实也可以适当调整,不用死卡数字把自己套住。
2. 保额缺口计算法
这个比双十原则更精准,特别适合有负债的成熟家庭。
拿寿险举例子:你欠了150万房贷,孩子还要养15年,每年大概花10万,老人赡养需要准备50万,那你的寿险保额基础需求就是150万 + (15*10万) + 50万 = 350万,再减去你已经有的存款和已经买过的保额,剩下的就是你需要补充的保额。
重疾险也可以用这个思路算:3-5年的年收入,就是你需要的重疾保额,刚好覆盖你养病不能工作的那几年收入损失,不会影响家人正常生活。
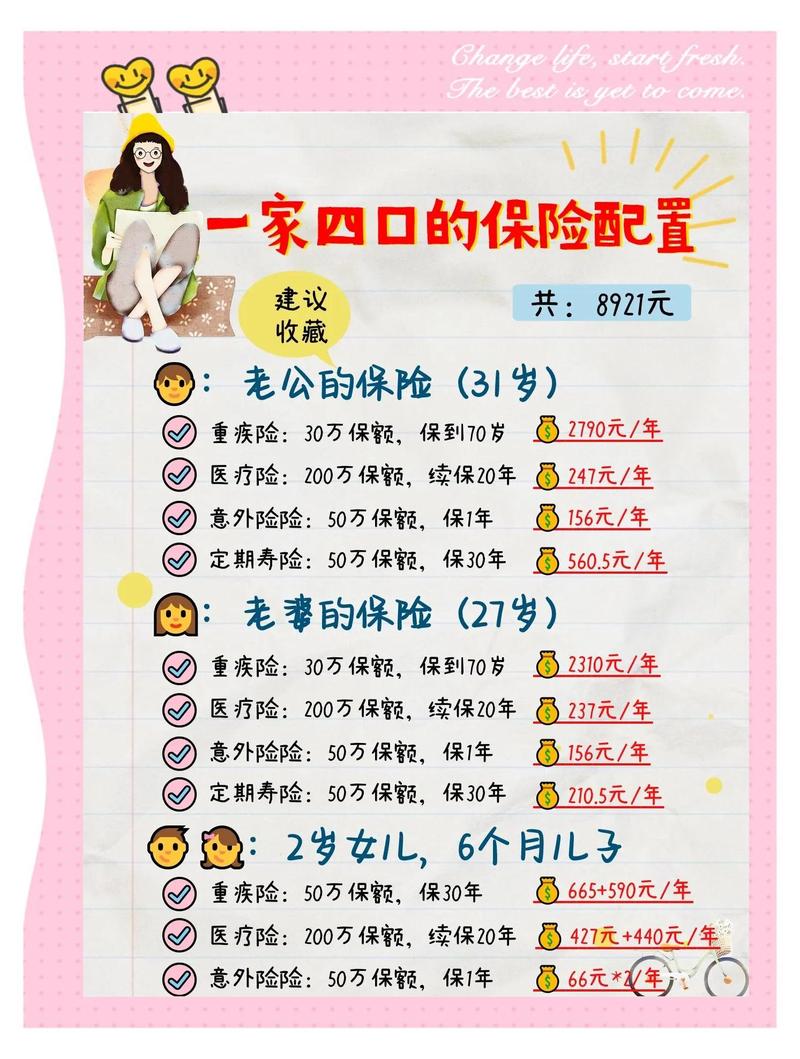 家庭寿险保额缺口计算示例图
保额规划最容易踩的几个坑
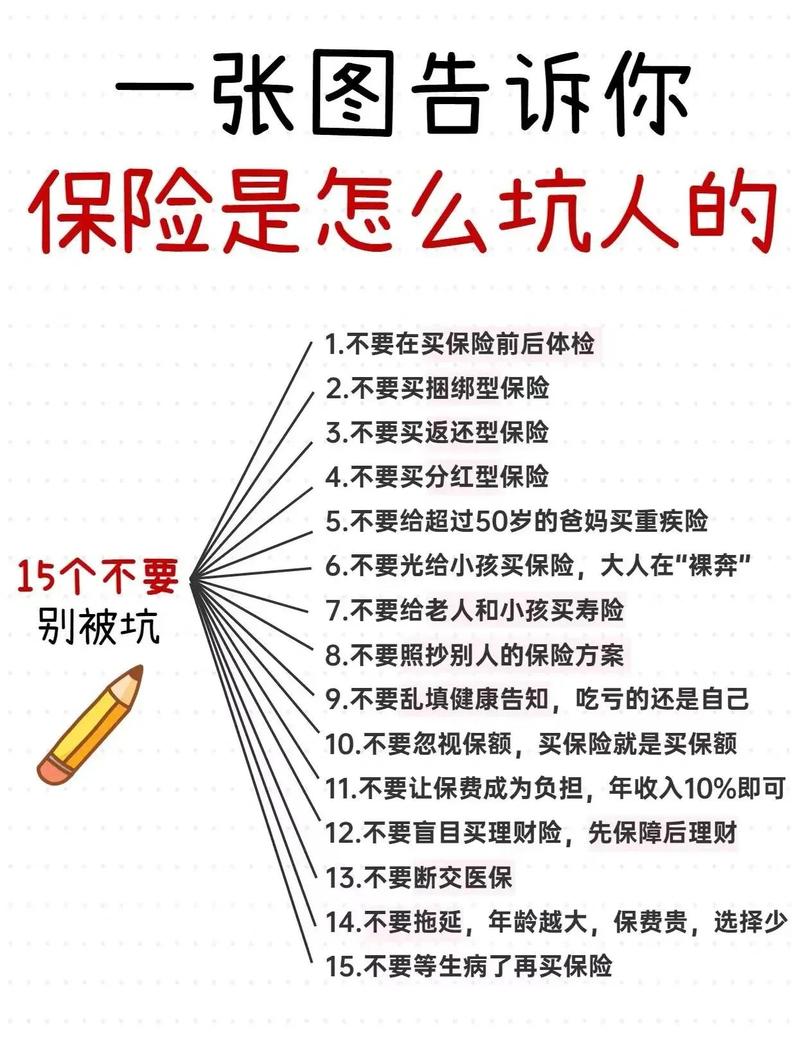 保额规划最容易踩的几个坑
1. 保额越高越好
当然保额高赔的多,但保费也水涨船高啊。
不少人冲动买了超高保额,交了两年交不起了,保单失效,之前交的钱都白扔了。对吧?适合自己缴费能力的才对,宁愿保额稍低一点,也别让保费变成常年的生活负担。
2. 给孩子买高保额,大人保额买很低
很多家庭刚有孩子,把大部分保费预算都花在孩子的保险上,一家之主的保额才几十万,房贷都欠好几百万。
大人本身才是家庭的经济支柱啊,大人出事了,孩子的保费都交不起,更别提维持家庭正常开销了。保额一定要优先给家庭经济支柱配够,再考虑孩子的保障。
3. 买完就不管,保额不够也不调整
很多人五六年前买的保险,那时候房价低,收入也低,现在换了大房,房贷涨了,孩子也上学了,保额还是原来的数字,早就不够用了。
保额不是买完就一劳永逸,每隔三五年,或者人生发生大变化(换房、生孩子、涨薪)的时候,可以拿出来算一算,不够就补,不用碍于面子不调整。
—
以上内容仅做保险知识科普,不构成任何投保建议。具体的保险责任、理赔规则都要以你所持保险合同,以及保险公司官方说明为准。每个人的家庭情况、收支情况都不一样,不要直接照搬数字,结合自身实际情况调整就好。
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
保额规划:算对数字,才不会白交保费
文章链接:https://www.xinminbao.com/a/599.html