保险行业观察:那些你以为的潜规则,其实都是明牌
2026-09-19 10:22:18
上个月跟几个做保险经纪人的朋友喝茶,聊了快三个小时。听到最多的话,不是哪款产品卖得好,是“现在的人还是对我们有误解”。
说实话,我接触保险科普快五年,见过太多离谱的经历。有人买了重疾险,得了感冒住院去理赔,赔不到就说保险骗人。有人健康告知瞒了十年前的乙肝,理赔被拒,骂公司故意坑人。
其实很多矛盾,根子不在行业坏,是信息错位。
你踩过的坑,九成是没翻过手里的合同
大部分所谓的“行业套路”,都明明白白写在合同里。只是你没看。
你别不信。我之前碰过一个读者,说自己被坑了两万多,买的理财险,第一年取出来亏了一半。问他看了现金价值表没有?他说,销售说放着就涨,哪有空看那个表。
说实话,换谁来都一样。
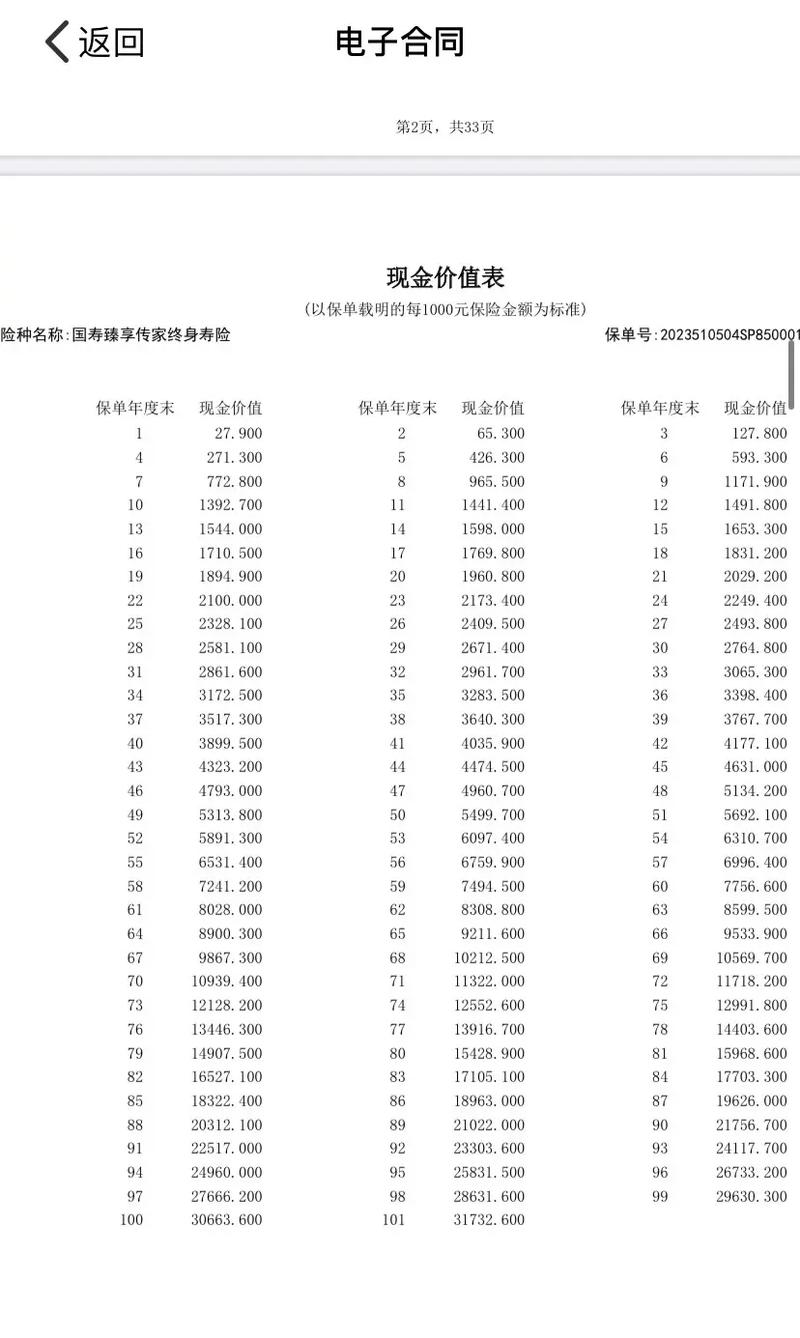 人身保险合同现金价值表示意图
1. 健康告知:不是保险公司故意查你户口本挖你老底。这是监管要求的公平核保基础,你身体好保费便宜,身体有异常如实说,该加费加费该除外除外,对所有投保人都公平。具体要求以你拿到的正式保险合同和保险公司官方说明为准。
2. 免责条款:就是明确告诉你哪些情况不赔,不是故意藏起来的坑。反而按照监管要求,保险公司必须把免责条款用醒目方式印在合同里,你不翻,谁也没办法。
常见误解:很多人觉得“免责条款越多,产品越差”。不对。监管要求必须把所有不保的情况列清楚,反而是那种含含糊糊不说清楚什么不赔的,才要多留个心眼。
最近几年行业悄悄变了,很多人没察觉到
我刚做科普那会,普通人想买个保险,只能找线下代理人,对方说什么就是什么,想对比一下都找不到地方查。现在不一样了。
第一个变化:销售全流程留痕。不管是线上还是线下,只要是正规销售,都要求录音录像,销售说的每一句话都得留底,真要是销售误导了,你拿着证据去投诉,处理结果都会偏向你。
第二个变化:智能核保普及了。以前有点小毛病,比如甲状腺结节、脂肪肝,想买保险得线下填一堆资料,等半个月核保结果,还可能留下核保记录影响以后买。现在大部分产品都有线上智能核保,你跟着问题一步步选,几分钟就出结果,不投保还不留记录,对普通人太友好了。
 互联网保险智能核保操作界面图
不过话说回来,便利归便利,该问的问题还是要如实答,别抱有侥幸心理对吧?
常见误解:“智能化就是不靠谱,还是线下人工核保更稳妥”。不对,智能核保的规则也是保险公司核保部门定的,跟人工核保的标准一致,只是把常用的问题系统化了,效率更高而已。
普通人面对保险,记住这几点就够了
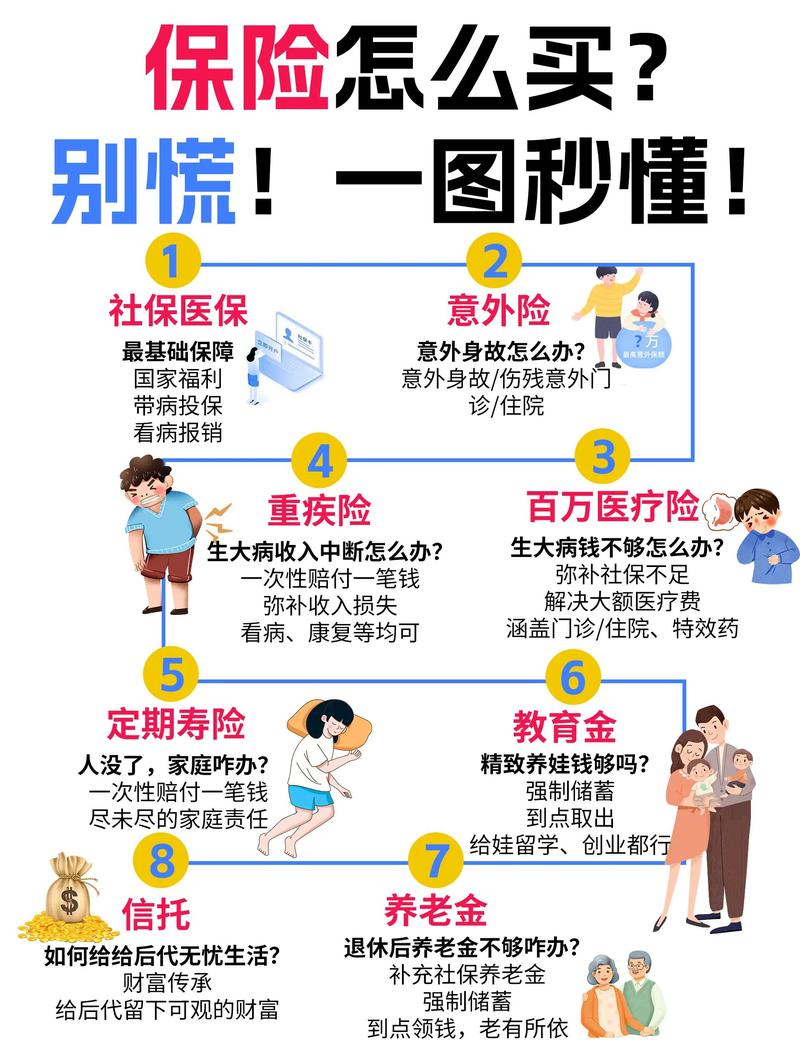 普通人面对保险,记住这几点就够了
我整理了几个大家常问的点,直接给结论:
1. 先搞清楚自己要转嫁什么风险,再碰产品。别别人说什么好就买什么,人家需要的不一定适合你。
2. 不管找谁买,一定要自己过一遍合同的核心部分:健康告知、免责条款、缴费期、保障期。花不了你半小时。
3. 分清楚保障型保险和理财型保险的区别。想要覆盖生病、意外带来的损失,就选保障型;想要做长期储蓄规划,再考虑理财型,别买混了。
常见注意事项:
不要听信任何口头承诺,所有说出来的保障责任,都要找到合同里对应的白纸黑字。不要隐瞒健康情况,侥幸骗过了核保,理赔的时候还是会被查出来。
合规提醒
 合规提醒
1. 本文仅做保险知识科普,不销售、不推荐、不代理任何保险产品,不评价任何保险公司或产品的优劣。
2. 所有涉及健康告知、免责条款、等待期、续保、理赔条件的内容,均以对应保险合同和保险公司官方说明为准。
3. 本文不构成任何投保建议、核保结论或理赔承诺,如有疑问请咨询保险公司官方渠道。
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
保险行业观察:那些你以为的潜规则,其实都是明牌
文章链接:https://www.xinminbao.com/a/449.html