到底什么是保险里的职业类别?
简单说,就是保险公司按不同职业的意外风险概率,把所有职业分成了不同等级。大部分保险公司通用的分级是1到6级,外加一类拒保职业。 1类风险最低,一般是日常坐办公室,几乎不用出门碰高风险作业的工作,比如文员、程序员、普通教师、办公室公务员这些。越往后风险等级越高,6类一般是常见的高风险作业,比如高空安装、井下开采、爆破作业这些。还有些风险特别高的职业,直接会被列入拒保范围,不是价格的问题,是保险公司不会承接这类保单。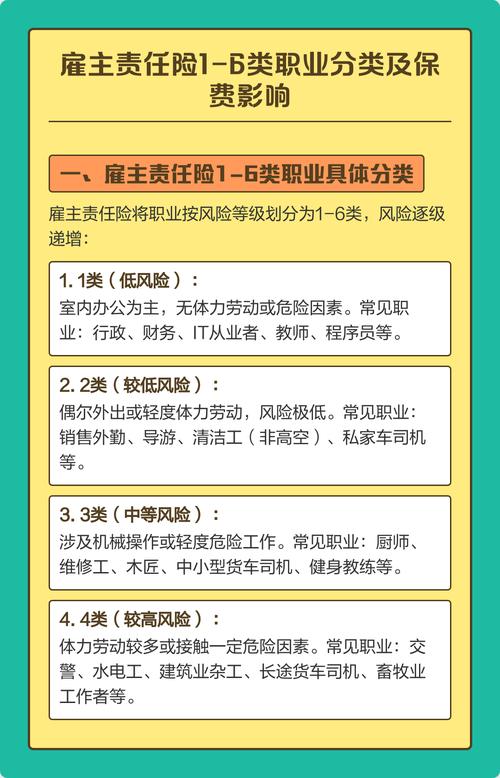
职业类别会影响哪些投保理赔环节?
- 影响投保定价和核保结论 不同职业的风险差异,比你想的大太多。意外险对职业类别最敏感,很多便宜的大众意外险只开放给1-3类职业,5-6类高风险职业根本买不了,能承保高风险职业的意外险,定价也会比1类职业高出不少。重疾险、医疗险、定期寿险相对宽松,大部分产品都开放给1-4类职业投保,不少产品也接受5-6类职业投保,只有少数产品会直接限制高风险职业投保。
- 直接影响理赔结果 这是最多人踩坑的地方。如果你投保的时候填的职业是1类办公室职员,实际长期从事的是5类高空作业,发生保险事故之后,保险公司查出来实际职业和申报不符,很大概率会拒绝赔付。哪怕你投保的时候职业是对的,后来换了工作,职业风险升高了,没按要求告知保险公司,也一样可能在理赔的时候出问题。
常见误区,一定要避开
- 自由职业随便填就可以? 不对。自由职业的范围太广了,坐家里写文案的自由撰稿人是1类,天天跑野外拍风光的自由摄影师可能就是4类,全职开网约车的自由职业者,分类也和坐办公室的普通职员不一样。乱填只会给自己埋雷。实在找不到自己对应职业的,直接打保险公司官方客服问清楚,别瞎蒙。
- 只是兼职做高风险工作,不用说? 说实话,要看你实际的工作时长和风险程度。如果只是偶尔周末去玩个攀岩当爱好,那不用说。如果你每周花一半以上时间做高空外墙清洁兼职,主要收入也来自这份工作,那一定要按实际职业填,别隐瞒。
- 换了工作不用通知保险公司? 不过话说回来,这个分产品。一般来说,意外险和寿险的条款里,大多会要求职业变更后及时通知保险公司。要是你从低风险职业换成了高风险职业,一定要主动告知,保险公司会按规则调整,要么加费承保,要么按流程退保,总比出事了被拒赔好。
- 所有保险公司的职业分类都一样? 不对。目前没有全国统一的职业分类标准,大的风险分级方向差不多,具体到某一个细分职业,不同公司的分类可能差一到两级。比如有些公司把长途货运司机归到4类,有些公司归到5类,一切以你投保的那款产品的官方分类表为准,别拿别家公司的分类直接套。
- 本文仅做保险知识科普,不销售、不推荐任何保险产品,不构成任何投保建议。
- 不同保险公司的职业分类规则存在差异,具体分类以消费者所投保产品的合同条款,以及保险公司官方说明为准。
- 核保结论、理赔结果均由保险公司根据实际情况按照合同约定判定,本文不做任何承诺或预测。
作者|dananjin
排版|dananjin
审核|小准