健康告知没弄对,买了保险也白搭:一文理清核心规则
2026-09-12 10:33:50
前阵子帮朋友捋理赔纠纷,她两年前买的重疾险,现在查出甲状腺癌被拒赔。原因说出来你可能不信——她当年体检查出甲状腺结节,投保的时候忘了填。就漏了这么一行字,几十万理赔款没了。
很多人买保险,都把健康告知当成走流程,勾勾画画就过去了。哪里知道,绝大多数拒赔,根源都在投保时的健康告知这儿。
健康告知到底是什么?说白了就是保险公司的知情权
你买保险,本质是和保险公司交换风险。保险公司收了你固定的保费,未来要承担你出风险后的赔付责任,它总得知道你现在的身体状况吧?
国内保险的健康告知,是基于最大诚信原则的询问告知制度。说白了就是,我问你答,不说假话。
既保护保险公司不会收了便宜保费却接了大风险,也保护所有正常投保的投保人,不用为别人的隐瞒买单。
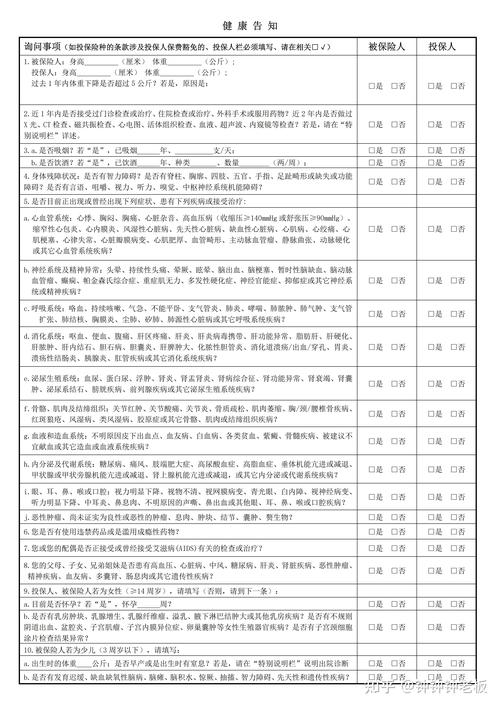 互联网保险投保健康告知问卷填写页
记住两个核心规则,九成的坑都能避开
很多人一看到健康告知那一大串问题就头大,其实只要抓住两个核心,根本不会错。
第一个规则:问什么答什么,没问的不用主动说
国内是询问告知,不是无限告知。很多人过于“实诚”,十几年前小时候得过的肺炎,早就治好了,人家没问,也往上写,平白无故给自己招来了核保延期,完全没必要。
举个例子:健康告知只问了“近1年的体检异常”,你3年前得的急性肠胃炎,治愈后没有后遗症,不用提。健康告知只问了“甲状腺结节大于1厘米”,你的结节只有0.3厘米,也不用主动说。
第二个规则:问了的必须如实说,别心存侥幸
别信什么“保险公司查不到”这种鬼话。现在医院、体检中心、医保系统都联网,真到理赔的时候,保险公司想查你十年内的就诊记录都能查到。故意隐瞒,被查到直接拒赔,不退保费都有可能。
说实话,我见过太多为了顺利投保,故意隐瞒已有病症的,最后出事拿不到钱,哭都没地方哭。
 健康告知询问告知规则对比图
最常见的几个健康告知误区,踩一个都够麻烦
 最常见的几个健康告知误区,踩一个都够麻烦
我整理了几个大家问得最多的误区,挨个说清楚:
1. 误区:小毛病不用填
不对。只要是健康告知问到了,不管毛病大小,都得填。很多人觉得不就是个小结节嘛,又不影响生活,结果真出事,就是拒赔的理由。
2. 误区:没确诊就不用填
不对。很多人体检出了异常,医生只说“疑似”“待排查”,还没给确诊,就想着等确诊再说,不填。健康告知问的往往是“是否存在体检异常/不明原因肿块”,不是只问确诊疾病,这种情况也要如实填。
3. 误区:熬过两年就没事,随便填都行
这是网上传得最邪的谣言。所谓的两年不可抗辩条款,是说合同成立超过两年,保险公司不能随意解除合同,但不代表故意隐瞒也能赔。如果你是故意隐瞒已知的病情,哪怕过了五年,该拒赔还是拒赔,别拿自己的钱赌这个。
4. 误区:医保卡借过别人,直接不用买保险了
不对。如果只是借医保卡买个感冒药、创可贴,完全不影响。如果是借医保卡给别人刷了高血压、糖尿病这类慢性病的药,建议你投保的时候如实说明情况,讲清楚不是你本人用的,省得后面留隐患。当然,最好别借医保卡给别人用,对吧。
最后几个必看提醒
 最后几个必看提醒
1. 健康告知只问投保时的情况,投保之后才查出来的异常,不用补告知。
2. 拿不准要不要填的问题,别自己瞎猜,直接咨询保险公司官方客服问清楚。
3. 投保前如果有没出结果的体检/检查,建议等结果出来之后再投保,别着急下单。
合规提醒:本文仅做保险知识科普,不构成任何投保建议,不推荐任何保险产品,不承诺核保结论与理赔结果。所有健康告知相关内容,最终均以对应保险合同条款以及保险公司官方解释为准。如有具体疑问,请咨询投保保险公司的官方渠道。
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
健康告知没弄对,买了保险也白搭:一文理清核心规则
文章链接:https://www.xinminbao.com/a/42.html