诊断证明为啥是理赔的核心
保险理赔,说白了就是核对“你是不是符合合同约定的理赔条件”。重疾理赔要看你得的病是不是合同里约定的重疾,医疗报销也要看你治疗的病症是不是在保障范围内。这些结论,最核心的依据就是医院出具的诊断证明。
它和出院小结不一样,出院小结是记录整个住院诊疗的过程,诊断证明是医生给出的明确的病症结论,具备法律效力。很多人觉得,我病历里写了诊断不就行了?为啥还要单独开证明?其实保险公司核赔的时候,需要一份独立的、明确的诊断结论来定责,这份材料是绕不开的。
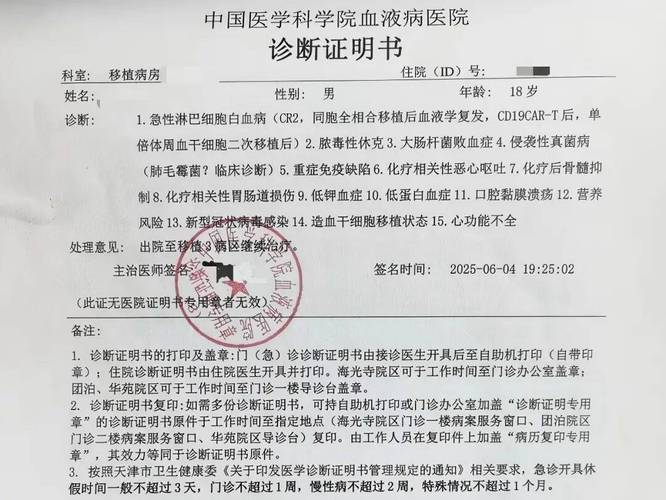
开诊断证明,这几个坑一定要避开
1. 诊断结论不明确
很多时候,医生出于严谨,会给你写“考虑XX疾病”“待排除XX”,这种模糊的表述,保险公司根本没法受理理赔。必须要明确的诊断,比如“甲状腺乳头状癌”“2型糖尿病”这种,才合格。我见过有人因为医生写了“乳腺结节 BI-RADS 4级”,重疾理赔要求明确恶性,硬生生跑了两回医院补诊断。太折腾。
2. 无关既往史被误写进去
你这次是因为急性阑尾炎住院,十年前得过乙肝已经治好,医生问诊的时候你随口提了一句,他顺手就把既往乙肝病史写进诊断证明了。本来这次理赔和乙肝八竿子打不着,保险公司核赔看到了,就得调你之前的就医记录,平白无故拉长理赔周期,甚至可能引发不必要的纠纷。开证明的时候一定要扫一眼,有无关的内容,当场请医生修改。
3. 开具医院不符合要求
说实话,绝大多数保险产品,都会要求诊断证明由二级及以上公立医院出具。如果你去私立医院或者基层诊所开,哪怕诊断是对的,保险公司也不会认。这点真的要提前留意。
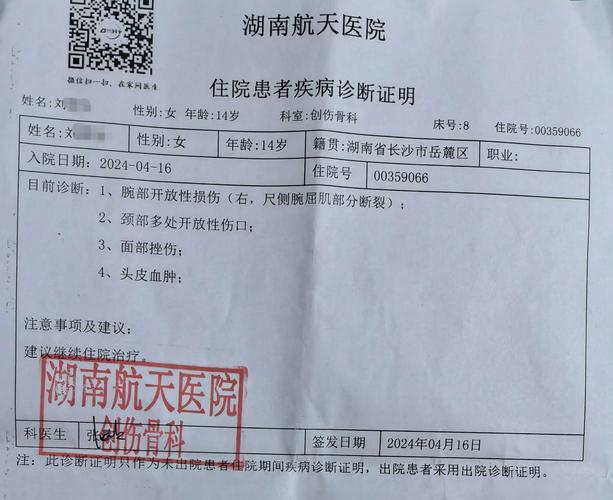
4. 漏了医生签字和医院公章
很多人拿了证明就走,回头才发现,只有医生签字没盖医院的诊断证明专用章,或者章盖的不清楚,这种也是无效的,一定要核对清楚再离开医院。
关于诊断证明的几个常见误解
误解一:只要初次诊断写了就能赔
不对。很多人刚查出来结节,初步诊断写了“疑似癌症”,就跑去申请理赔。不行的,必须是明确确诊的诊断证明才行,只要最终明确诊断的时间在保障期内,就符合要求,不用纠结初次诊断的时间。
误解二:诊断证明写了重疾,就一定会赔
不对哦。诊断证明只是证明你得了这个病,能不能赔,要看你的保险合同里对这个疾病的定义,是不是符合理赔条件。举个例子,有些重疾险,原位癌不在约定的重疾保障范围内,哪怕诊断证明写了原位癌,也不符合重疾理赔的条件,这点要分清诊断和理赔的关系。
误解三:只能开一份诊断证明
很多人怕给了保险公司原件自己没保留,其实完全不用担心,医院可以开多份,你开的时候直接说我要办保险理赔,多打两份就行,多花几块钱而已,自己留一份,给保险公司一份,稳妥得很。
需要记住的注意事项
- 拿到诊断证明先过一遍,有没有错字,有没有模糊表述,有没有多余内容,不对当场改,别等理赔被打回再跑。
- 如果诊断证明要修改,一定要让修改的地方重新签字盖章,不然修改无效。
- 如果是异地就医,记得提前核对保险公司对医疗机构的要求,别开了证明没用白折腾。
合规提醒
本文所有内容仅做保险知识科普,不构成任何投保建议、理赔建议。理赔相关要求请以您所持有的保险合同条款,以及承保保险公司的官方说明为准。
本文不销售、不推荐任何保险产品,不评价任何保险公司或保险产品,不对任何理赔结果做承诺。
作者|dananjin
排版|dananjin
审核|满满