保额规划不是玄学,算清楚这几步就够了
2026-09-12 09:01:42
很多人买保险第一个懵的问题就是:我到底要买多少保额?买少了出事不够赔,等于白买。买多了每年交大几千保费,挤压日常开支,交个三五年交不起退保,还亏本金。怎么破?
先搞懂:不同险种,保额规划逻辑完全不一样
意外险:重点看身故/伤残保额,意外医疗是次要的。毕竟伤残是按比例赔,保额越高,拿到的钱越多。
重疾险:核心是覆盖患病不能工作后的收入损失,还有自费的康复护理费用,不是只赔医药费。
寿险:就是给家人留的钱,覆盖你走后没还清的债务,还有家人未来的生活开支。
医疗险:核心是报销住院医药费,保额够覆盖大病治疗就行,不用盲目追求上千万。
 不同险种保额规划对比表
普通人常用的保额计算方法,直接套用就行
说实话没有放之四海而皆准的完美计算方式,这两种方法最简单,普通人拿来就能用。
第一个:双十原则
这个是行业内常用的参考标准,不是死规矩。翻译过来就是:年交保费占你家庭年收入的10%左右,总保额做到你年收入的10倍。
比如你一年赚10万,那每年拿1万左右买保险,总保额做到100万,这个比例不会有太大缴费压力,出事也基本够赔。
当然了,刚工作的年轻人收入低,刚性开支多,比例稍微调低点也没关系,不用硬凑。
第二个:责任缺口法
这个更精准,适合已经成家有负债的人。
逻辑很简单:你要算清楚,万一出事,你的家庭一共需要多少钱才能维持正常生活,减去你已经攒下的钱,剩下的缺口就是你需要的保额。
举个例子,买寿险:你剩200万房贷没还,孩子还要15年长大,每年抚养费花5万,就是75万,父母赡养需要准备50万,加起来一共325万,你家里现有存款50万,那你寿险的最低保额就是275万。
重疾险的话更简单,一般按你3-5年的年收入算就行,毕竟大部分重疾治愈后要休息两三年才能重返工作,这几年没收入,靠保额顶。
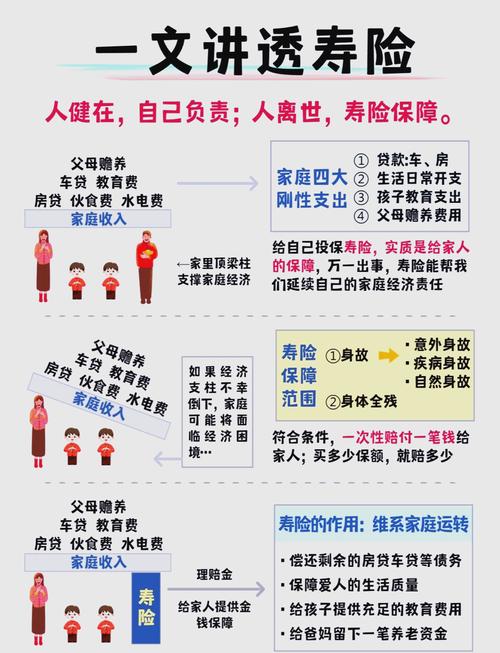 寿险责任保额缺口计算示例图
这些常见误区,别踩
 这些常见误区,别踩
第一个误区:保额越高越好,一定要一步到位。
真的犯不上。如果你预算有限,先把保额买够,买定期的也比买低保额终身的强,等后面收入涨了再慢慢加保就行。硬扛高保费,断保吃亏的是自己。
第二个误区:优先给孩子买高保额,大人自己凑活。
这话我都说累了,大人是家庭的收入来源,大人出事才是家庭最大的风险。孩子就算生病,大不了家里停两年开销,大人出事,房贷谁还?一家人生活费哪里来?对吧?优先级别搞反了。
第三个误区:保额凑整就行,不用算缺口。
不少人觉得买50万够了,买100万吉利,从来不算自己到底缺多少。要是你背了300万房贷,买100万寿险,出事了还是不够家人还债,这不白买了吗?
保额规划本质上就是算清楚自己的家庭责任,匹配自己的当前预算,不用搞的太复杂,也不用追求所谓的完美配置。
合规提醒
 合规提醒
本文仅做保险知识科普,不构成任何投保建议,不推荐任何保险产品,不评价任何保险公司或产品,所有保险条款、投保规则、理赔标准均以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
保额规划不是玄学,算清楚这几步就够了
文章链接:https://www.xinminbao.com/a/38.html