很多人来找我问保险,第一句永远是「你帮我看看哪款产品好」。我从来不会直接接话。我只会反问一句:你先说说,你买保险是为了啥?
这不是绕弯子。90%买错保险的人,都跳过了最关键的一步:需求分析。
保险需求分析,到底在分析什么?
很多人以为需求分析就是列个「重疾+医疗+意外+寿险」的清单,照着买就行。不对。那是产品清单,不是你的需求。
需求是扎到你自己的生活里找的。你挣多少钱,你扛不扛得住一场大病的花费,你万一倒下了有没有房贷要还,有没有人要养,这些才是你的真实需求。
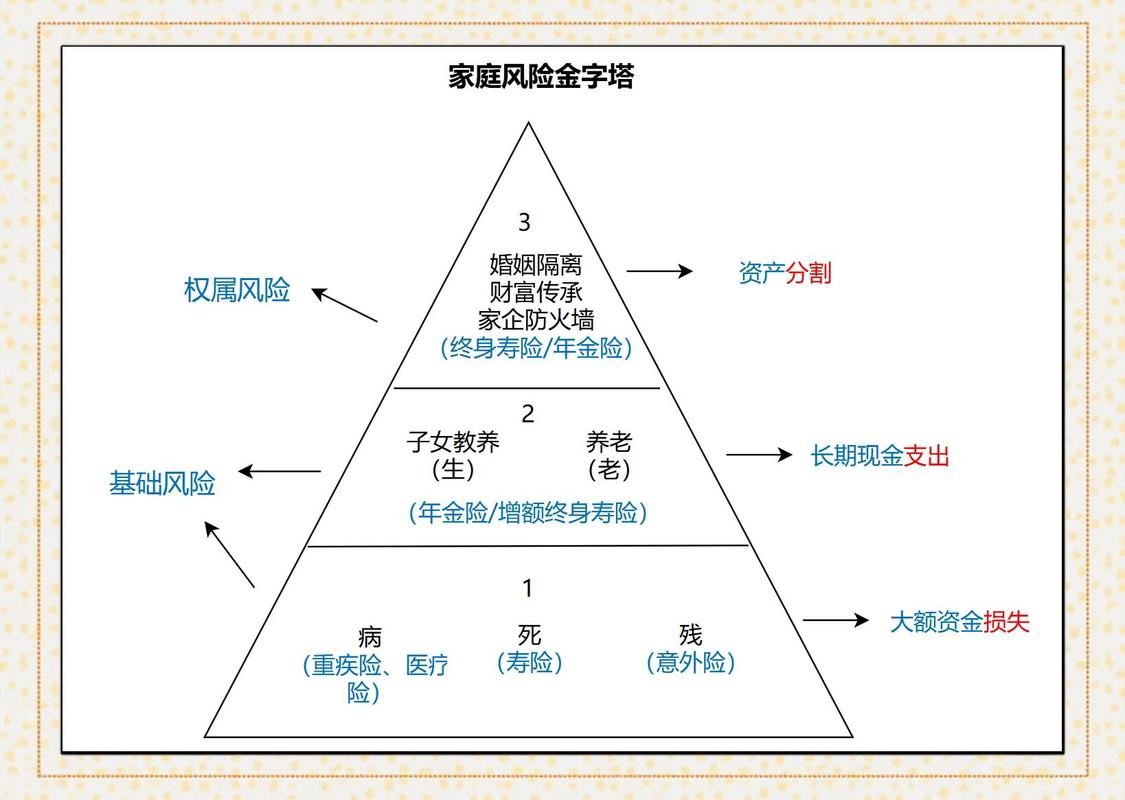
二十出头单身刚工作,在大城市漂着,存款不到五万,你最大的需求是别一场大病花光你攒的首付,对吧?结婚十年,孩子刚上小学,房贷还有两百万没还,夫妻两个是全家收入来源,你最大的需求是万一你倒下了,房贷能还清,孩子能读完书,老人能养老,对吧?
完全不一样。
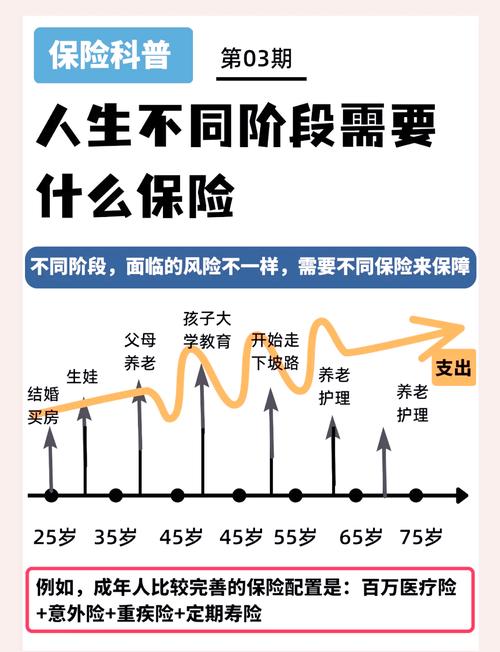
做需求分析,三个核心步骤
不用搞复杂的表格算半天,记住这三步就够。
1. 先算你的风险缺口
所谓缺口,就是出事之后,一共需要多少钱,你自己能拿出多少钱,差的那部分,就是需要保险来填的缺口。
比如一场大病,治疗费加三五年康复期的收入损失,大概要准备大几十万,你自己存款只有十万,那差的几十万就是缺口。如果你是家庭支柱,万一不幸走了,房贷剩下一百万,孩子养到十八岁还要几十万,加起来一百大几十万就是你的缺口。别拍脑袋说我买十万二十万就行,真不够用。
2. 再排风险优先级
大部分家庭预算都有限,不可能一口气把所有保障都买齐。那就要分顺序。
先给谁买?先给赚钱的家庭收入支柱买,再给不赚钱的老人孩子。别搞反了,很多人上来先给孩子买一堆,自己什么都没买,这完全错了。大人本身就是孩子最大的保障啊。
先保什么风险?先保能掏空你家底的大风险,再保几百上千就能解决的小风险。你预算只有几千,先买百万医疗、意外险、重疾,别先买什么小额门诊险、返还型教育金,纯属本末倒置。
3. 最后卡准预算范围
说实话,保费别给家庭造成太大负担。行业通常的参考是,年交保费占家庭年收入的5%-10%左右,这不是死规矩,就是个参考。
你刚工作年收入十万,一年拿五千出来买保险,压力不大,也能配齐核心保障。没必要打肿脸充胖子,一年拿两三万买贵的,交两年手头紧交不起,退保只能退现金价值,损失一大笔,太亏了。
绝大多数人都会踩的需求分析误区
我见过太多人,需求分析做错了,买完保单好几年越想越不对,退保亏手续费,不退又闹心。这几个坑一定要避开。
第一个坑:跟风买。别人买什么我买什么,哪款火就抢哪款,完全不管别人的家庭结构、收入、健康状况和你根本不一样。适合别人的,未必适合你。
第二个坑:只爱返还型,嫌弃消费型。很多人觉得消费型保险交了钱拿不回来,亏了。说白了就是赌自己不会出事,非要赚保险公司的钱。可返还型保费比消费型贵一倍都不止,占用了你本来就不多的预算,最后核心保额买不够,真出事了赔的钱不够用,亏的到底是谁?
第三个坑:追求大而全。一张保单保所有,听着特别省心,又保重疾又保身故又保理财,其实呢,每一项的保额都低得可怜,真出事了哪都不够赔,羊毛永远出在羊身上。
第四个坑:先定需求再看健康。很多人算完缺口排完优先级,选好了产品,去投保才发现,自己甲状腺结节三级、高血压,根本过不了健康告知,白忙活半天。所以做需求分析的时候,就得先把自己的体检报告、住院史捋一遍,心里先有数。
合规提醒
1. 本文仅做保险知识科普,不推荐任何保险产品,不评价任何保险公司和产品的优劣,不构成任何投保建议。
2. 所有保险产品的健康告知、免责条款、等待期、续保规则、理赔条件,都以您拿到的具体保险合同,以及保险公司官方说明为准。
3. 如果对您自身的需求、投保规则有疑问,建议咨询保险公司官方渠道或持证专业从业人员。
买保险,从来不是买产品,是买你要的安全感。找对自己的需求,比找十款所谓的好产品都有用。别着急下手,多想想自己要什么,错不了。
作者|dananjin
排版|dananjin
审核|安然