先理清楚:车险只有两类,强制和自愿
不管销售说的多天花乱坠,拆开了就两类。 第一类:交强险,强制买。不买不给上牌,不能年检,逮到还要罚款,这个没的选。 它的作用很单一:只赔给事故中的对方,不赔自己的车损和人身伤害。 目前交强险的有责赔付限额是:死亡伤残18万,医疗费用1.8万,财产损失2000元。无责的赔付限额更低,这里就不展开了。 第二类:商业车险,自愿买。就是交强险不够赔的时候,或者要赔自己损失的时候,补上来的。现在改革之后,商业车险的主险只剩车损险和三者险,其他大部分原来的附加险都已经并入车损险了,剩下一些小众的附加险,按需选就行。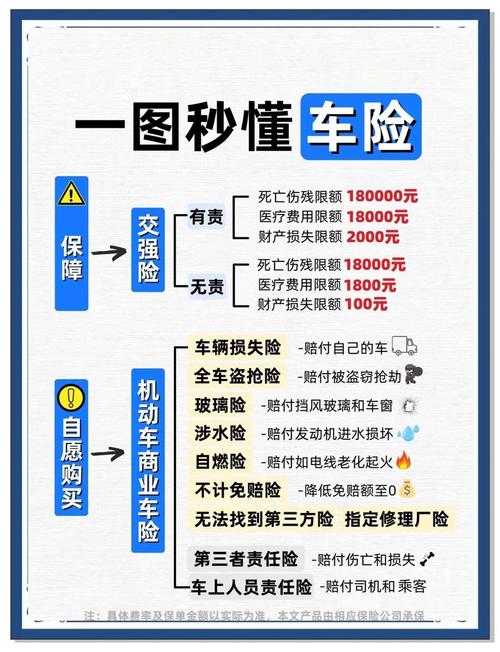
核心险种怎么看,先搞懂保什么
大部分人买车险,只需要把这几个核心险种搞清楚,就不会出大错。 1. 车损险 结论:2020年车险改革之后,车损险已经打包了原来的十余个附加险,不用单独买了。 原来需要单独花钱买的盗抢险、自燃险、涉水险、玻璃单独破碎险、不计免赔险、找不到第三方特约险,现在全都包含在车损险责任里。 什么情况赔?自己开车撞了,被别人撞了找不到肇事者,车被水淹了,玻璃单独碎了,被偷被抢,非改装原因的自燃,这些都能赔。 记住:车损险是赔你自己的车的损失,别和赔对方的搞混。 2. 三者险 结论:三者险是交强险的补充,本质也是赔对方的损失。 交强险那点额度,遇到稍微大点的事故,比如撞了豪车,撞了人,肯定不够。缺口全靠三者险补。 额度从几万到几百万都有,你可以根据自己日常出行的场景选择,不用盲目追求超高额,也别只买最低档。 3. 座位险 结论:保的是自己车上司机和乘客的人身损伤,属于责任险范畴。 如果你已经有了完善的意外险和寿险保障,可以根据自己的用车频率和载人情况选择,不用勉强。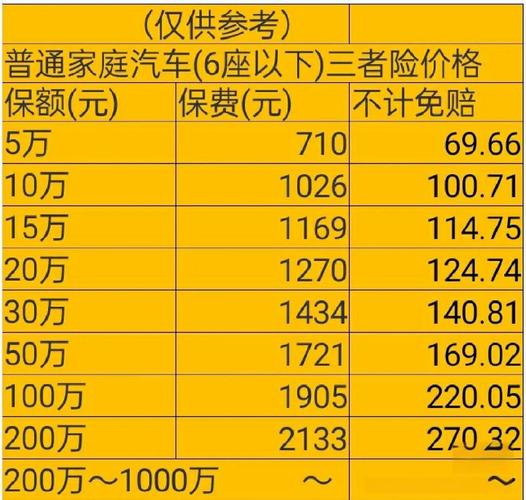
常见的坑,别踩
- 脱保记得及时续保,脱保期间上路,交强险等于没买,违法不说,出了事故全自己掏,而且脱保久了再买,可能还要重新验车,保费也可能上涨。
- 出了事故第一时间报案,别私下解决,也别拖好几天再报,时间久了责任说不清,理赔容易出纠纷。
- 买之前记得翻一下合同里的免责条款,哪些不赔,心里有数。
作者|dananjin
排版|dananjin
审核|柚子