去年个税汇算清缴最后一天,我邻座的同事拍着桌子懊恼:凭什么我补税,你退税还多退了三百多?是不是偷偷报了什么我没报的项目?我掏出手机给他看了那一行不起眼的小字——个人税优健康险。他瞪圆了眼睛:还有这东西?我怎么从来没听过?
说实话,好多交了好几年个税的打工人,都没听过这个名字。今天就掰碎了给你说清楚。
到底什么是税优健康险?
说白了,就是国家给了政策福利的特殊健康保险。你买它交的保费,可以在计算个税的时候做税前扣除,变相帮你少交个税。
它本身的核心保障,就是补充医疗保险,用来报销医保报完剩下的住院、门诊费用。和普通医疗险比,它有两个绕不开的核心特点:
第一个就是 个税税前扣除优惠,这也是它名字里“税优”两个字的来源。第二个就是大部分产品支持 带病投保,这对很多买不了普通医疗险的朋友来说,是很特殊的存在。
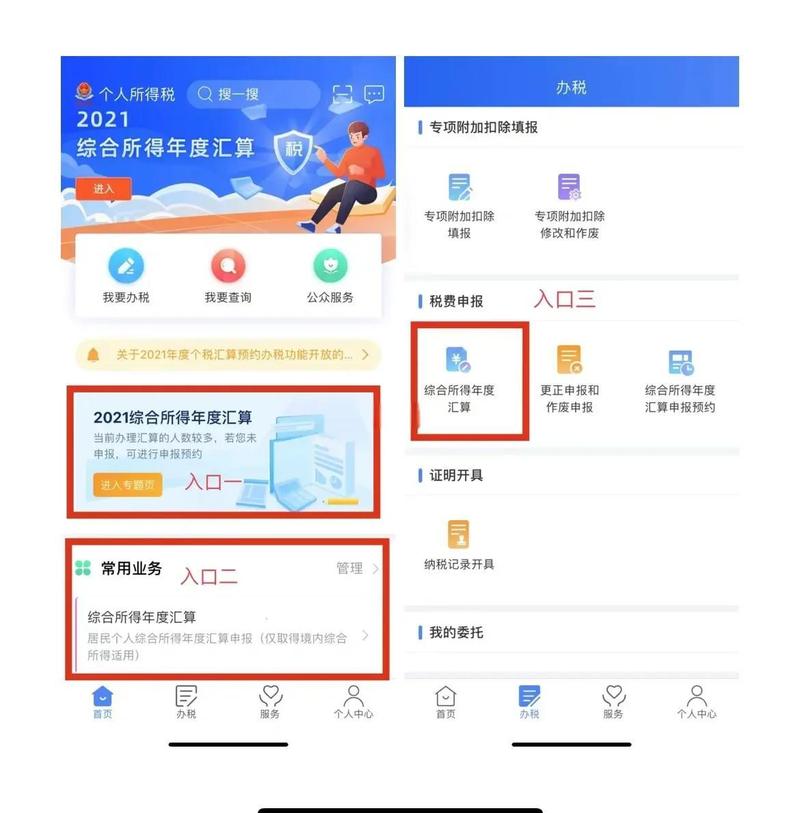
其实这个产品推出已经快十年了,一直不温不火。大部分人接触不到它,核心原因是大多都以团险形式,由单位统一给员工投保,个人单独能买的产品非常少,好多人甚至自己单位买了都不知道,直到汇算清缴才发现这个隐藏福利。
我自己那份就是单位统一投保的。之前我也完全没留意,直到退税的时候才发现多出来这么一笔,意外得很。
税优健康险到底能帮你省多少税?
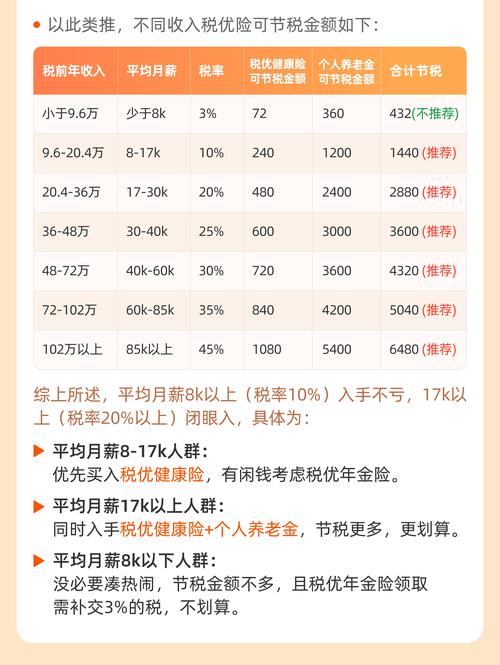
按照当前的规则,买税优健康险的保费,每年最多有 2400元 的税前扣除额度,换算到每个月就是200块。
能省多少税,其实完全看你本身适用的个税税率,算起来一点都不复杂:
如果你适用3%的税率,那一年省72块。差不多一杯网红奶茶钱。
如果适用10%的税率,一年省240。
20%的话,一年就是480。
25%就是600。
要是你收入高,适用最高45%的税率,那一年最多能省1080。
听起来不多对不对?本来就不是什么能暴富的福利,就是国家给的一点点小优惠。我自己那年省了312块,转头就买了两箱车厘子,这不香吗?
哦对了,现在大部分税优健康险都带一个万能账户。每年交的保费,一部分进保障账户扣风险保费,剩下的部分会存进万能账户生息。如果没用来看病理赔,这笔钱退休之后可以取出来,用来交后续的医疗险保费,或者付体检费、药房买药钱都可以。不过万能账户的收益嘛,别抱太高期待,大多都比较平稳,和普通活期比好不了太多。
关于税优健康险的几个常见误区
好多人一听说能抵税还能带病投保,就觉得这肯定是天上掉馅饼,其实不然,有几个误区一定要理清楚。
第一个误区:有了税优健康险,就不用买普通百万医疗险了。
真不是这样。说实话,税优健康险的保费,大多比普通百万医疗险要贵,尤其是年龄越大,保费涨得越快。而且很多产品的报销范围、免赔额设置,和市面上的普通百万医疗比,也不见得有优势。它最大的不可替代性,其实是给买不了普通医疗险的人留了一条路而已。
第二个误区:支持带病投保,就是所有病都能赔。
不对哦。支持带病投保不代表投保前已经有的既往症也能赔,大部分产品对已经确诊的慢性病、大病,要么做除外责任,要么直接降低保额,具体的规则都清清楚楚写在合同里,买之前一定要一字一句看明白。
第三个误区:我没单位没交个税,买这个也能享福利。
完全没必要呀。你都不用交个税,那抵个税的福利你根本享受不到,买它干嘛呢?对吧。
不过话说回来,如果你是下面这几类人,倒是可以多留意一下这个险种:本身买不到普通医疗险的带病朋友,单位给统一投保还不用自己掏钱的朋友,或是已经配齐了基础保障、想要多一层医疗补充的高收入朋友。
最后再提醒一句,不管考虑什么保险,买之前一定要仔细看清楚保障责任、免责条款、续保规则,所有内容都要以保险合同和保险公司的官方说明为准。
本文仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,不推荐任何具体保险产品。
作者|dananjin
排版|dananjin
审核|白杨