保险不迷路
大家来互助

聊聊住院医疗:你住院后才会理清的那些事

去年春天陪我姨妈住了一周院,切个小臂上的小脂肪瘤,术前检查加手术加三天住院护理,拢共花了不到八千。姨妈有职工医保,出院结算的时候直接报了四千多,自己掏了三千出头。她同病房的二十岁小姑娘,滑雪摔断了韧带,做修复手术一共花了四万七,医保报完还剩两万二自己承担。小姑娘早买了商业住院医疗,提交材料后没半个月,剩下的钱全报了。 当时隔壁床陪儿子住院的阿姨,挪着凳子凑过来问我:妹子,你懂这个,啥是住院医疗啊?我有医保卡还需要这个不?

到底啥是住院医疗?它管啥又不管啥

其实本质很简单。就是你因为生病或者意外需要住院治疗,产生的符合要求的医疗费用,保险公司给你报销的一类保险。 我们平常说的住院医疗,其实分两种。一种是社保自带的住院医疗保障,就是咱们医保卡里对应住院报销的那部分。另一种就是商业住院医疗,是对社保的补充。它能cover掉社保报不了的部分。 哪些费用一般能报?住院期间的床位费、检查费、手术费、药品费、护理费、甚至有的还包含住院前后一段时间的门急诊费用。只要是合理且必需的治疗费用,大多在保障范围内。 那哪些一般不管?说实话,真不是啥住院都管。比如你去做整形美容住院,非治疗性质的体检住院,不符合国家规定的矫正项目,大多不在保障范围。如果是生孩子,没有附加专门的孕产责任,一般也不报。还有投保前已经有的旧病,如果没有如实告知,后续因为这个病住院,也没法赔。 所有的责任范围,都要以你手里的保险合同为准。
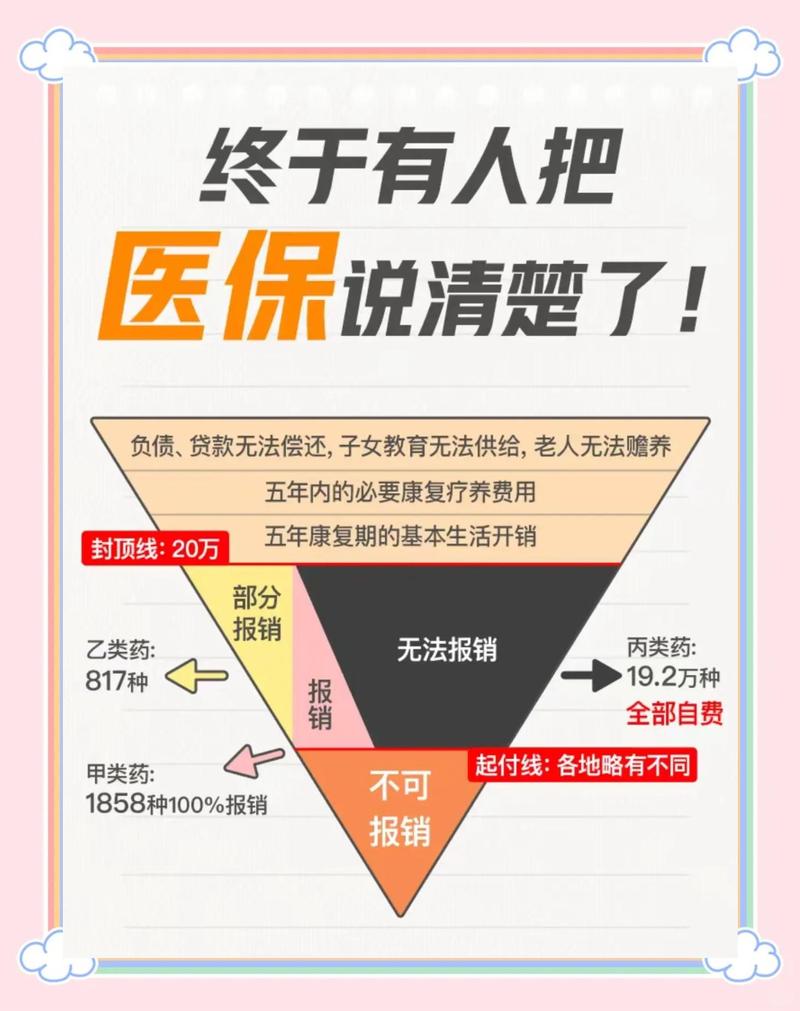
商业住院医疗报销范围示意图
商业住院医疗报销范围示意图

多数人搞不清的几个常见误区

第一个误区,我有社保,就不需要再买住院医疗了。 真不是这样。社保的住院报销有封顶线,还有起付线,自费药、进口耗材、很多特殊治疗项目都不在社保报销目录里。刚才那个摔韧带的小姑娘,用到的进口固定钉子,一支就快一万,社保一分不报。这部分钱,要是没有商业保险,就得自己掏。几万块说多不多,放到普通工薪家庭,也是小半年的积蓄了。 第二个误区,只要住了院,就一定能报。 哪有这么好的事。每一份住院医疗都有等待期,就是投保后要过一段时间,保障才生效,等待期内住院,大多是不给报的。还有免责条款里列出来的情况,比如酒驾、自残、违反法律法规导致的住院,肯定也不报。别听别人随口说啥都能报,自己一定要看合同里的免责部分。 第三个误区,买住院医疗就是保额越高越好。 其实不是,比保额更重要的,是报销范围。能不能报自费药、进口耗材,这个才是核心。哪怕保额买的再高,不覆盖自费部分,真到用的时候,该自己掏还是得自己掏。
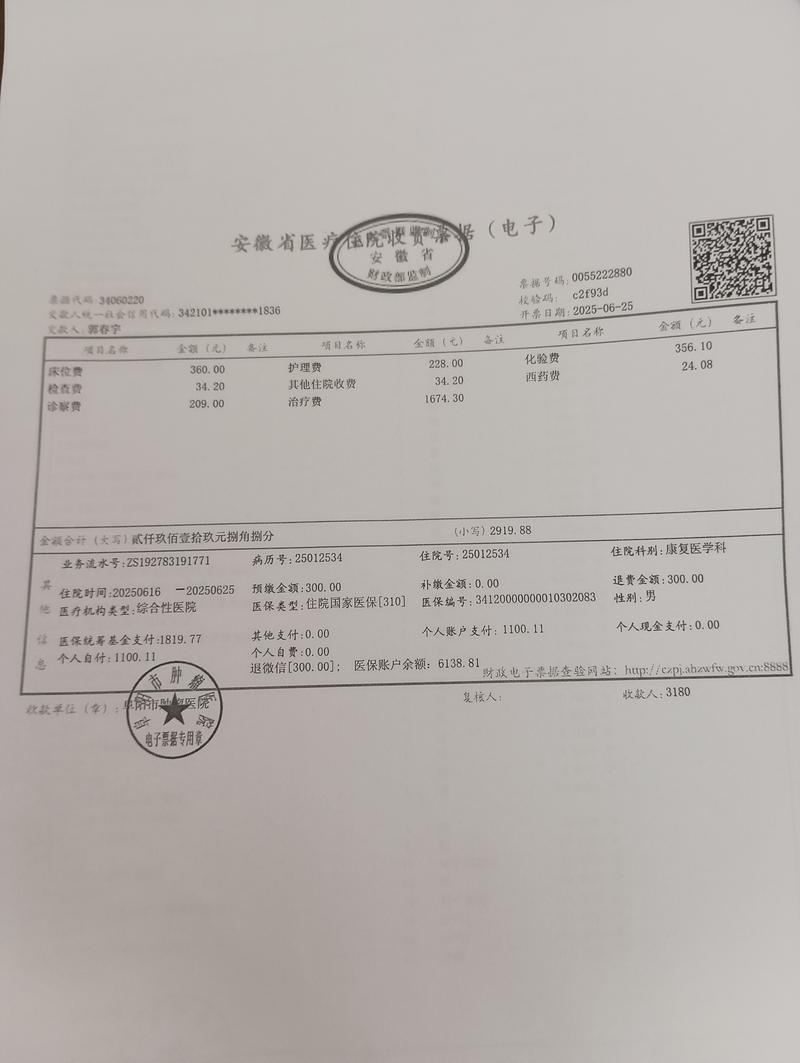
公立医院普通部住院费用结算单实拍
公立医院普通部住院费用结算单实拍

签合同前一定要确认的几件事

签合同前一定要确认的几件事
签合同前一定要确认的几件事
首先是续保条件。很多人买的时候都不注意这个。不同产品的续保规则差很多,有的保证续保若干年,有的一年一保,能不能续保要看保险公司审核。具体啥规则,一定要看合同原文,以保险公司的官方说明为准,别只听销售口头介绍。 然后是免赔额。这个词挺多新人搞不懂,说白了就是需要你自己先承担的费用额度。比如一份住院医疗是一万免赔额,就是说住院花的钱,社保报完之后,剩下的部分超过一万的,保险公司才给报,一万以内自己掏。买的时候一定要搞清楚免赔额是多少,别等理赔的时候才惊讶怎么没全报,那就晚了。 还有,健康告知一定要如实填。问你啥你说啥,没问的不用主动说,但是问到的千万别隐瞒。不然真到理赔的时候,保险公司查到你之前有病史没说,拒绝赔付,你说冤不冤? 还有报销比例,有没有社保,报销比例不一样,一般先报社保再报商业保险,能拿到的比例会更高一些,这个小细节也别忘了。 不过话说回来,住院医疗从来都不是用来发财的,它是报销型的保险,就是你花了多少,按规则报多少,不可能让你赚一笔,这个边界一定要搞清楚。 你遭罪生病住院已经够难受了,它能帮你把钱的事儿兜住,不用啃老不用动存款不用到处借钱,这就是它最大的作用了。

温馨提醒:以上内容仅做保险基础知识科普,不构成任何投保建议,不推荐任何具体产品,所有保障内容、理赔规则、续保条件都以保险合同以及保险公司官方说明为准。

作者|dananjin

排版|dananjin

审核|小北

免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:聊聊住院医疗:你住院后才会理清的那些事
文章链接:https://www.xinminbao.com/a/241.html