前阵子帮楼下张姐理理赔,她去年冬天雪后出门倒垃圾,踩滑摔了一跤,桡骨骨折住了一周院。算下来总花费十万出头,社保报销了四万,剩下六万多找百万医疗险报,最后到账五万不到。张姐拿着理赔单找我问,我买了好几百万保额,平白无故少了一万,这钱哪去了?
哦,那扣掉的一万,就是很多人买保险时瞟一眼,根本没放心上的免赔额。
先掰明白:免赔额到底是什么
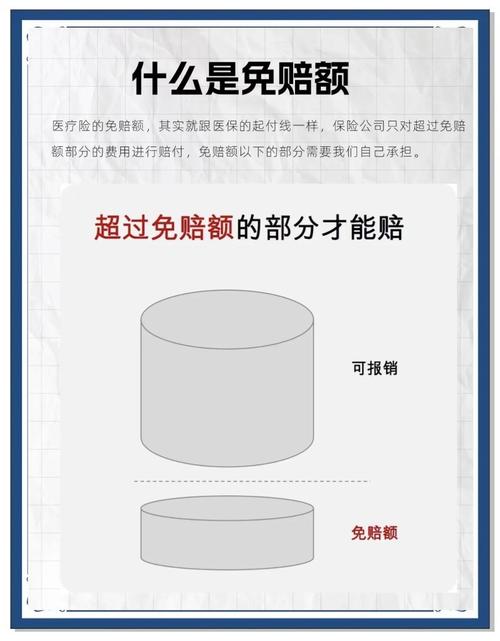
其实说穿了特别简单。免赔额,就是保险公司不负责赔,得你自己承担的那部分额度。说白了,就是「门槛费」。
比如你去医院花了8000块,保单免赔额是10000,那这8000全都得你自己出,保险公司一分不赔。要是花了15000,免赔额10000,那保险公司只赔超出的5000块。
不光医疗险有,意外险的意外医疗责任有,车险的车损险也会有,不少小额医疗险也会设个一两百的免赔额。
很多人刚听到这,第一反应就是,合着保险公司就是不想赔钱呗?说实话,我刚接触保险的时候也这么想。不过话说回来,存在即合理,免赔额真不是凭空变出来坑人的。
那些坑过无数人的免赔额误区
第一个误区:免赔额就是保险公司耍流氓。
真不是。你想,如果连一百几十块的头疼脑热都要找保险公司理赔,保险公司每一笔都要收资料、核赔、打款,人力运营成本一下子就上去了。这些成本最后都会摊到保费里,到头来还是咱们买保险的人多掏钱。
正因为有免赔额过滤了小额理赔,我们才能买到几百块就能有几百万保额的医疗险,对吧?要是真的全赔,一年的保费得翻好几倍,反而不划算。
第二个误区:所有免赔额都一样。当然不一样。这里要分好几种情况,坑最多的就是这俩:
绝对免赔额vs相对免赔额,这俩差别可大了。举个例子,免赔额都是5000,你看病花了6000。相对免赔额的话,超过5000了,6000全赔。绝对免赔额的话,要去掉5000,只赔1000。目前国内绝大多数商业保险用的都是绝对免赔额,买的时候要看清楚合同里写的是哪种。
年度累计免赔额vs单次免赔额,这是最多人搞错的点。很多人觉得,免赔额是每次理赔都要扣一次。比如我买的百万医疗险有1万免赔额,那我每次住院都要先扣1万,一年住三次就得扣三万。
真不是啊!现在绝大多数百万医疗险的1万免赔额,都是年度累计的。就是说,一整年下来,你自己掏的符合要求的钱加起来,超过1万的部分才赔。比如你今年住了三次院,每次自己花4000,三次加起来就是12000,累计超过1万免赔额了,超出的2000就能赔,不是每次都扣一万。
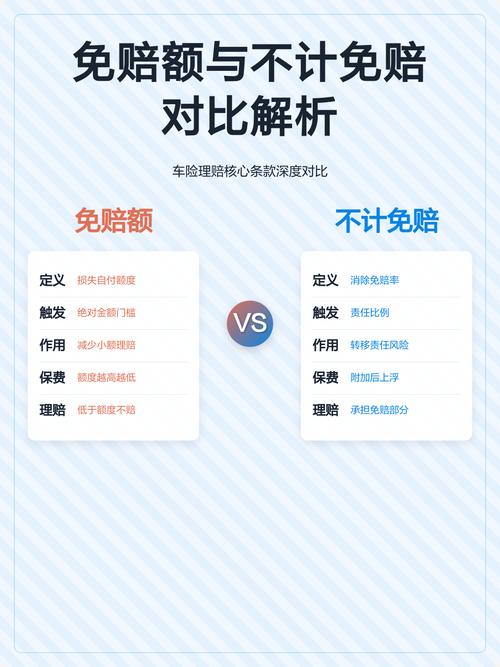
第三个误区:0免赔一定比有免赔额好。很多人一看0免赔,眼睛都亮了,觉得全赔多好啊。说实话,0免赔当然理赔体验好,但对应的,保费肯定会比有免赔额的贵啊。羊毛出在羊身上,这个道理大家都懂。所以真没必要盲目追求0免赔,看你自己的实际情况就好。
买保险时,关于免赔额要留心什么
第一,一定要看清楚免赔额的规则:是单次还是累计?是绝对还是相对?别拿到保单就扔抽屉角落,真出事了才翻出来看,那时候再明白过来就晚了。
第二,社保报销的部分,能不能算进免赔额?这个不同产品规则不一样,有的产品说,社保报销过的钱,可以算进免赔额的累计里,有的不行。这点差别还挺大的。
举个例子,你总花费10万,社保报了6万,剩下4万。要是社保报的6万算进免赔额,那你早就超过1万免赔额了,4万全可以按规则报;要是不算,得你自己掏的4万才开始算,那还是要扣掉1万,只赔3万。差了一万呢,对吧?
第三,不要一竿子打死有免赔额的产品,也不要盲目追0免赔。就拿常见的百万医疗险来说,一万免赔额其实真没那么可怕,一万以下的小额花费,大多数家庭都能承担,换来了更低的保费,其实挺划算的。如果你真的想连小额都报,可以搭配一份小额医疗险,也花不了多少钱。
其实啊,保险里的大多数规则,都不是故意设卡坑人。免赔额本质就是一个风险分摊的设计,把小风险留给我们自己承担,换更低的保费,把大风险转给保险公司,本来就是挺合理的事儿。不用一听有免赔额就直接排除,弄清楚规则,跟着自己的需求走就好。
温馨提示:以上内容仅做保险基础知识科普,不构成任何投保建议,所有规则以保险合同原文以及保险公司官方说明为准,不推荐任何具体产品,不对理赔结果做任何承诺。
作者|dananjin
排版|dananjin
审核|白杨