上周帮楼下张姐整理理赔材料,她拿着诊断书红着眼,说我都得肺癌了,为什么保险公司说达不到重疾标准?是不是被坑了?我拿过合同翻了翻,哦,原来她查出来的是肺原位癌,现在的重疾定义里,原位癌不算重度恶性肿瘤,只归在轻症里,所以只能按轻症赔,不能赔全额重疾保额。张姐哦了半天,说我活了大半辈子,一直以为只要得癌症就是重疾啊…
重疾定义到底是谁定的?真不是保险公司随口说了算
我碰到过好多人,都觉得重疾定义就是保险公司挖的坑,想怎么改就怎么改,全凭他们一张嘴。
其实早规范了。
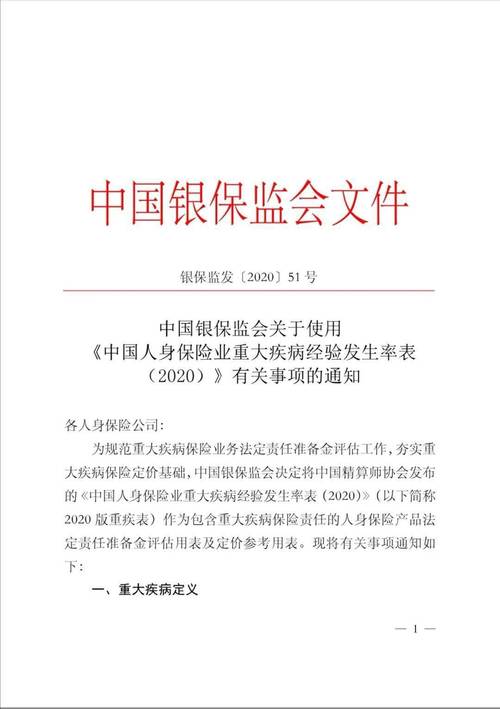
2007年之前,国内重疾险刚起步,确实是各家公司自己写定义,同一种病,这家算重疾那家不算,理赔的时候一堆纠纷。后来银保监会牵头,统一了25种核心重疾的定义,这是第一次全国统一规范。2020年,又结合十几年的理赔数据和医疗技术进步,重新做了修订,现在统一了28种高发重疾的定义。
也就是说,不管你买哪家公司的重疾险,这28种最高发重疾的定义,一个字都不会差。剩下那些零星的轻症、中症或者额外加的小众重疾,才是各家自己定的。而这28种统一的重疾,占了所有重疾理赔的九成以上。
说实话,这对咱们普通人真的是好事,不用再对着一堆病种定义抠来抠去比半天,核心的内容全都是统一标准,省心太多。
三个最常见的重疾定义误区,很多人都踩过坑
第一个误区:只要得了病,就必须赔重疾。
真不是。重疾定义分好几种赔付条件,不是所有病都是确诊就赔。就拿大家熟悉的脑中风后遗症来说,定义明确要求,确诊180天后,仍然遗留一肢或一肢以上肢体机能完全丧失,才符合重疾标准。你刚中风出院半个月,手脚还能慢慢活动,那确实达不到要求,这不是保险公司耍赖,是定义本身就是这么定的。
第二个误区:只要是癌症就是重疾。
就像开头张姐的例子,原位癌现在就不算重疾里的重度恶性肿瘤,大部分都归到轻症里了,还有一些非常早期的低度恶性肿瘤,也不符合重疾的定义,这点一定要心里有数。
第三个误区:别人在A公司赔了,我在B公司没赔,就是B公司坑人。
只要是那28种统一定义的重疾,条款全一样,赔不赔只看你的病情是不是符合要求,真不是公司故意卡你。我之前碰到过一个用户,同样是急性心肌梗死,邻居符合理赔条件,他不符合,就是因为他的肌钙蛋白指标没达到定义要求,换哪家公司结果都是一样的。
不少人买重疾险的时候,就爱比病种数量,觉得保的病种越多越好,其实真不是,最高发的早就统一了,多出来的都是发病率极低的小众病,多几种少几种对普通人来说影响真的不大。
普通人看重疾定义,只要抓准三个关键词就够
几十页的保险合同,谁也不可能从头到尾逐字看完对吧?其实不用费那个劲,看重疾定义,只要抓住三个关键词,就能搞懂大概的逻辑。
第一个关键词:确诊即赔。最典型的就是重度恶性肿瘤,也就是咱们常说的符合标准的癌症,只要病理确诊符合定义,就能申请理赔,不需要开刀,也不需要等恢复,这类是最干脆的。
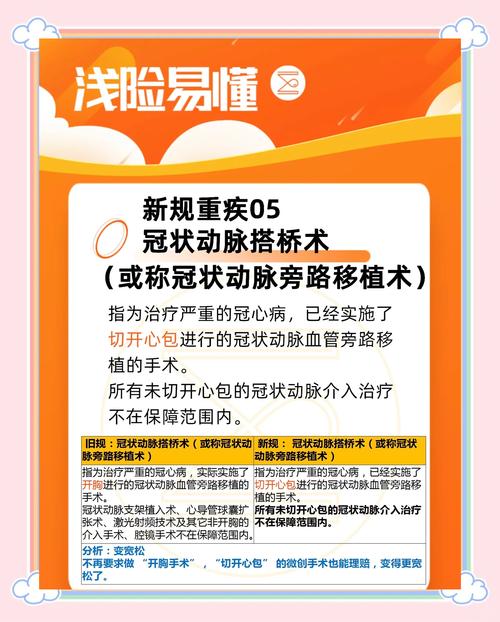
第二个关键词:实施了约定手术。比如常见的冠状动脉搭桥术,定义要求你必须做了切开心包的冠状动脉搭桥手术,才能符合重疾赔付要求,如果只是做了冠脉支架植入,一般是归在轻症里,不符合重疾的标准。现在定义也跟上了医疗进步,不用必须开胸,微创符合要求也能赔,不用太担心这点。
第三个关键词:达到约定状态。就像之前说的脑中风后遗症、终末期肾病,都要求确诊之后经过一定时间,达到合同约定的状态才能赔,比如终末期肾病就要求规律透析90天以上,才符合赔付标准。
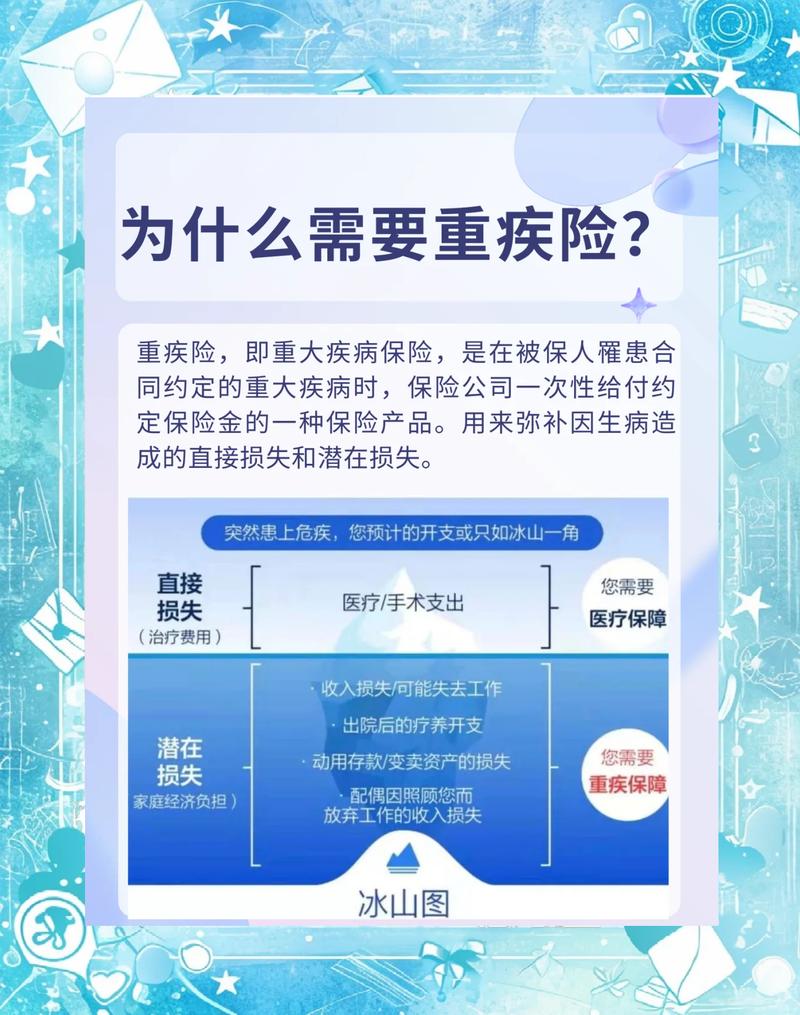
说白了,重疾险本质是补偿你得病之后的收入损失、康复费用,它不是得病就给你钱,它只赔符合合同约定定义的重疾,这个边界咱们一定要提前搞清楚,别等理赔的时候才觉得不对,那时候就晚了。
不过话说回来,现在核心重疾定义都是统一的,只要你买之前大概搞懂规则,就不会踩大坑,也不用天天担惊受怕说自己买错了。
合规声明:本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,具体条款、理赔规则请以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|阿辰